Բիզնեսի սեփականատերերի կարևորությունը հարկային պարտավորությունների կատարման մեջ
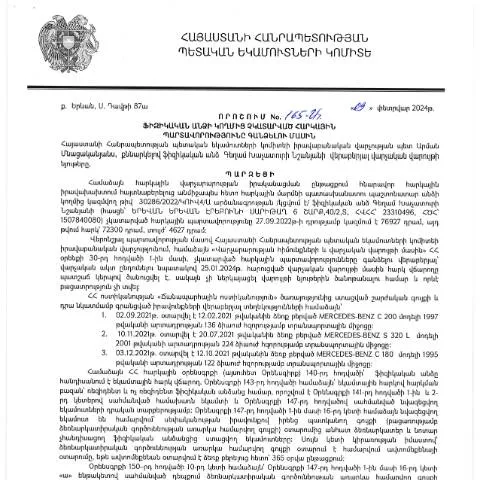
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի փետրվարի 9-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 165-Ա որոշումը կարևոր քայլ է, որը նպաստում է հարկային կարգավորման, հարկային պարտավորությունների կատարելու գործընթացի թափանցիկության և արդյունավետության բարձրացմանը: Այս որոշումը վերաբերելու են բոլոր այն ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, սակայն չեն իրականացնում դրանք:
Ֆիզիկական անձի պարտավորությունների ծանուցման գործընթացը
Հարկային պարտավորությունների կատարման գործընթացը սկսվում է այն անձանց ծանուցմամբ, որոնց հարկային պարտավորությունները չեն կատարվել: Ծանուցումն իրականացվում է ՀՀ ՊԵԿ կողմից և կարող է լինել գրավոր կամ էլեկտրոնային ձևաչափով՝ կախված դիմողի ցանկություններից:
- Գրավոր ծանուցում: Ծանուցման դեպքում ընդհանրապես նշվում է պարտավորությունների ամբողջական ցանկը, հարկային ժամանակահատվածները և պարտավորությունների կատարման ժամկետները:
- Էլեկտրոնային ծանուցում: Այս տարբերակն ավելի հարմարավետ է, քանի որ թույլ է տալիս անմիջապես կապ հաստատել հարկ վճարողի և հարկային մարմնի միջև:
Ինչպես լրացնել դիմումը
Դիմումը պետք է լրացվի ըստ հատուկ ձևաթղթի, որտեղ նշված են բոլոր անհրաժեշտ տվյալները: Դիմումը կարելի է լրացնել ինչպես առկա, այնպես էլ էլեկտրոնային ձևաչափով:
Դիմումի հիմնական բաժինները
- Հայտարարության տվյալներ: Այս բաժնում նշվում է դիմողի ի՞նչ հարկային պարտավորություններ կան:
- Հարկային օրենսդրության վկայագրեր: Անհրաժեշտ է նշել այն օրենքները, որոնք վերաբերում են դիմողի պարտավորություններին:
- Կապի տեղեկություններ: Յուրաքանչյուր դիմող պետք է նշի իր կապի տվյալները, ինչպիսիք են հեռախոսահամարը և էլեկտրոնային հասցեն:
Դիմումը ներկայացնելու այդ տարբերակները
Դիմումը կարելի է ներկայացնել երեք հիմնական ճանապարհով՝ ըստ դիմողի նախընտրությունների:
- Էլեկտրոնային ներկայացում: Տվյալ դիմումը կարելի է ներկայացնել ՀՀ ՊԵԿ-ի պաշտոնական կայքէջի միջոցով՝ օգտագործելով էլեկտրոնային ստորագրություն:
- Նկատի առնելով անձնական այցեր: Անձամբ դիմումի ներկայացումը ենթադրում է, որ դիմողը այցելում է հարկային մարմին, որտեղ էլ տալիս է դիմումը:
- Հաղորդագրություն: Ռուսական փոստի միջոցով դիմումը կարող է ուղարկվել ՀՀ ՊԵԿ-ի հասցեով:
Հարկային պարտավորությունների կատարման ժամկետները
Դիմումը ներկայացնելուց հետո հարկային մարմինը պարտավոր է որոշման մասին տեղեկացնել դիմողին՝ նշելով, թե որ ժամկետներում պետք է կատարվեն պարտավորությունները:
Ժամկետների հիմնական բաժինները
- Նախնական տեղեկություններ: Այնուհետև դիմողին պետք է տրամադրվի 30-օրյա ժամկետ, որի ընթացքում նա կարող է լրացնել և ուղղել իր հարկային պարտավորությունները:
- Թույլատրելի ժամկետներ: Եթե դիմողը չի կատարում պարտավորությունները, ապա հարկային մարմինը կարող է կիրառել համապատասխան պատժամիջոցներ:
Դիմողների խմբերը և բացառությունները
Այս որոշումը ազդեցություն ունի տարբեր խմբերի վրա, և որոշ բացառություններ կարող են կիրառվել:
Դիմողներին բաժանելը ըստ խմբերի
- Իրավաբանական անձինք: Օրինակ, եթե ֆիզիկական անձը զբաղվում է ձեռնարկչությամբ, նրանք ունեն լրացուցիչ պարտավորություններ:
- Ինքը շահառու: Իսկ եթե հարկային պարտավորությունը կատարվել է, ապա դիմողը կարող է դիմել և պահանջել գումարները:
Ինչ անել մերժման կամ սխալի դեպքում
Եթե դիմումը մերժվում է կամ դիմողը նկատում է, որ որոշ փաստաթղթերում սխալներ են եղել, ապա նա պետք է քայլեր ձեռնարկի:
Սխալների կարգավորում
- Սխալների ուղղում: Ծրագրի շրջանակներում անհրաժեշտ է դիմել համապատասխան մարմին՝ նշելով սխալները:
- Մերժման պատճառի պարզաբանում: Այդ առիթով դիմողը կստանա կարևոր տեղեկություններ, որոնք կօգնեն նրան ուղղել իր սխալները:
Նպատակային խմբերը և շտապ դեպքերը
Այս որոշումը նախատեսում է նաև հատուկ կարգավորումներ որոշակի խմբերի համար, ինչպիսիք են:
Բացառություններ
- Երիտասարդներ և անչափահասներ: Նրանք կարող են դիմել իրենց ծնողների միջոցով:
- Արտասահմանյան քաղաքացիներ: Մի շարք պայմաններ են, որոնց դեպքում նրանք կարող են դիմել:
Այս գործընթացի կարևորությունը հասարակության համար
Այս որոշումը ոչ միայն ապահովում է հարկային պարտավորությունների կատարումը, այլև նպաստում է հասարակական վստահության բարձրացմանը պետական մարմինների նկատմամբ:
Հարկային պարտավորությունների կատարման գործընթացը կարևոր է ոչ միայն տնտեսության համար, այլև յուրաքանչյուր քաղաքացու համար: Այնպիսի իրավիճակներ, երբ քաղաքացիները կարող են ազատվել պարտավորություններից, ազգի բարեկեցության և ֆինանսական կայունության համար անընդունելի են:
Հարկային պարտավորությունները գանձելու գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված 165-Ա որոշումը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման մեթոդաբանությանը: Այս գործընթացը որոշակի առանձնահատկություններ ունի, որոնք կարևոր են պարտատերերի համար: Հարկային պարտավորությունները կարող են լինել ոչ միայն եկամտային հարկի, այլ նաև այլ հարկերի մաս, ինչպիսիք են գույքի հարկը, ավելացված արժեքի հարկը և այլն:
Ըստ որոշման, հարկային պարտավորությունները գանձելու գործընթացը սկսվում է, երբ իրավաբանական անձը կամ պետական մարմինը դիմում է ՀՀ ՊԵԿ-ին: Այդ դիմումը պետք է ներառի պարտավորությունները, որոնք չկանոնակարգված են, ինչպես նաև կարող են լինել պատճառները, թե ինչու դեռևս կատարված չեն վճարումները:
ՊԵԿ-ը պարտավոր է ուսումնասիրել ներկայացված տեղեկությունները և որոշել, արդյոք հարկային պարտավորությունները պետք է գանձվեն թե ոչ: Հարկային մարմնի կողմից կատարվող ուսումնասիրությունը ներառում է նպատակային հասկացողություն՝ ինչպիսի իրավիճակներում կարող է լինել հարկային պարտավորությունների գանձում, նաև՝ այդ գործընթացում շահագրգիռ կողմերի իրավունքները:
Ֆիզիկական անձի իրավունքներն ու պարտականությունները հարկային պարտավորությունների գանձման գործընթացում
Ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չեն կատարվել, ունեն իրավունքներ, որոնք պետք է պաշտպանվեն: Այստեղ կարևոր է նշել, որ ըստ 165-Ա որոշման ֆիզիկական անձինք ունեն.
- Իրավունք ներկայացնելու իրենց կարծիքը հարկային պարտավորությունների գանձման գործընթացում:
- Հարկային մարմնին տրամադրելու անհրաժեշտ փաստաթղթերը, որոնք կարող են հաստատել, որ պարտավորությունները ժամանակին չեն կատարվել ոչ թե իրենց մեղքով:
- Հնարավորություն ստանալու հարկային մարմնից պարզաբանումներ այն հարցերի շուրջ, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին:
Սակայն, նրանց պարտականությունների շարքում են՝ հարկային պարտավորությունները своевременно կատարել, ինչպես նաև մեղադրել ՀՀ ՊԵԿ-ին, եթե վկայեին, որ իրենց առաջարկած փաստաթղթերն անտեսվել են:
Հարկային պարտավորությունների գանձման համապատասխանություն միջազգային ստանդարտներին
165-Ա որոշումը նաև դնում է Հայաստանյան հարկային համակարգը միջազգային ստանդարտների համատեքստում, ինչը կարևոր է ոչ միայն երկրի զարգացման, այլ նաև միջազգային գործընկերների հետ հարաբերությունների համար: Միջազգային հարկային կազմակերպությունները, ինչպիսիք են OECD-ն, մշտապես ուշադրություն են դարձնում, թե որքանով են երկրները համապատասխանեցնում իրենց հարկային քաղաքականությունները միջազգային չափանիշներին:
Սակայն, հարկային պարտավորությունների գանձման գործընթացը պետք է լինի բաց և թափանցիկ, որպեսզի ապահովվի քաղաքացիների վստահությունը պետական մարմինների հանդեպ: Ըստ որոշման, հարկային մարմինները պարտավոր են տրամադրել քաղաքացիներին տեղեկություններ, թե ինչպես են իրականացվում հարկային պարտավորությունների գանձման գործընթացները:
Այս ամենը կարևորում է, որ Հայաստանի Հանրապետությունն ի վիճակի լինի ապահովել իր քաղաքացիներին արդար և հավասար պայմաններ, ինչի արդյունքում էլ կանխարգելվում են հարկային խախտումները և խթանվում է տնտեսագիտական զարգացումը: