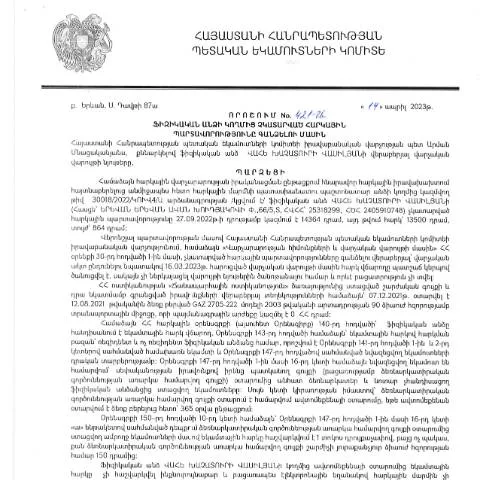
Արտոնությունները և պարտավորությունները. 421-Ա որոշման նկարագրությունը
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 421-Ա որոշումը կարևոր դեր ունի հարկային պարտավորությունների գանձման գործում, հատկապես ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս որոշումը իր մեջ կրում է մի շարք իրավական և վարչական հեռանկարներ, որոնք ազդում են ինչպես կառավարության, այնպես էլ հարկ վճարողների իրավունքներին և պարտականություններին:
Որոնք են որոշման կարևորագույն նպատակներ
- Հարկային պարտավորությունների գանձում. Օրենքի ուժով, որոշումն ուղղված է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը:
- Գործունեության օրինականացում. Մարելու պարտավորությունները խրախուսելը և հարկային արդարության ապահովումը:
- Վարչական գործընթացների պարզեցում. Վարչական գործընթացների արդյունավետության բարձրացում:
Ներածություն և շրջանակային օրենսդրություն
Այս որոշումն ընդունվել է ՀՀ ՊԵԿ վարչական գործընթացների օրենսդրության հիման վրա, այն է՝ ՀՀ վարչական գործընթացների օրենսգիրքը (HO-139-N, 2025թ. փոփոխություններ). Դրա հիմքում դրված են հարկային վճարումների օրենսդրության, հարկային պարտավորությունների կատարելության և հարկային նկատմամբ իրավագիտակցության բարձրացման գաղափարները:
Որոնք են վարչական հիմքերը
Ներդրված վարչական հիմքերը հետևյալն են:
- Հարկային օրենսդրության պահանջները:
- Վարչական հարաբերությունների կարգավորման նպատակները:
- Հարկերի գանձման մեթոդաբանությունը:
Ովքեր են դիմում և ինչպես
Դիմումները կարող են ներկայացնել ֆիզիկական անձինք, որոնք պարտավոր են վճարել հարկեր, սակայն չեն կատարել իրենց պարտավորությունները: Դիմում ներկայացնելու համար անհրաժեշտ է հետևել որոշակի քայլերի:
Դիմման ընթացակարգը
Դիմում ներկայացնելու ընթացքում կարևոր է հիշել, որ անհրաժեշտ է կտրուկ հետևել ընթացակարգին: Ահա այն քայլերը, որոնք պետք է կատարել:
- Հավաքել անհրաժեշտ փաստաթղթերը:
- Լրացնել համապատասխան դիմումը (421-Ա):
- Ներկայացնել դիմումը՝ ժամանակին, ըստ նշված ժամկետների:
Կողմնորոշիչներ՝ դիմումը լրացնելու համար
Դիմումը լրացնելիս անհրաժեշտ է ստուգել.
- Անձնական տվյալները՝ անուն, ազգանուն, ժողովրդի պատկանելիություն:
- Հարկային պարտավորությունների մանրամասները:
- Հաշվետվական տվյալները:
Հայտարարությունները և պարտավորությունները
Դիմելիս հարկավոր է հիշել, որ այս որոշման շրջանակում պարտավորությունները կան նաև դիմող անձի համար:
Դիմողի իրավունքներ
Դիմողները ունեն իրավունք.
- Իմանալ իրենց պարտավորությունների մասին:
- Ունենալ հասանելիություն անհրաժեշտ տեղեկատվությանը:
- Ստանալ ակնկալվող պատասխանները:
Պարտավորությունները
Դիմողներն ունեն նաև պարտավորություններ.
- Անկեղծություն և ճշգրտություն լրացվող տվյալներում:
- Ժամանակին վճարել բոլոր հարկերը:
- Վարել համապատասխան խմբագրություններ:
Առաջարկվող մոդելներ և ձևեր
Դիմախոսները կարող են օգտվել 421-Ա որոշման համար նախատեսված ձևերից, որոնք առկա են ՀՀ ՊԵԿ պաշտոնական կայքում. Սա կարևոր քայլ է, որպեսզի դիմողները ճիշտ և արդյունավետ լրացնեն իրենց դիմումները:
Պատասխանատու մարմնի դերը
Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է ՀՀ ՊԵԿ կողմից, որը պատասխանատու է տվյալների ստուգման, վերլուծության և կայացված որոշումների կատարողականության համար:
Պատասխանն ու ընթացակարգի շարունակությունը
Դիմումը ներկայացնելուց հետո, հարկատուն կարող է ակնկալել պատասխան, որը կլինի իրավական հիմքում:
Հետագա քայլեր
Եթե դիմումը ընդունվել է, ապա հարկատուի իրավունքները և պարտականությունները շարունակում են մնալ ուժի մեջ, մինչև կատարելու է իր պարտավորությունները:
Հնարավոր բողոքներ
Եթե դիմողը չի համաձայնում ընդունված որոշման հետ, կարող է բողոքարկել այն՝ հետևելով ՀՀ վարչական դատական գործընթացների համակարգի որոշումներին:
Վառ պատկերացումներ միացման և ընդունման առումով
Այս որոշման համաձայն, հարկային պարտավորությունները կարող են հիշատակվել, և դրանց կատարումը հետևողական է:
Իրավական հետևանքները
Չի կատարվելու հարկային պարտավորությունների դեպքում, կարող են լինել իրավական հետևանքներ՝ ժամկետանց հարկերի, տուգանքների կամ նույնիսկ քրեական պատասխանատվության տեսքով:
Հանձնման եղանակներ և տարբերակներ
Դիմումները հնարավոր է ներկայացնել մի քանի եղանակներով: Յուրաքանչյուր եղանակ ունի իր յուրահատկությունները:
Օնլայն հայտի ներկայացման գործընթաց
Դիմելու համար կարելի է օգտվել էլեկտրոնային ստորագրությունից կամ ID քարտից. Այս եղանակը արագ և արդյունավետ է:
Ապրանքային դիմումները
Դիմելու համար կարելի է նաև այցելել պաշտոնական գրասենյակներ, որտեղ կարող եք ձեռք բերել անհրաժեշտ տեղեկություններ:
Ընդհանուր համեմատության աղյուսակ
| Դիմելու եղանակ | Թույլատրելիություն | Ժամանակի սահմանափակում |
|---|---|---|
| Օնլայն | Այո | Ամեն ամիս |
| Գրասենյակում | Այո | Ժամանակային սահմանափակումներ |
Եզրափակիչ դիտարկումներ
Այսպես, 421-Ա որոշման ճանաչումը կարևոր է հանրային հարկային կարգավորման համար, որով իշխանությունները կարողանում են վերահսկել հարկային պարտավորությունները և նպաստել տնտեսության կայունության պահպանմանը:
Դիմողները պետք է ուշադիր լինեն, հետևեն ընթացակարգերին և պարզեն իրենց իրավունքները և պարտավորությունները:
Որոշման նպատակն ու հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի՝ Վահե Խաչատուրի Վասիլյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 421-Ա որոշումը կրում է կարևոր նշանակություն հարկային վարչարարության մեջ։ Այս որոշումը հիմնված է ՀՀ հարկային օրենսդրության մեջ կնքված իրավական ու վարչական համակարգի զարգացման նպատակով։ Արդյունքում, այն ապահովում է հարկային պարտավորությունների կատարման վերահսկողության ավելացումը, ինչպես նաև եղած պարտավորությունների գանձման մեխանիզմի բարելավումը։ ՀՀ ՊԵԿ-ն այս որոշմամբ նպատակ ունի նվազեցնել հարկային խախտումների քանակը, ինչպես նաև ապահովել օրենքի առաջեցված պահանջների կատարման հետևողականություն :
Անձանց իրավունքներն ու պարտականությունները ըստ որոշման
Առաջարկվող որոշումը սահմանում է ֆիզիկական անձանց իրավունքներն ու պարտականությունները, որոնք կապված են հարկային պարտավորությունների հետ։ Դրա հիման վրա, քաղաքացիները կարող են ակնկալել հետևյալ իրավունքները.
- Իրավունքը ստանալ հստակ տեղեկատվություն իրենց հարկային պարտավորությունների վերաբերյալ ու դրանց իրականացումը վերահսկելու գործընթացի մասին։
- Իրավունքը դիմել հարկային մարմիններին՝ հարցերի կամ անհանգստությունների դեպքում, որոնք վերաբերում են իրենց պարտավորություններին։
- Հնարավորությունը ներկայացնել փաստեր կամ փաստաթղթեր՝ իրենց հարկային պարտավորությունների կատարման վերաբերյալ, եթե նրանք կարծում են, որ դրանք սխալ են մեկնաբանված կամ չեն արձանագրվել։
Որպես պարտավորություններ, քաղաքացիները պարտավոր են ապահովել իրենց հարկային պարտավորությունների կատարման մասին տեղեկատվության նմանակումը, ինչպես նաև՝ համապատասխան փաստաթղթերի ներկայացումը։ Հարկային մարմիններն իրավունք ունեն կիրառել վարչական պատասխանատվություն օրենքի սահմաններում, եթե ֆիզիկական անձը չկատարի իր պարտավորությունները:
Հարկային պարտավորությունների դիմումի գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը մշակվում է նշված որոշման շրջանակներում։ Հետաքրքրված անձինք պետք է գրանցվեն ՀՀ ՊԵԿ-ի էլեկտրոնային ծառայություններում, ինչը թույլ կտա նրանց հեշտությամբ ստանալ անհրաժեշտ տեղեկությունները և մասնակցել գործընթացին։ Այս գործընթացը ներառում է հետևյալ քայլերը.
- Անձնական հաշվի բացում: Անձը պետք է օգտվի իր էլեկտրոնային գրանցումից՝ մուտք գործելու համար հարկային մարմինների համակարգերը, որտեղ կարող է գտնել իր հարկերի ողջ պատմությունը։
- Հարկային պարտավորությունների ստուգում: Ծառայությունից օգտվելով, քաղաքացիները կարող են ստուգել իրենց հարկային պարտավորությունները, եթե դրանք չեն կատարվել, և ստանալ համապատասխան տեղեկություններ դրանց վերաբերյալ։
- Դիմումի ներկայացում: Եթե անձը գտնում է, որ իր պարտավորությունները ճիշտ չեն հաշվարկվել, ապա նա կարող է լրացնել և ներկայացնել համապատասխան դիմումը՝ համաձայն ՀՀ ՊԵԿ սահմանած ձևաչափի (օրինակ՝ Dimum Dzev N2)։
- Տեղեկատվության տրամադրում: Անձը պարտավոր է ներկայացնել փաստաթղթեր, որոնք կարող են ապացուցել իր դիրքորոշումը, և սպասել հարկային մարմինների արձագանքին։
Այս գործընթացը շեշտում է հարկային պարտավորությունների գանձման թափանցիկությունը և քաղաքացիների իրավունքների պահպանման կարևորությունը: