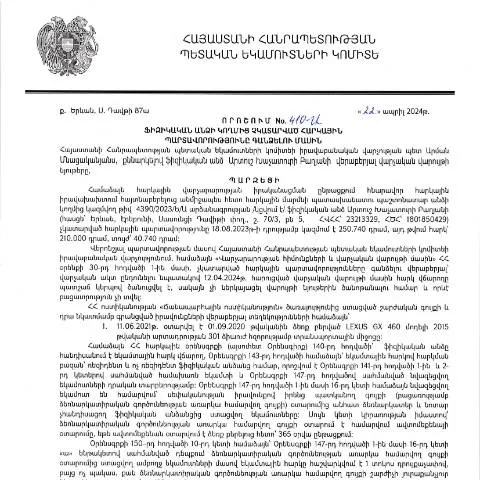
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.04.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 410-Ա որոշումը կազմում է կարևոր փուլ ՀՀ հարկային վարչարարության շրջանակներում։ Որպես կարևոր պաշտոնական փաստաթուղթ, այն նախատեսում է վարքագիծ և ընթացակարգեր, որոնք պետք է հետևվեն հարկային պարտավորությունների կատարման գործընթացում:
Ո՞վ է պատասխանատու այս փաստաթղթի կնքման համար
Այս որոշման մեջ նշվում է, որ այն կարող են ներկայացնել ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Սա կարող է ընդգրկել ինչպես Հայաստանի Հանրապետության քաղաքացիները, այնպես էլ օտարերկրյա անձինք, որոնց հարկային պարտավորությունները չեն կատարվել։
Հարկային պարտավորությունների կատարման պատասխանատվություն
- Ընտրություն կատարել՝ ներկայացնելու արդյոք նշված հարկային պարտավորությունները;
- Ժամկետների պահպանման կարևորություն;
- Հարկային պարտավորությունների ամբողջականությունը և ճշգրտությունը:
Ստեղծելով պահանջներ՝ անվանման մեջ
Այս փաստաթուղթը պարունակում է բազմաթիվ հարկային պարտականությունների և վճարումների պահանջներ։ Բացման փուլում կարևոր է ուշադրություն դարձնել հետևյալ հիմնական կետերին.
- Հարկային համարը (ՀՎՀՀ), որը պետք է ճիշտ լրացվի;
- Չկատարված պարտականությունների տեսակները;
- Վճարման ենթակա գումարը:
Հիմնական փաթեթավորման տվյալներ
| Պահանջների դասակարգման եղանակ | Այսօրինակ հարկային պարտականություններ | Վճարման ժամկետ |
|---|---|---|
| Աջակցություն | Ավանդային հարկ | 20 օր |
| Աջակցություն | Պետական տուրք | 30 օր |
Նախարարության կողմից ընթացակարգի մշակում
Անհրաժեշտ է նշել, որ յուրաքանչյուր փաստաթղթի լրացումից հետո հարկադիր մարմինը պետք է իրականացնի ստուգումներ։ Դրանք կարող են ընդգրկել հետևյալ նպատակները.
- Փաստաթղթային հիմքերի ստուգում;
- Ֆիզիկական անձի փաստաթղթերի վավերականության հաստատում;
- Հարկային պարտավորությունների ճշգրտման վերանայում:
Պատասխանատու մարմինների աշխատանքի ընթացքը
Ծրագրային համաձայնագրերի շրջանակներում նախատեսվում է, որ ՀՀ ՊԵԿ-ը ունի իրավասություն ստուգել այդ փաստաթղթերի ամբողջականությունը։ Ծրագրային որոշումները կարող են ունենալ հիմնավորումներ, որոնք կդնեն աշխատանքային համակարգի բարելավման նպատակ:
Ո՞րն է ընթացակարգի վերջնական փուլը
Ավելացնելով, այս գործընթացը ավարտվում է հետևյալ քայլերով.
- Բառացիորեն 30 օր անց՝ ըստ պահանջի, կուղարկվի տեղեկագիր;
- Եթե օրենքի պահանջները չեն կատարվել, վարչությունը կարող է ընդունել հարկային պարտավորությունների գանձման որոշումը;
- Պատասխանատու մարմնի կողմից որոշման արտասահմանյան պաշտոնական հաստատում:
Դիմումի հիման վրա ընդունված որոշումների հնարավորությունը
Դիմումը կարող է ներկայացվել նաև հարկային մարմիններին, որոնք կկարողանան կատարել լրացուցիչ ստուգումներ՝ հիմնված ներկայացված փաստաթղթերի վրա:
Հիմնական փաստաթղթերի պատրաստում
Այս գործընթացի ժամանակ կարևոր է ապահովել, որ բոլոր անհրաժեշտ փաստաթղթերը պատրաստ կլինեն՝ ըստ պահանջների:
- Հարկային հայտարարություններ;
- Աջակցող փաստաթղթեր (օրինակ՝ սոցապ զանգվածային համակարգի տեղեկանքներ);
- Վճարման գործընթացի ապացույցներ;
Զգուշացումներ՝ փաստաթղթերի համալրման վերաբերյալ
Կարևոր է նկատի ունենալ, որ սխալ լրացված տվյալները կարող են հանգեցնել տուգանքների կամ ավելորդ վարչական գործընթացների:
Որտեղ կարելի է ստանալ լրացուցիչ տեղեկատվություն
Այս գործընթացի մասին լրացուցիչ տեղեկություններ կարելի է ստանալ ՀՀ ՊԵԿ պաշտոնական կայքում։ Անհրաժեշտ է պարբերաբար հետևել իրադարձություններին, որպեսզի տեղեկացված մնաք所有最新动态:
- ՀՀ ՊԵԿ-ի ընդհանուր տեղեկություններ;
- Աջակցող ծառայություններ;
- Հարկային նորություններ:
Առկա կապի միջոցները
Հարկային մարմիններին կարելի է դիմել էլեկտրոնային կամ գրավոր կապի միջոցով, որտեղ անհրաժեշտ հարցերը կարող եք ուղղել մասնագետներին:
Որոշման բովանդակություն և կիրառման տրամաբանություն
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 410-Ա որոշումը, որը կատարվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, նախատեսում է հարկային պարտավորությունների կատարումը ապահովելու համար անհրաժեշտ միջոցառումներ: Այս որոշման հիմքում ընկած են այն հիմնախնդիրները, որոնք վերաբերում են քաղաքացիների և ֆիզիկական անձանց կողմից հարկային պարտավորությունների արգելափակմանը, ինչը հնարավորություն է տալիս պետական համակարգին ավելի արդյունավետ կերպով հետևել հարկերի հավաքմանը:
Այս որոշմամբ նախատեսվում են այն գործընթացները, որոնք առկա են ֆիզիկական անձանց հարկային պարտավորությունները անտեսելու դեպքում, ինչպես նաև պարտավորությունների կատարումը պահանջելու իրավական մեխանիզմները: ՊԵԿ-ը իրավասու է արգելափակելու այն հաշիվները, որոնք առնչվում են չկատարված հարկային պարտավորություններին, ինչը կարող է հանգեցնել քաղաքացիների ֆինանսական խնդիրների:
Նորարարական մոտեցումներ և e-սերվիսների կիրառումը
410-Ա որոշման շրջանակներում ՀՀ ՊԵԿ-ը զուգահեռ աշխատում է նորարարական տեխնոլոգիաների ներդրմանը և e-սերվիսների զարգացմանը: Այս նպատակով մշակվում են նախադրյալներ, որոնք միտված են հարկային պարտավորությունների կատարման գործընթացը հեշտացնելու և թափանցիկությունը բարձրացնելու համար:
Այն, որ որոշումը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում, մատնանշում է պետական կառավարման համակարգի թվայնացման կարևորությունը: Ելնելով տեխնոլոգիական զարգացումներից, քաղաքացիները կարող են օգտվել հատուկ e-սերվիսներից, որոնք ապահովում են հարկային պարտավորությունների կատարման վերաբերյալ տեղեկատվության արագ և հարմարավետ ստացում, ինչպես նաև անհրաժեշտ քայլերը ձեռնարկելու հնարավորություն:
Այս մոտեցումը թույլ է տալիս քաղաքացիներին, ովքեր ունեն չկատարված հարկային պարտավորություններ, արագորեն կողմնորոշվել իրենց իրավունքների և պարտականությունների մասին, ինչի արդյունքում նվազում են նաև վարչական տուգանքները:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել շատ տարբեր: Առաջին հերթին, պարտավորությունների չկատարումը հանգեցնում է ոչ միայն ֆինանսական տույժերի, այլ նաև տուժողների իրավական կարգավիճակի փոփոխության: Ինչպես նշվում է 410-Ա որոշման մեջ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել անձի համար իրավական հետևանքների, որոնք կարող են ընդգրկել հաշիվների արգելափակում, ունեցվածքի բռնագանձում և նույնիսկ քրեական պատասխանատվություն:
Այս իրավիճակներում կարևոր է, որ քաղաքացիները ժամանակին տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին, ինչը նրանց հնարավորություն կտա հանդես գալ համապատասխան քայլերով՝ խուսափելու իրավական խնդիրներից: Ի վերջո, հարկային պարտականությունները հանդիսանում են յուրաքանչյուր քաղաքացու պարտականությունը և դրանց չկատարման արդյունքում առաջացող հետևանքները պետք է հասկանալի լինեն յուրաքանչյուրին: