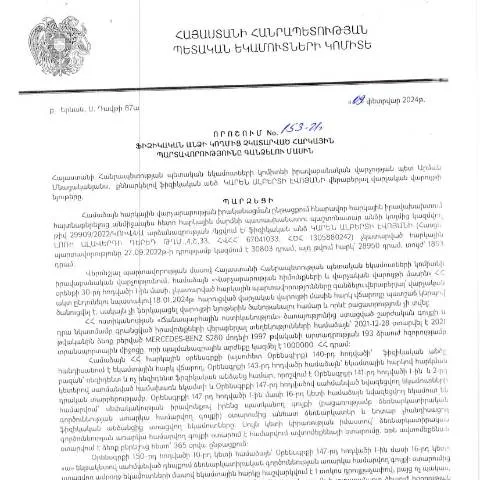
Սրահի ներմուծման կարգը՝ հարկային պարտավորությունները գանձելու ընթացքում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 153-Ա որոշում կարգավորում է այն գործընթացը, երբ ֆիզիկական անձինք պարտավոր են կատարել հարկային վճարումներ, սակայն որևէ պատճառով չեն կատարել դրանք։ Այս որոշումը կարևոր դեր է խաղում հարկային վարչարարությունում և արդիական է հատկապես նրանց համար, ովքեր կարող են հայտնվել հարկային պարտավորությունների կատարման դժվարությունների մեջ։
Ովքեր են ենթակա օրենքին
Այս որոշման ուժի մեջ մտնելուց հետո, այն նպատակ ունի կարգավորելու նրանց վիճակն, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Հիմնականում, շահագրգիռ կողմերը հետևյալ շրջապատի քաղաքացիներն են.
- Պետական ծառայողները՝ ովքեր պարտավոր են ներկայացնել իրենց հարկային հայտարարագրերը;
- Մասնավոր անձինք՝ այդ թվում ֆիզիկական անձինք, որոնք զբաղվում են անհատային ձեռնարկատիրությամբ;
- Լրացուցիչ խումբ՝ իրենց պարտավորությունները չկատարած անձինք, որոնք կարող են հայտնվել արտակարգ իրավիճակներում;
Այդ որոշման առանձնահատկությունները
Արժեքը, ինչի համար հարկային պարտավորությունները կարող են գանձվել, արտահայտված է դրամով՝ ՀՀ դրամի մեծությամբ։ Հարկային պարտավորությունները համարվում են չկատարված, երբ նրանք չեն վճարվել հաշվետու ժամանակահատվածում։ Որոշման մեջ նշված են նաև այն դեպքերը, երբ հարկային պարտավորությունները չեն համարվում չկատարված՝ այդ թվում՝ հիվանդության, արտակարգ իրավիճակների կամ այլ խնդիրների առաջացման դեպքում:
Անհրաժեշտ փաստաթղթերը
Դիմելու համար հարկային պարտավորությունների գանձման անհրաժեշտությունն է ներկայացնել համապատասխան փաստաթղթեր։ Այս փաստաթղթերը ընդգրկում են.
- Հարկային հայտարարագիր, որը վերահսկում է պարտավորությունները;
- Շահութային հաշվետվություն, որտեղ նշվում են համապատասխան վարկանիշները;
- Գումարի փոխանցման ապացույց, եթե որևէ վճարում կատարել է;
Գանձման ընթացակարգը
Ուղղակի գանձման ընթացակարգը իրականացվում է որոշման հիման վրա և ներառում է.
- Պետական եկամուտների կոմիտեում հայտ ներկայացնելը՝ բոլոր պահանջվող փաստաթղթերով;
- Որոնման գործընթացը՝ հարկային պարտավորությունների ստուգման համար;
- Հորդորի տրամադրում՝ պարտավորությունների կատարման մասին;
- Փոփոխությունների կատարում անհրաժեշտության դեպքում;
Հետագա քայլերը
Շահավետ ընթացակարգերի շարունակականությունը պահանջում է հետևել գանձման գործընթացին՝ ստանալով համապատասխան տեղեկություններ:
- Հայտարարություն ստանալ՝ գանձման կարգի ավարտին;
- Հնարավոր բողոքարկումներ՝ անհրաժեշտության դեպքում;
- Խորհրդատվություն՝ հարկային մասնագետների կողմից:
Հատուկ իրավիճակներ
Որոշ դեպքեր կարող են պահանջել հատուկ վերաբերմունք. օրինակ:
- Մասնավոր անձանց դիմում՝ ովքեր չեն կարողացել կատարել վճարումները առողջական խնդիրների պատճառով;
- Արտասահմանցիներ՝ ովքեր առնչվում են Հայաստանի հարկային համակարգին;
- Մանկական անձինք՝ ովքեր մնում են հարկային պարտավորությունների տակ:
Արտակարգ դեպքեր
Եթե քաղաքացիները հայտնվում են արտակարգ իրավիճակներում՝ պատերազմներ, բնական աղետներ կամ այլ քաղաքական իրավիճակներ, հարկային վարչությունը կարող է տրամադրել արդարացում կամ ընդհանրապես չեղարկել պարտավորությունները:
Հարաբերությունները հարակից փաստաթղթեր հետ
Որպես կանոն, հարկային պարտավորությունները կարող են խաչաձևվել այլ վարչական փաստաթղթերի հետ:
| Փաստաթուղթ | Նպատակ | Նմանություն / տարբերություն |
|---|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների ներկայացում | Հարկային պարտավորությունների գանձման հիմք |
| Վարկային պարտավորություններ | Պարտավորությունների կատարում | Չի ներառում հարկային պարտավորությունները |
Ինչպես հետևել դիմումի ընթացքին
Դիմումի ընթացքին հետևելը հնարավոր է՝ օգտվելով ՀՀ ՊԵԿ տրամադրած էլեկտրոնային ծառայություններից:
- Գրանցման համար անհրաժեշտ է մուտք գործել համակարգ՝ օգտագործելով էլեկտրոնային ստորագրություն;
- Հեռախոսով կամ առցանց կապի միջոցով ստանալ տեղեկություններ;
- Դիմումի ընթացքի մասին տեղեկություն ստանալ՝ օգտագործելով QR կոդեր:
Դիմումի կարգավիճակը
Դիմումների ընթացքի մասին տեղեկատվությունը ներկայացվում է բրաուզերի միջոցով կամ ուղարկվում է էլեկտրոնային փոստով:
Վերջնական հաստատում
Եթե դիմումն ընդունվել է և հարկային պարտավորությունները կատարվել են, քաղաքացին պետք է ստանա պաշտոնական տեղեկագիր, որտեղ նշվում է, որ պարտավորությունները կատարվել են:
Այս տեղեկագիրը կարող է պահանջվել ցանկացած այլ վարչական ակտերի համար, ուստի կարևոր է պահպանել այն:
Դատական գործընթաց և արդարադատություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, կարող է հաջորդել դատական գործընթացին, եթե հարկ վճարողը չի համաձայնվում որոշման իրավաչափությանը: Հայաստանում հարկային մարմինները, ներառյալ ՀՀ ՊԵԿ-ը, ունեն իրավասություն կատարելու հարկային պարտավորությունները գանձելու գործընթացներ, որոնք կարող են ներառել նաև կատարման հայցերի ներկայացում դատարան: Դատական գործընթացի ընթացքում հարկ վճարողը ունի իրավունք ներկայացնել դիմում կամ դատական հայց, որտեղ նա կարող է թվայնորեն ներկայացնել իր փաստարկները, և անհրաժեշտության դեպքում, ներկայացնել ապացույցներ:
Այս գործընթացում կարևոր է պատշաճ կերպով հետևել դատական գործընթացի ժամկետներին, որոնք սահմանված են ՀՀ քաղաքացիական դատավարության օրենսգրքով: Դատարաններին ներկայացվող փաստաթղթերը պետք է ունենան համապատասխան ձևաչափեր և համապատասխան գրանցվում են դատական համակարգում: Հարկ վճարողը պետք է համոզվի, որ իր փաստաթղթերն ուղարկվում են կարճ ժամկետներում, որպեսզի չկորցնի իր իրավունքները:
Հարկային պարտավորությունների կանխարգելում և կրթական ծրագրեր
ՀՀ ՊԵԿ-ը նաև իրականացնում է կանխարգելիչ միջոցառումներ, որպեսզի ֆիզիկական անձինք կարողանան ավելի լավ հասկանալ իրենց հարկային պարտավորությունները և դրանց կատարումը: Առավել ուշագրավ ուղղություններից մեկը կրթական ծրագրերն են, որոնք ուղղված են քաղաքացիներին հարկային գիտակցության բարձրացմանը: Այս ծրագրերը ներառում են սեմինարներ, տեղեկատու նյութեր և առցանց դասընթացներ, որոնք տրամադրվում են ՀՀ ՊԵԿ-ի պաշտոնական կայքում:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը հսկայական նշանակություն ունի երկրի տնտեսական կայունության համար: Կրթական ծրագրերը նպաստում են անհատների արդյունավետ հարկային վարքագծին և նվազեցնում հարկային խուսափման դեպքերը: Ուստի, ՀՀ ՊԵԿ-ը հրավիրում է բոլոր քաղաքացիներին ակտիվ մասնակցել այս ծրագրերին, որպեսզի չկորցնեն հարկային պարտավորությունների կատարումը:
ՀՀ ՊԵԿ-ի հետ կապի միջոցները և աջակցություն
ՀՀ ՊԵԿ-ի կողմից տրամադրվող ծառայություններից օգտվելիս, հարկ վճարողները կարող են օգտվել տարբեր կապի միջոցներից՝ ներառյալ թվային բովանդակությունը, հեռախոսային ծառայությունները և էլեկտրոնային փոստի աջակցությունը: Հարկ վճարողը կարող է դիմել պաշտոնական կայքում տեղադրված հեռախոսահամարներին կամ էլեկտրոնային հասցեներին, որտեղ աշխատակիցները պատրաստ են պատասխանել հարցերին և տալ անհրաժեշտ տեղեկատվություն:
Մեր քաղաքացիներին նաև խորհուրդ է տրվում օգտագործել պաշտոնական առցանց պորտալը, որտեղ նրանք կարող են գտնել բոլոր անհրաժեշտ տեղեկությունները իրենց հարկային պարտավորությունների վերաբերյալ, ինչպես նաև դիմել առցանց ձևով՝ խնայելով ժամանակ և ջանք: