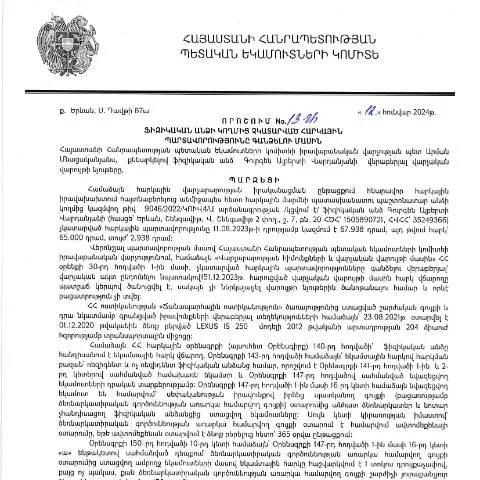
ՀՀ ՊԵԿ իրավաբանական վարչության 13-Ա որոշման նշանակությունը և դերը
2024 թվականի հունվարի 12-ին կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչության կողմից կարևոր դեր է խաղում հարկային պարտավորությունների կատարման կարգավորման գործընթացում։ Այս որոշումն ունի ինչպես իրավաբանական, այնպես էլ գործնական նշանակություն, քանի որ այն հստակեցնում է այն քայլերը, որոնք պետք է կատարեն ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները։
Որպես մղիչ ուժ` հարկային պարտավորությունների չկատարման հետևանքները
Քանի որ հարկային պարտավորությունները երկրի տնտեսական կայունության և զարգացման հիմնական բաղադրիչներից են, դրանք չկատարելու հետևանքները կարող են լինել շատ էական։ Այս որոշումն ուղղված է համապատասխան միջոցառումների ձեռնարկմանը, որոնք կկանխեն հարկային պարտավորությունների չկատարումը:
Ով կարող է ներկայացնել հայտ
Սույն որոշման նպատակները և պահանջները կիրառվում են բոլոր ֆիզիկական անձանց նկատմամբ, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Այսպիսով, կոնկրետ դեպքեր կարող են ներառել.
- Դրամական պարտքեր դնելով պետությանը.
- Հարկային հաշվետվությունների չներկայացում կամ կեղծ տեղեկատվություն տրամադրելը.
- Ինքնավար հարկային կարգին հրաժարվելը:
Հարկային պարտավորությունների գնահատումը
Հարկային պարտավորությունների գնահատումն իրականացվում է ՀՀ ՊԵԿ կողմից՝ ըստ առկա հաշվետվությունների և տեղեկությունների։ Այս գործընթացի ընթացքում հնարավոր անձանց համար հաշվարկվում են պարզեցված կանխավճարներ, որոնք կարող են նշանակալիորեն ազդել պարտքի ընդհանուր չափի վրա:
Հայտի լրացման գործընթացը
Հայտի լրացումը պետք է իրականացվի ուշադիր, քանի որ ցանկացած սխալ կարող է հանգեցնել նշանակալի խնդիրների, այդ թվում՝ մերժման: Հարկային պարտավորությունների գանձման գործընթացը սկսվում է հետևյալ քայլերով:
- Հաստատել պարտքը՝ գրեթե 100% վստահություն ունենալով, որ բոլոր տվյալները ճշգրիտ են:
- Լրացնել համապատասխան հայտը, որը պետք է լինի ֆորմալ և քառակուսային:
- Դրամական միջոցների գեղեցիկ հաշվարկները ներկայացնել՝ գումարների ճշգրտման համար:
- Քաղաքացիական նույնականացման համար ներկայացնել անձնագրի պատճեն:
Առանձնահատուկ դեպքեր
Հայտը կարող է փոխվել կախված տարբեր հանգամանքներից, ինչպիսիք են:
- Երիտասարդ անձինք (երեխաներ) այս գործընթացում կարող են ունենալ հատուկ պահանջներ:
- Արտասահմանյան քաղաքացիներ, որոնք ունեն հարկային պարտավորություններ ՀՀ-ում:
- Անհրաժեշտություն հատուկ օրենսդրական փաստաթղթեր ներկայացնելու:
Կարևոր ժամկետները և ընթացակարգը
Այս գործընթացում կարևոր է ժամանակի ճիշտ գնահատումը։ Այն պետք է իրականացվի հետևյալ ժամկետներում:
| Գործողություն | Ժամկետ |
|---|---|
| Հայտի ներկայացում | 2024 թվականի հունվարի 12-ից մինչև 2024 թվականի մարտի 12-ը |
| Հայտի հաստատման ժամկետ | 2024 թվականի մարտի 15-ը |
| Պարտքի վճարման վերջնական ժամկետ | 2024 թվականի ապրիլի 1-ը |
Հետադարձ կապ և ընթացքի վերահսկում
Հայտը ներկայացնելուց հետո հարկավոր է հետևել դրա ընթացքին:
- Քայլ առ քայլ հակադարձ կապի հաստատում՝ անհրաժեշտության դեպքում:
- Հատուկ էլեկտրոնային պորտալների օգտագործում՝ գործընթացը վերահսկելու համար:
- Բյուրոկրատական խնդիրների դեպքում, անհրաժեշտ է կապվել իրավաբանական վարչության հետ:
Սխալներ և խնդիրներ՝ դիմումի ներկայացման գործընթացում
Եթե հայտը մերժվի կամ նկատվի սխալ, անհրաժեշտ է, որ դիմողը.
- Ավելի մանրամասն տեղեկություններ տրամադրի՝ հաստատող փաստաթղթերով:
- Կրկին ներկայացնի դիմումը՝ ուղղված խնդրին:
Հայտի հետագա զարգացումներն ու հերթապահությունները
Եթե հայտը հաստատվում է, հաջորդ փուլը վերաբերում է վճարման փուլին:
- Վճարման իրականացում՝ համաձայն հաստատված ժամկետի:
- Վճարային փաստաթղթերի պահպանում, որոնք կլինեն ապանշված հաստատություն:
Ինչպես հաջողությամբ ավարտել գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը մեծապես կախված է զբաղված անձի համագործակցությունից և իրավաբանական կանոնների հաստատումից։ Կարևոր է ունենալ համապատասխան փաստաթղթեր, ճիշտ լրացված հայտ, և հետևել բոլոր վերոնշյալ քայլերին:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 13-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր փաստաթուղթ, որը ներառում է հարկային վարչարարության շրջանակներում կարևորագույն քայլերը: Դրա հիման վրա ստեղծվում են գործողություններ, որոնք անհրաժեշտ են հարկային պարտավորությունները կատարելու նպատակով:
Գանձման գործընթացը ներառում է մի շարք քայլեր, որոնք սկսվում են հարկpayer-ի պարտավորությունների վերլուծությունից: Առաջին փուլում անցվում է հարկային պարտավորությունների ամբողջական ցուցակագրման փուլը՝ բացառելով հնարավոր սխալներ: Հետո, հարկային վարչությունը՝ հիմք ընդունելով առկա տվյալները, իրականացնում է տեղեկացման գործընթաց, որի շրջանակներում հարկpayer-ին տրամադրվում է տեղեկություն նրա պարտավորությունների մասին:
Այս տեղեկատվության տրամադրումը կարող է իրականացվել ինչպես էլեկտրոնային, այնպես էլ հարյուրավոր աշխատանքային ժամերի ընթացքում, և հարկpayer-ը պարտավոր է արձագանքել նշված տեղեկություններին: Եթե հարկpayer-ը չպատասխանի կամ չկատարի պարտավորությունները, ապա տեղի կունենան հետագա գանձման գործընթացներ, որոնք կարող են ներառել տուգանքներ և կենսաթոշակային զարկերակային վճարներ:
Հարկային պարտավորությունների կատարումը` առցանց համակարգերի միջոցով
Այսօրվա տեխնոլոգիական զարգացումների ազդեցության տակ, ՀՀ ՊԵԿ-ը իրականացնում է հարկային պարտավորությունների կատարումը առցանց համակարգերի միջոցով՝ տրամադրելով անհրաժեշտ բոլոր գործիքները հարկpayer-ների համար: Առցանց համակարգերի միջոցով հարկային պարտավորությունների կատարումը ոչ միայն հեշտացնում է գործընթացը, այլ նաև ապահովում է արագ և արդյունավետ ծառայություններ:
Հարկpayer-ները կարող են օգտվել e-services համակարգից, որը պահանջում է անձնական թվային ստորագրության և ID քարտի առկայությունը: Դրանք թույլ են տալիս կատարել հարկային վճարումներ, ստանալ տեղեկություններ պարտավորությունների մասին և ներկայացնել հարկային հայտարարագրեր: Դուք կարող եք հետևել ձեր հարկային պարտավորությունների կատարմանը նաև QR կոդի միջոցով, որն ապահովում է տեղեկատվության ճշգրտությունը և արագությունը:
Ավելին, այս համակարգերը թույլ են տալիս հարկpayer-ներին ղեկավարել իրենց ֆինանսները` ունենալով ավելի մեծ վերահսկողություն իրենց հարկային պարտավորությունների նկատմամբ: Յուրաքանչյուր ֆիզիկական անձ կարող է ստեղծել իր անհատական հաշիվը, որտեղ նա կարող է տեսնել իր հարկային պատմությունը, կատարել քարտի միջոցով վճարումներ և ստանալ ծանուցումներ:
Եწեք հարկային պարտավորությունների գանձման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության ներկայացրած 13-Ա որոշումը հիմնված է ՀՀ վարչական իրավունքի վրա, որտեղ մանրամասնորեն ներկայացվում են հարկային պարտավորությունների գանձման իրավական հիմքերը: Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է ՀՀ վարչական գործընթացների օրենսդրության հենքի վրա, որի շրջանակներում ներկայացվում են բոլոր իրավական ակտերը:
Այսօր, ՀՀ առջև ծառացած խնդիրներից մեկը օրենքների փոխակերպումն է, ինչը տեղի է ունենում իրավական գործընթացների բարելավման նպատակով: Ելնելով այս իրականությունից, հարկային պարտավորությունների կատարման գործընթացը ենթակա է մշտական փոփոխությունների, ինչը պահանջում է հարկpayer-ների կողմից ուշադիր հետևում: Այնուամենայնիվ, հարկային վարչությունը պարտավոր է ապահովել, որ յուրաքանչյուր գործողություն, որը ձեռնարկվում է, համապատասխանի օրենքներին և կարգերին:
Այս ոլորտում նաև կարևոր է հարկային պարտավորությունների գանձման գծով պետության կողմից իրականացվող վերահսկողությունը, որն ապահովում է իրավական պաշտպանության բարձր մակարդակ: Ցանկացած ֆիզիկական անձ իրավունք ունի դիմելու իրավաբանական խորհրդատվության, եթե նա կարծում է, որ իր իրավունքները խախտվել են: