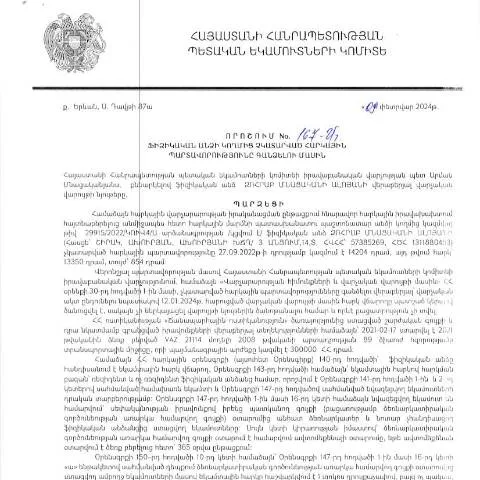
Դիտարկում ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշման նշանակությունը
Երբ խոսքը վերաբերում է հարկային պարտավորություններին, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 167-Ա որոշումը խիստ կարևոր դեր է խաղում։ Այս որոշումը նախատեսում է այն ընթացակարգեր և տարբերակներ, որոնք հնարավորություն են տալիս պետական մարմիններին գանձել հարկային պարտավորությունները, երբ դրանք չեն կատարվել ֆիզիկական անձի կողմից։ Այն ընդգրկում է մի շարք հարցեր, որոնց մասին պետք է տեղեկացված լինեն բոլոր այն հարկ վճարողները, ովքեր կարող են առնչվել այս գործընթացին։
Ովքեր են սահմանափակվում այս որոշման շրջանակներում
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել։ Սակայն, որոշակի դեպքերում կարող են լինել բացառություններ կամ հատուկ պայմաններ։ Ուստի, կարևորություն ունի հասկանալ, թե ովքեր կարող են դիմել այն:
- Հարկ վճարողների դասակարգում: Որոշումը վերաբերում է ինչպես անհատ ձեռնարկատերերի, այնպես էլ սովորական ֆիզիկական անձանց:
- Դեպքեր, երբ որոշումը չի կիրառվում: Եթե ֆիզիկական անձը հարթեցրել է իր պարտավորությունները մինչև որոշման ուժի մեջ մտնելը, ապա այս որոշումը նրան չի վերաբերում:
Հարկային պարտավորութունները գանձելու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը սահմանում է տարբեր քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունների գանձման գործընթացում:
- Հարկային պարտավորությունների հայտնաբերում՝ տվյալ ֆիզիկական անձի կողմից:
- Ձևակերպման գործընթաց՝ գործողությունների մասին տեղեկացնելու վերաբերյալ:
- Դիմումի ներկայացում հարկային մարմիններին:
- Գանձման գործընթացը՝ համաձայն փաստաթղթերով:
Դիմումների ներկայացման ընթացակարգ
Դիմումները ներկայացնելու համար հարկավոր է հետևել որոշակի ընթացակարգին:
Տվյալների հավաքագրում
Դիմումի պատրաստման համար հարկավոր է հավաքագրել հետևյալ տեղեկությունները:
- Ֆիզիկական անձի անձնագիր կամ նույնականացման քարտը;
- Հարկային պարտավորությունների վերաբերյալ վկայականներ;
- Հարկային բաժնի կողմից տրամադրված տեղեկությունը:
Անհրաժեշտ քայլերը
Դիմումը կարող է ներկայացվել հետևյալ կերպ:
- Էլեկտրոնային եղանակով: Դիմումը կարելի է ներկայացնել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, օգտագործելով էլ-կապի կամ էլեկտրոնային ստորագրության միջոց:
- Փաստաթղթերի ներկայացում: Եթե դիմումը ներկայացվում է պետական մարմինների գրասենյակներում, ապա պետք է լրացնել համապատասխան թերթիկներ:
Արդյունքների ստացում և գործընթացի շարունակություն
Դիմումը ներկայացնելուց հետո հարկ վճարողը պետք է սպասի, մինչև ՀՀ ՊԵԿ-ը մշակելով դիմումը, որոշում կկայացնի:
Ինչպես ստանալ տեղեկատվություն դիմումի մասին
Ամբողջ գործընթացը կարելի է հետևել՝ օգտագործելով շփման միջոցները:
- Էլեկտրոնային նամակ, որտեղ կտեղեկացվի դիմումի կարգավիճակի մասին:
- Հեռախոսազանգ՝ հարկային բաժին:
Չհաջողված դիմումները և վերшբերումները
Դիմումը կարող է չմասնակցել կամ մերժվել տարբեր պատճառներով:
Գոյություն ունեցող պատճառները
- Անհրաժեշտ փաստաթղթերի բացակայություն:
- Տվյալների անհամապատասխանություն:
Եթե դիմումը մերժվել է, հարկ վճարողը կարող է դիմել վերաբերող բողոքարկման գործընթացին:
Տվյալների անվտանգություն և պաշտպանություն
Այս հարցը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, ով ներկայացնում է իր տեղեկությունները պետական մարմիններին:
- Առաջարկվում է օգտագործել միայն պաշտոնական կայքերը և խորհրդատվությունները:
- Կախվածության նվազեցման նպատակով, հարկ վճարողները պետք է ուշադիր լինեն իրենց անձնական տվյալների տարածման ժամանակ:
Եզրափակիչ առաջարկություններ
Ապագայում հարկ վճարողներին խորհուրդ է տրվում.
- Ապահովել բոլոր անհրաժեշտ փաստաթղթերի հավաքագրումը մինչև դիմումի ներկայացումը:
- Անհրաժեշտության դեպքում, խորհրդակցել մասնագետների հետ:
- Հետևել իրենց հարկային պարտավորությունների կատարումներին՝ խուսափելու համար հնարավոր հետևանքներից:
Այս բոլոր մեթոդները կարող են օգնել հարկ վճարողներին ապահովել հարկային պարտավորությունների ժամանակին կատարումը և անհրաժեշտ փաստաթղթերի ճիշտ ներկայացումը:
Հարկային պարտավորությունների գանձման գործընթացը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 167-Ա որոշման հիմքում ընկած է այն փաստը, որ յուրաքանչյուր ֆիզիկական անձ պարտավոր է ժամանակին կատարել իր հարկային վճարումները: Այսպիսի որոշումների ընդունումը նպատակ ունի ապահովել հարկային օրենսդրության կատարման վերահսկողությունը և պետական բյուջեի համալրումը: Այս գործընթացում կարևոր է ճիշտ և ժամանակին տեղեկատվության տրամադրումը, որպեսզի հարկ վճարողները կարողանան խուսափել խարդախություններից և անարդյունավետ միջոցառումներից:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է որոշման հրապարակումից հետո, որի ընթացքում պետական եկամուտների կոմիտեն ձեռնարկում է համապատասխան միջոցառումներ՝ պարտքերի գանձման ուղղությամբ: Ավելին, հարկ վճարողները կարող են դիմել վերը նշված որոշման դեմ՝ օգտագործելով իրենց իրավունքները, որոնք սահմանված են ՀՀ վարչական իրավական ակտերի շրջանակներում:
Իրականացվող միջոցառումներ և պատասխանատվություն
Դիմելով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 167-Ա որոշմանը՝ հարկային մարմինները կիրարկում են մի շարք միջոցառումներ՝ կապված պարտքերի գանձման հետ: Այդ միջոցառումները կարող են ներառել՝ հարկային հրաժարականների ստորագրում և հրապարակում, ինչպես նաև հարկային ինֆորմացիայի ստուգում: Այս կերպ հարկային մարմինները ապահովում են, որ բոլոր պարտավորությունները համապատասխանեցված լինեն օրենսդրությանը:
Հարկ վճարողների համար կարևոր է նաև իմանալ, որ որոշման դեմ դիմելը չի պաշտպանում նրանց պատասխանատվությունից: Եթե նրանք ժամանակին չեն կատարում իրենց հարկային պարտավորությունները, կարող են հանդիպել ֆինանսական պատիժների, ինչպիսիք են՝ տուգանքներ կամ այլ վճարներ:
Հարկային պարտավորությունների կատարումն ու իրավագիտակցության բարձրացումը
Հարկային պարտավորությունների կատարման կարևորությունը չի կարելի գերագնահատել, քանի որ դա նպաստում է երկրի տնտեսական կայունությանը: Հարկ վճարողները պետք է ունենան համապատասխան գիտելիքներ և տեղեկություններ հարկային օրենսդրության վերաբերյալ, որպեսզի կարողանան ճիշտ գնահատել իրենց իրավունքներն ու պարտականությունները:
Այս համատեքստում պետական եկամուտների կոմիտեն իրականացնում է բազմաթիվ դասընթացներ և սեմինարներ, որոնց միջոցով բարձրանում է քաղաքացիների իրավագիտակցությունն ու հարկային մշակույթը: Արդյունքում, որակի բարելավումը հարկային համակարգում, ինչպես նաև պարտավորությունների կատարումը կընդլայնի պետական արդյունաբերության կայունությունը: