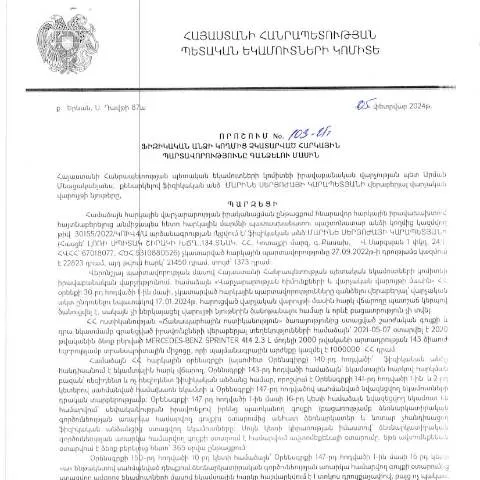
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 103-Ա որոշումը. Ի՞նչ է հարկային պարտավորությունների գանձումը
2024 թվականի փետրվարի 5-ին ՀՀ ՊԵԿ իրավաբանական վարչությունը ընդունեց 103-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս փաստաթուղթը կարևոր դեր ունի Հայաստանի հարկային համակարգում, քանի որ այն նախատեսում է, թե ուղիղ որթնորոշիչ մաշեցրած մարդը ինչ ձևով կարող է դիմել հարկային պարտավորությունների կատարում։
Արդյունաբերության և հարկային համակարգի պատմություն
Արմենիայի հարկային համակարգի ձևավորման գործընթացը սկսվել է 1991 թվականից, երբ երկրում անկախություն ձեռք բերելուց հետո անհրաժեշտություն առաջացավ մշակել նոր հարկային օրենսդրություն։ Այսօր հարկային պարտավորությունների գանձումը դարձել է շատ կարևոր գործընթաց, որը կարգավորվում է օրենսդրական ակտերով, այդ թվում՝ 103-Ա որոշմամբ։
Օրենսդրական հիմքերը
ՀՀ հարկային համակարգի կարգավորումն իրականացվում է ՀՀ վարչական օրենսդրության օրենսգիրքը (HO-139-N), որը հաճախ ենթարկվում է փոփոխությունների։ Որոշումը 103-Ա-ն, որպես օրենք, ուղղված է հավաքագրելու չկատարված հարկային պարտավորությունները, ինչը հնարավորություն է տալիս պետությանը ապահովել ավելի կայուն ֆինանսական իրավիճակ։
Կայունացման գործընթացի մանրամասները
Որպեսզի ֆիզիկական անձը կարողանա կատարել հարկային պարտավորությունները՝ հարկավոր է նախապատրաստել համապատասխան փաստաթղթեր։ Անհրաժեշտ է հավաքել տվյալները, որոնք հաստատում են պարտավորությունների կատարման վերաբերյալ։
Պարզեցվել են հավաքագրման օրենքները
- Պարզեցված վարձաչափերի ներդրում
- Հարկային վարձք տնօրինող հաստատությունները
- Անհրաժեշտ տեղեկությունների հավաքագրման ընթացակարգերը
Օրինակներ և ձեռնարկում
Ֆիզիկական անձիք, ովքեր ցանկանում են դիմել 103-Ա որոշման հիման վրա, պետք է լրացնեն համապատասխան հայտ, որը ներկայացվում է ՀՀ ՊԵԿ տարբեր ստորաբաժանումներին։
Արգելքների վերացման գործընթաց
Անհրաժեշտ է նշել, որ որոշման հիման վրա հարկային պարտավորությունների կատարման դեպքում, կարող են կիրառվել տարբեր արգելքներ։ Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական պատիժներ և ֆինանսական տուգանքներ։
Փաստաթղթի կառուցվածքը
103-Ա որոշումը ունի որոշակի կառուցվածք, որը բաղկացած է մի շարք տարրերից, որոնք պետք է լրացվեն:
- Ֆիզիկական անձի տվյալները (անուն, ազգանուն, ՀՎՀՀ)
- Հարկային պարտավորությունների տեսակը
- Պարտավորությունների չափերը
Քայլ առ քայլ ընթացակարգեր
| Քայլ | Անհրաժեշտ գործողությունը | Ծառայություն |
|---|---|---|
| 1 | Անձնական տվյալների հավաքագրում | ՀՀ ՊԵԿ |
| 2 | Փաստաթղթի լրացում | Պետական ծառայություններ |
| 3 | Եկամուտների հաշվառման գործընթաց | Բանկային հաստատություն |
Կուսակցային մասնակիցների պարտավորությունները
Ֆիզիկական անձի հրավիրումն այս գործընթացին մասնակից է, սակայն հարկային պարտավորությունների կատարման պատասխանատվությունը ընկնում է պետության և քաղաքացու միջև։ Որպեսզի գործընթացը լինի արդյունավետ, հարկավոր է, որ քաղաքացիին ներկայացվի ճիշտ տեղեկություն:
Հարկային պարտավորությունների կատարող անձանց առանձնահատկություններ
- Երևան քաղաքի բնակիչներ
- Այլ մարզերի բնակիչներ
- Օտարերկրյա քաղաքացիներ
Հայտերի ներկայացման եղանակները
Հայտերը կարող են ներկայացվել երկու եղանակով՝ անձամբ կամ էլեկտրոնային ձևով:
Իրավունքն ու առհասարակական սպասարկումը
- Ցանկացած դիմում կարող է ներկայացվել ՀՀ պետական եկամուտների կոմիտե
- Հայտերի էլեկտրոնային ներկայացումը երաշխավորում է բյուրոկրատական գործընթացների արագացումը
Անձնակազմի և դատարանի մասնակցություն
Այն իրավիճակներում, երբ 103-Ա որոշման շրջանակներում իրավական վիճակ է առաջանում, կարող է անհրաժեշտ լինել նաև դատարանի մասնակցությունը։
Քննարկման ու իրավունքի պաշտպանություն
Պետական մարմինները պարտավոր են ապահովել փաստերի և տեղեկությունների բացատրություն, ինչպես նաև իրավունքների պաշտպանության մեխանիզմները:
Հարկային պարտավորությունների բացակայության հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական պատիժների, իսկ հետագա գործընթացների հենց նույն բանը կարող է ազդել նաև իրավասությունների վրա:
Չկատարելու և պատասխանատվության հետևանքները
- Ֆինանսական տուգանքներ
- Տնտեսական հետևանքներ
- Քաղաքական և հասարակական անելիքներ
Կոմիտեի աջակցությունը և տեղեկությունները
ՀՀ պետական եկամուտների կոմիտեն առաջարկում է աջակցության և տեղեկատվության ցանց՝ քաղաքացիների հարկային պարտավորությունների կատարման վերաբերյալ:
Աջակցության ծառայություններ
Հարկային ենթակառուցվածքները ապահովում են քաղաքացիների պահանջները բավարարելու համար անհրաժեշտ տեղեկատվությունը:
Միացված լինելով 103-Ա որոշմանը, քաղաքացիները կարող են ստանալ հարկային պարտավորությունների կատարման ինֆորմացիոն աջակցություն, որը կնպաստի ճիշտ և ժամանակին գործողությունների իրականացմանը:Հարկային պարտավորությունների կատարման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչությունը, իր նպատակներով, պարտադիր հարկային պարտավորությունների կատարման գործընթացը կազմակերպում է իրավական բարձրագույն չափանիշներով, որոնք ծառայում են որպես հուսալի մեխանիզմներ հարկային վարչարարության իրականացման համար: Ազգային օրենսդրությունը, մասնավորապես՝ ՀՀ հարկային օրենսդրությունը, նախատեսում է, որ հարկային պարտավորությունները կարող են կատարվել տարբեր ձևերով, բայց նաև ընդգրկում է պարտադիր պայմանները անգործության պարագայում:
Հարկային պարտավորությունների կատարման գործընթացը սկսվում է հարկային մարմնի կողմից տվյալների ստուգմամբ, որը կարող է ներառել ֆիզիկական անձի և իրավաբանական անձի միջև համագործակցության տարբեր ձևեր: Օրինակ, ՀՀ ՊԵԿ-ը կարող է օգտագործել էլեկտրոնային համակարգեր՝ հարկորդի պարտավորությունների մասին տեղեկություններ ստանալու համար: Անհրաժեշտությունը առաջանում է, երբ հարկադիր հոգեբանությամբ պարտադիր վճարներ չեն կատարվել, ինչն իր հերթին կարող է հանգեցնել վարչական միջոցառումների:
Այս դեպքում, հարկային մարմինը կարող է իմանալ ֆիզիկական անձի ֆինանսական կարողությունների մասին, ինչի հիման վրա որոշումներ են կայացվում: Հարկային պարտավորությունների կատարման գործընթացի արդյունավետությունը շատ մեծ է, քանի որ այն հիմնված է տվյալների կառավարման համակարգերի վրա, որոնք հնարավորություն են տալիս արագ արձագանքել և կառավարել հարկային պարտավորությունները:
Իրավական միջավայրի փոփոխությունները և դրանց ազդեցությունը
Մեր երկրում հարկային կարգավորումների և վարչարարությունների մշտական փոփոխությունները պահանջում են, որպեսզի հարկային մարմինները մշտապես թարմացնեն իրենց ռազմավարությունները: 2024 թվականի կանոնակարգերի և նորմերի փոփոխությունները, որոնց անդրադարձել է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Մարինե Կարապետյանը, կարևոր դեր են խաղում հարկային պարտավորությունների կատարման գործում: Այս փոփոխությունները, որոնք ուժի մեջ են մտել 2024 թվականի սկզբին, նախատեսում են նոր մեխանիզներ, որոնք թույլ են տալիս ավելի արդյունավետ վերահսկել հարկային պարտավորությունները:
Իրավական միջավայրի այս փոփոխությունները չեն միայն օրենսդրիամոնտաժային բնույթի. դրանք նաև ներառում են նոր տեխնոլոգիաների կիրառություն և հարկային գործառնությունների էլեկտրոնային ձևավորման խթան:
Ավելացված բովանդակությունը ապահովում է մի շարք նոր հնարավորություններ, որոնք անդրադանում են ինչպես հարկային մարմինների, այնպես էլ հարկատուների աշխատանքի արդյունավետությանը: Օրինակ, ավելի պարզեցված կարգավորումները և տեխնոլոգիական նորարարությունները կարող են տարածվել նաև այլ ոլորտներում, որոնք կապված են հարկային պարտավորությունների կատարման հետ:
Փոփոխությունների ազդեցությունը հարկատուի իրավունքների և պարտականությունների վրա
2024 թվականի օրենսդրական փոփոխությունները, որոնք առնչվում են հարկային պարտավորությունների կատարմանը, կարող են էական ազդեցություն ունենալ հարկատուի իրավունքների և պարտականությունների վրա: Այս փոփոխությունները, բացի նրանից, որ խստացնում են հարկային պարտավորությունների կատարման վերահսկողությունը, նաև առնչվում են հարկատուի իրավունքների պաշտպանության նոր մեխանիզմների ներդրմանը:
Հարկային մարմինները,՝ ի լրումն իրավաբանական որոշումների, պարտավոր են նաև արժեքավոր տեղեկություններ տրամադրել հարկատուներին իրենց իրավունքների մասին, որոնք վերաբերում են բողոքարկման գործընթացներին, վարչական վարումներին և այլ հարցերի, որոնք կարող են առաջանալ հարկային պարտավորությունների կատարման ժամանակ:
Սա նշանակում է, որ հարկատուները պետք է ունենան հասանելիություն և տեղեկացվածություն իրենց իրավունքների մասին, որպեսզի կարողանան արդյունավետորեն պաշտպանել իրենց շահերը: Ստեղծված իրավական միջավայրում հարկային մարմինները պարտավոր են կատարել transparent և արդար գործելակերպ, որպեսզի ապահովեն հարկատուի իրավունքների անվտանգությունը: