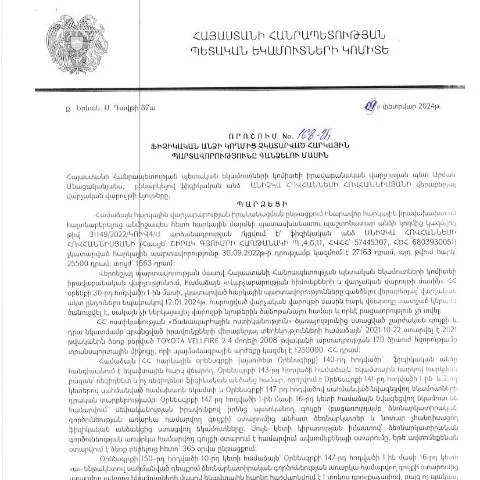
Կառավարության որոշման նշանակությունը և բովանդակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 168-Ա որոշումը կարևոր փաստաթուղթ է, որը վերաբերում է հարկային պարտավորությունների կատարման գործընթացին: Այն ներկայացնում է համապատասխան կարգավորումները, որին պետք է հետևեն ֆիզիկական անձինք, որոնք չհասցրեցին կատարել իրենց հարկային պարտավորությունները: Սա ոչ միայն վարչական, այլ նաև իրավական նշանակություն ունի, որի միջոցով պետությունը կարող է կարգավորել հարկային հարցերը:
Ովքե՞ր կարող են դիմել այս որոշման միջոցով
Այս փաստաթուղթը կարող են կիրառել բոլոր այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այսպիսով, ցանկացած քաղաքացի, ում հարկեր չեն վճարվել համապատասխան ժամանակահատվածում, պետք է ընդունի այս որոշման պայմանները: Սա վերաբերում է նաև այն դեպքերին, երբ հարկային պարտավորությունները կապված են մասնավոր անձանց, իրավաբանական անձանց կամ կազմակերպությունների նկատմամբ:
Պարտադիր քայլեր փաստաթղթի լրացման համար
Ավելի մանրամասն ուսումնասիրենք, թե quais քայլեր պետք է կատարել, որպեսզի ճիշտ լրացնել այս որոշումը:
- Լրացում: Պետք է առաջին հերթին ապահովել, որ լրացվեն բոլոր պահանջվող դաշտերը: Ցանկացած բաց թողած ինֆորմացիա կարող է հանգեցնել փաստաթղթի չընդունման:
- Գրանցման համար անհրաժեշտ տվյալներ: Աշխատանքային կամ ֆինանսական տվյալները պետք է ճիշտ ներդրվեն՝ հաշվի առնելով սուբյեկտի տեղեկատվությունը:
- Հարկային պարտավորությունների շեշտադրում: Պետք է նշել այն հարկային պարտավորությունները, որոնք չեն կատարվել և դրանց ժամկետները:
Պաշտոնական փաստաթղթի կառուցվածք
Այս փաստաթուղթը բաղկացած է մի քանի կարևոր հատվածներից, որոնք ներառում են ինչպես անձնական տվյալները, այնպես էլ հարկային պարտավորությունների մանրամասները:
- Ֆիզիկական անձի տվյալները: Անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի կամ նույնականացման համարը:
- Հարկային պարտավորությունների ընկալումն: Որակի և քանակի նկարագրություն:
- Ռազմավարական դրույթներ: Հարկային պարտավորությունների կատարման ժամկետներ:
Փաստաթղթի ներկայացման գործընթացը
Հարկային պարտավորությունները վերստուգելուց հետո, անհրաժեշտ է համապատասխան փաստաթուղթը ներկայացնել պետական կառույցին: Անհրաժեշտ է նշել, թե ինչ ձեւերով կարելի է ներկայացնել փաստաթուղթը:
- Անցնում առցանց: Տվյալների ներկայացումը կարող է կատարվել առցանց: Դա շատ ժամանակ է խնայելու:
- Նույնականացման պետք է: Դիմումները պետք է ուղարկվեն մատչելի էլեկտրոնային ստորագրությամբ:
- Ներկայացում գրավոր: Եթե անձնավորությունը ցանկանում է տրամադրել գրավոր օրինակ, այն պետք է ուղարկվի ՀՀ ՊԵԿ:
Ինչպես հետևել դիմումի ընթացքին
Դիմումի ներկայացումից հետո անհրաժեշտ է ճիշտ տեղեկանալ, թե ինչպես կարելի է հետևել դրա ընթացքին:
- Համաձայնագիր: Պետք է ստանալ համապատասխան համաձայանագիր, որը կլինի ապացույց:
- Էլեկտրոնային համակարգ: ՊԵԿ-ի կայքում կարող եք մուտք գործել ձեր անձնական էջը:
- Տեղեկատվություն ստանալ: Կան նաև հեռախոսահամարներ, որոնցով կարելի է կապ հաստատել:
Որոնք են անհրաժեշտ փաստաթղթերը
Այս որոշման հիման վրա, պետք է պատրաստել մի շարք փաստաթղթեր, որոնք պետք է ներառվի դիմումի հետ:
- Անձնագրի պատճեն: Հավաստելու համար անհրաժեշտություն:
- Հարկային հաշվետվություն: Հարկային պարտավորությունների վերաբերյալ:
- Հաշվարկային տեղեկանք: Պետք է ներկայացվի նաև:
Հաստատված փաստաթղթերի տեսակները
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Անձնագիր | Դիմողի անձնագրի պատճենը: |
| Հարկային հաշվետվություն | Տվյալ տարվա հարկային պարտավորությունների մասին: |
| Հաստատող տեղեկանքներ | Ֆինանսական տվյալները հաստատող փաստաթղթեր: |
Դիմումի վերանայման գործընթացը
Դիմման ներկայացումից հետո, հարկադիր մարմինը սկսում է վերանայման գործընթաց, որի ընթացքում կարող են լինել որոշակի իրավիճակներ, որոնք պետք է հաշվի առնել:
- Ավարտման ժամկետ: Մինիմալ ժամկետը, որում պետք է ավարտվի գործընթացը:
- Տեղեկացման ուղարկում: Եթե գործընթացը երկար տևում է, հարկադիր մարմինը պետք է տեղեկացնի դիմողին:
Վիճակագրական տվյալներ
Հարկային պարտավորությունների կատարման վիճակագրությունը ևս կարևոր է: Մասնավորապես, հարկային մարմիններն ապահովում են տվյալների հրապարակումը:
- Վերջին տարիների վիճակագրական տվյալները: Դրանք ցույց են տալիս, թե որքան մարդ է դիմել նմանատիպ հարցերով:
- Ինչպե՞ս է փոփոխվել հարկային քաղաքականությունը: Թվում է, որ յուրաքանչյուր տարի ավելանում են հարկային հարկադրումները:
Փաստաթղթի ազդեցությունը հարկային քաղաքականության վրա
Այս որոշումը կարող է ունենալ երկարաժամկետ ազդեցություն հարկային քաղաքականության վրա՝ նվազեցնելով հարկերի չկատարման դեպքերը:
- Քաղաքացիների գիտակցության բարձրացում: Ֆիզիկական անձինք ավելի ուշադիր կլինեն իրենց հարկային պարտավորությունների նկատմամբ:
- Նոր կարգավորում: Այժմ պետական մարմինները կարող են ավելի արդյունավետ միջոցներ կիրառել հարկերի հավաքման համար:
Եզրակացություն
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը կարևոր և անհրաժեշտ է բոլոր ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ: Այն ապահովում է ավելի կազմակերպված և համակարգված մոտեցում հարկային հարցերին:
Թույլտվություն և կարգավորումներ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը, հիմնվելով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 168-Ա որոշման վրա, ձգտում է ապահովել հարկային պարտավորությունների ճիշտ և արդյունավետ գանձման գործընթաց: Սա ներառում է իրավական շրջանակների և ընթացակարգերի խիստ պահպանման պահանջները, որոնք նախատեսված են ՀՀ վարչական գործընթացների օրենսգրքում (HO-139-N): Բոլոր մարմիններն, որոնք մասնակցում են հարկային պարտավորությունների գանձման գործընթացին, պարտավոր են իրականացնել իրենց գործառույթները օրենքի սահմաններում, ինչը նշանակում է, որ ցանկացած քայլ, բացի վարույթից կամ կարգից, կարող է հանգեցնել իրավաբանական հետևանքների:
Ինչպես արդեն նշվել է, հարկ վճարողը պետք է ունենա հնարավորություններ՝ իր պարտավորությունները կատարելուն ուղղված գործընթացում: Այս շրջանակում, հարկ վճարողի իրավունքները ներառում են, բայց չեն սահմանափակվում՝ հարկային տեղեկատվություն ստանալու, նախկինում կատարված վճարումների վերաբերյալ պարզաբանումներ ստանալու, ինչպես նաև հարկային պարտավորությունների գանձման գործողություններին առնչվող փաստաթղթերը դիտելու իրավունքներ:
Հարկային պարտավորությունների գանձման դեպքում առկա բողոքարկման մեխանիզմներ
Հարկային պարտավորությունների գանձման գործընթացում, հարկ վճարողները կարող են դիմել բողոքարկման մեխանիզմներին, որոնք նախատեսված են ՀՀ օրենսդրությամբ: Այս մեխանիզմները ներառում են բողոքարկման գործընթացներ, որոնք հնարավոր են ինչպես առաջին, այնպես էլ երկրորդ ատյաններում: Բողոքարկման հիմքերը կարող են լինել տարբեր՝ սկսած հարկային պարտավորության անհիմն գանձումից մինչև ընթացակարգերի խախտումներ:
Դիմելու համար հարկ վճարողը պետք է ներկայացնի իր բողոքը ՀՀ ՊԵԿ համապատասխան ստորաբաժանումներին, որտեղ պետք է ներկայացվենSupporting documents, որոնք ապացուցում են բողոքի հիմքերը: Բողոքի գործընթացն ընդգրկում է որոշակի ժամկետներ, և հարկ վճարողը պետք է հետևի այդ ժամկետներին, որպեսզի չկորցնի իր իրավունքները:
Հարկային վարչությունը պարտավոր է տրվել իրավական հիմքերով, և որոշումները պետք է հիմնված լինեն փաստական, նյութական և իրավական հիմնավորումների վրա: Բողոքարկման վերջնական որոշումը կարող է լինել խիստ վերահսկողական, և հարկ վճարողները կարող են շարունակաբար դիմել դատարան, եթե նրանց իրավունքները խախտված են:
էլեկտրոնային սպասարկումների դերը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ հարկային մարմինները լայնորեն կիրառում են էլեկտրոնային սպասարկումներ, որոնք նպաստում են հարկային պարտավորությունների գանձման գործընթացի արդյունավետությանը: Էլեկտրոնային սպասարկումների միջոցով իրականացվող գործընթացները ներառում են հարկային հաշվետվությունների ներկայացում, հարկային պարտավորությունների տեղեկատվություն ստացում, ինչպես նաև հնարավոր պարտավորությունների բողոքարկման գործընթացները:
Հարկ վճարողները կարող են հեշտությամբ մուտք գործել իրենց հարկային տեղեկատվությանը, ինչը նվազեցնում է ժամանակի կորուստը և թույլ է տալիս ավելի լավ կառավարել իրենց հարկային պարտավորությունները: Էլեկտրոնային վավերացման համակարգը, որն օգտագործում է ID քարտեր և էլեկտրոնային ստորագրություններ, կարող է ծածկել նաև հարկ վճարողների անվտանգության կարիքները, ինչը շատ կարևոր է տեղեկությունների պաշտպանության տեսանկյունից:
Հարկային վարչությունը մշտապես աշխատում է էլեկտրոնային ծառայությունների բարելավման ուղղությամբ, և սպասվում է, որ ապագայում նորագույն տեխնոլոգիաների ներդրումը, ինչպիսիք են արհեստական բանականությունը և ավտոմատացման համակարգերը, կավելացնեն գործընթացների արդյունավետությունը: