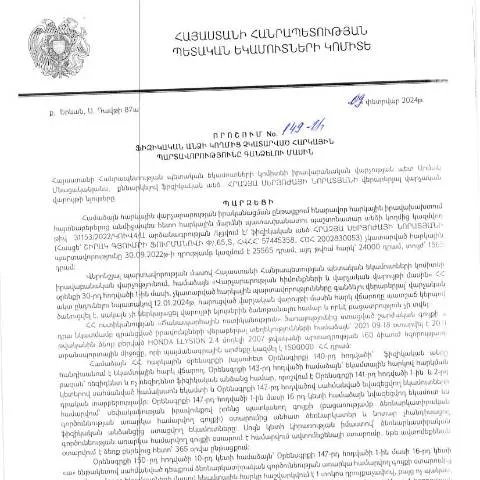
Արդարացի հարկային պարտավորությունների գանձման ընթացակարգը
Հայաստանի Հանրապետության Կառավարության 09.02.2024-յան որոշումը, որին կապակցված ձևը ստեղծվել է, վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին։ Սա կարևոր քայլ է երկրի հարկային քաղաքականության մեջ, որը թույլ է տալիս պետությանը արդյունավետ կառավարել հարկային պարտավորությունները և ապահովել սոցիալական պաշտպանության համակարգերի ներդրումը։
Դokumentի նշանակությունը
Այս փաստաթուղթը, որը հայտնի է որպես «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշում, նախատեսում է իրավական հիմք այն ֆինանսական պարտավորությունների գանձման համար, որոնք անհատները չեն կատարել։ Այսպիսով, փաստաթուղթը չունի միայն օրենսդրական նշանակություն, այլ նաև սոցիալական պատասխանատվություն։
Ով է ներկայացնում ձևը և ինչու
Այս ձևը ներկայացնում են այն բոլոր ֆիզիկական անձինք, որոնց նկատմամբ Հայաստանի Հանրապետության հարկային մարմինները ունակ են պահանջել չկատարված պարտավորությունների գանձում։ Հարկային պարտավորություններն ամփոփվում են հարկային տեսչությունների կողմից, որոնք գնահատում են յուրաքանչյուր անձի ֆինանսական գործունեությունը և պարտավորությունները։
Բացի այդ, հարկային մարմինները կարող են ներկայացնել այս ձևը՝ որպես նախազգուշացում այն անձանց նկատմամբ, որոնք ուշացնում են իրենց հարկային պարտավորությունները, մինչդեռ պարտավորությունները լիարժեք կատարելը կարևորվում է քաղաքացիների սոցիալական իրավունքի համար։
Պատրաստման և լրացման ընթացակարգը
Դրանից հետո, երբ անձը տեղեկացավ իր պարտավորությունների մասին, նա պետք է անցնի ձևի լրացման գործընթացին։ Սա ներառում է օգտագործել ՀՀ ՊԵԿ պաշտոնական կայքը, որտեղ տեղադրված են բոլոր անհրաժեշտ տեղեկությունները և օրինակները։
Ֆորմայի կառուցվածքը
Ֆորման բաղկացած է մի քանի բաժիններից, որոնք կարևոր են ճիշտ լրացման համար։ Ներկայացնում ենք հիմնական բաժինները, որոնք անհրաժեշտ են, որպեսզի օգտվողը կարողանա ճիշտ և արդյունավետ լրացնել ձևը։
- Անձի տվյալներ: Ներում են անուն, ազգանուն, ծննդյան ամսաթիվ և անձնագիր/ՀԾՀ տվյալներ:
- Հարկային պարտավորությունների տվյալներ: Այստեղ պետք է նշել համապատասխան պարտավորությունները, դրանց գումարները և ժամկետները:
- Հայտարարություն: Այս բաժնում անհրաժեշտ է հաստատել, որ տեղեկությունները ճիշտ են:
Հնարավոր զանգվածներ և դրանք լրացնելու ծուղակները
Չնայած փաստաթղթի պարզությանն, շատ քաղաքացիներ հանդիպում են դժվարությունների, երբ լրացնում են ձևը։ Ստորև ներկայացված են որոշ հիմնական սխալներ, որոնցից խուսափելը կարևոր է.
- Անձնական տվյալների սխալ լրացում, ինչպիսիք են անունը կամ ազգանունը՝ ըստ անձնագրի:
- Հարկային պարտավորությունների գումարների սխալ նշում, ինչը կարող է հանգեցնել տույժի:
- Անհրաժեշտ փաստաթղթերի չկիցումը, որոնք պահանջվում են տվյալ ձևի համար:
Դրույքները և պայմանները
Հարկային պարտավորությունները չկատարելու դեպքում, կարող են կիրառվել տույժեր և այն գանձման գործընթացը սկսվում է համապատասխան հրամանով։ Քանի որ գործընթացը կարող է տևել, օգտվողները պետք է հաշվի առնեն որոշակի ժամկետներ, որոնք վերաբերում են այս փաստաթղթի ներկայացմանը։
| Ժամկետ | Գործողություն |
|---|---|
| 30 օր | Հարկային պարտավորությունների մարումը՝ առանց տույժերի: |
| 60 օր | Հարկային պարտավորությունների կատարումը՝ առանց տույժերի: |
| 90 օր | Հարկային պարտավորությունների կատարումը՝ հնարավոր տույժերով: |
Դեպոզիտ և հաստատման ընթացակարգ
Ֆորման կարող է ուղարկվել էլեկտրոնային եղանակով կամ ուղղակի դիմելով հարկային տեսչությանը։ Էլեկտրոնային եղանակը ավելի արագ և արդյունավետ է, քանի որ դա թույլ է տալիս մինիմալացնել մասնագիտական շփումը։
- Էլեկտրոնային հայտ: Հաջորդ քայլը, օգտվողն անհրաժեշտ է մուտք գործել ՀՀ ՊԵԿ կայք և լրացնել տվյալները համացանցում, օգտագործելով իր էլեկտրոնային ստորագրությունը:
- Մանրածախ տարածք: Եթե անձը ցանկանում է գումարը վճարել հայտի խմբագրումից հետո, ապա պետք է դիմի հարկային տեսչություն և ներկայացնի ձևը՝ ուղեկցող փաստաթղթերով:
Հետագա գործընթացը
Այս փաստաթուղթը ներկայացնելուց հետո հարկային մարմինները ստուգում են տեղեկությունները և տեղյակ են, թե ինչ կերպ է կատարվում պարտավորությունների գումարը։ Եթե անհրաժեշտ է, կարող են դիմել լրացուցիչ փաստաթղթերի կամ տեղեկությունների:
Հարկային մարմինների կողմից իրականացվող գործընթացները կարող են տևել մինչև 30 օր, սակայն հաճախ կարող են լինել նաև արագացնելման դեպքեր։ Ենթադրվում է, որ ձեռնարկված բոլոր քայլերը և ներկայացված փաստաթղթերը համապատասխան են, ապա հարկային պարտավորությունները կհանձնվեն:
Իրավական հետևանքները
Եթե ձևը լրիվ և ճիշտ է ներկայացված, ապա հարկային մարմինները պարտավոր են հավանություն տալ և հաստատել հօգուտ քաղաքացու։ Սա նշանակում է, որ անձը ազատվում է նախկին պարտավորություններից և կարող է հանդուրժել նոր հարկային պարտավորություններ։ Եթե ձևը մերժվում է, ապա քաղաքացին պետք է լինի տեղեկացված պատճառների մասին և պետք է խուսափել պարտավորությունների կրկնակի խնդրից, որպեսզի չստանա նոր տույժեր:
Հանրային ծառայություններ
Հայաստանում հարկային ոլորտում բազմաթիվ հանրային ծառայություններ են տրվում, և քաղաքացիները կարող են օգտվել բացառապես էլեկտրոնային ծառայություններից։ ՀՀ ՊԵԿ կայքում կան նաև հեռախոսային ծառայություններ և առցանց խորհրդատվություն, որոնց միջոցով քաղաքացիները կարող են ստանալ իրենց հարցերը:
Այսպիսով, հարկային պարտավորությունների համեմատության մեջ, այս փաստաթղթի լրացումը և ներկայացումը կարևորվում է որպես քաղաքացիների սոցիալական պատասխանատվության և պետական իրավական գործընթացների ինստիտուտ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 149-Ա որոշումը, որը վերաբերում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», նշում է կարևորագույն քայլեր հարկային պարտավորությունների իրականացումից խուսափած անձանց նկատմամբ։ Այս գործընթացն իրականացվում է ըստ ՀՀ հարկային օրենսդրության պահանջների, որտեղ հարկային պարտավորությունների կատարումը պարտադիր է յուրաքանչյուր ֆիզիկական անձի համար, անկախ նրա ֆինանսական վիճակից։
Հարկային պարտավորությունները գանձելու նպատակով, ՀՀ ՊԵԿ-ը օգտվում է մի շարք մեխանիզմներից, որոնց թվում են՝ հարկային հաշվետվությունների վերլուծություն, հարկային ստուգումներ, ինչպես նաև հարկային պարտավորությունների գանձման վերաբերյալ ծանուցումներ։ Գանձման գործընթացը սկսվում է այն պահից, երբ ֆիզիկական անձը չկատարում է իր հարկային պարտավորությունները, ինչի արդյունքում ՀՀ ՊԵԿ-ը կարող է ընդունել համապատասխան որոշման նախագծեր՝ հարկային պարտավորությունների գանձման համար։
Փաստերի ստուգման և ապացուցման գործընթացը
149-Ա որոշումն ընդգրկում է նաև փաստերի ստուգման գործընթացը, որի ընթացքում հարկ վճարողը կարող է ներկայացնել ապացույցներ իր կողմից հարկային պարտավորությունների իրականացման վերաբերյալ։ Օրինակ, եթե անձը հավատացնում է, որ իր եկամուտները չեն համապատասխանում ՀՀ ՊԵԿ-ի կողմից նշված տվյալներին՝ կարող է դիմել հարկային վարչությանը՝ ներկայացնելով համապատասխան փաստաթղթեր։
Այս գործընթացում կարևորագույն է ապացույցների պատշաճ ներկայացումը, ինչի արդյունքում հնարավոր է նվազեցրել կամ էլ ամբողջությամբ վերացնել հարկային պարտավորությունները։ Ապացույցների ընդունման գործընթացը միայն նախաձեռնվում է, եթե հարկ վճարողը կարողանում է հիմնավորել իր դիրքորոշումը՝ տրամադրելով համապատասխան հաշվետվություններ, ինչպես նաև ստանալով համապատասխան տեղեկություններ այլ մարմիններից։
Հարկային վիճակի վերահսկողության մեթոդները
ՀՀ ՊԵԿ-ի կողմից կիրառվող հարկային վիճակի վերահսկման մեթոդները ներառում են հարկ վճարողների համակարգի տարբերակված հաճախորդների վարչում, որտեղ հարկ վճարողները դասակարգվում են ըստ իրենց հարկային պարտավորությունների կատարողականության։ Այս մեթոդը թույլ է տալիս առավել արդյունավետ կերպով գնալ հարկային պարտավորությունների գանձման գործընթացին, քանի որ այն ուսումնասիրում է հարկ վճարողների պրոֆիլի մանրամասները՝ հաշվի առնելով նրանց ֆինանսական վիճակն ու տրամադրված փաստաթղթերը։
Հարկային վիճակի վերահսկման մեթոդները նաև ներառում են տարբեր թվային գործիքներ, որոնք հնարավորություն են տալիս իրական ժամանակում ստուգել հարկ վճարողների գործունեությունը։ Օրինակ, ՀՀ ՊԵԿ-ը կարող է օգտագործել էլեկտրոնային գանձումների համակարգ, որը թույլ է տալիս արագ և հետևողականորեն ստուգել, թե արդյոք հարկ վճարողները իրենց պարտականությունները կատարում են ժամանակին և ըստ օրենսդրության պահանջների։