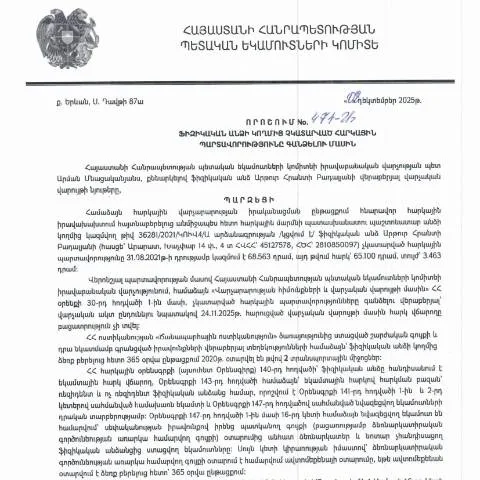
Բյուջետային պարտավորությունների կատարումը. Կառավարության որոշման 474-Ա դերնագիր
Հայաստանի Հանրապետությունում հարկային պարտավորությունները կատարելու գործընթացը որոշակի ստանդարտներ է պահանջում, որոնցից մեկի մասին է խոսքը գրված այս հոդվածում: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08․12․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 474-Ա որոշումը, լուսաբանվում է ստորև:
Հաստատման անհրաժեշտությունը և հասարակության համար նշանակությունը
Այս որոշումը ստեղծվել է հարկային պարտավորությունների իրականացման գործընթացները պարզեցնելու և առավել հստակեցնելու նպատակով։ Այն հստակեցնում է, թե ինչպես են ֆիզիկական անձիք պետք է կատարեն իրենց հարկային պարտավորությունները, որպեսզի կանխե՛ն ֆինանսական խնդիրները:
Փորձառությունների հիմք
Ներքևում ներկայացված է սահմանված ընթացակարգի հիմնական կետերը, որոնք ստեղծվել են օրենքի շրջանակներում:
- Սահմանված ժամկետներ և տուգանքների չափեր:
- Հարկային պարտավորությունների չկատարումը և դրա հետևանքները:
- Դատական արգումենտների հիմքերը:
Շնորհանդեսը և նշանակությունը
Այս որոշումը, իհարկե, իրավական փաստաթուղթ է, որն ունի հաշվապահական համակարգի կարևոր դերակատարումը՝ հարկային պարտավորությունների իրականացման տեսանկյունից:
Հասարակության համար բացահայտ ուղեցույց
Ժողովրդին տրամադրվում են հստակ ուղեցույցներ, թե ինչպես պետք է ղեկավարել իրենց հարկային պարտավորությունները, ինչը խուսափելու հնարավորություն է տալիս անարդար ֆինանսական հետևանքներից:
Գործընթացի մանրամասները
Բյուջետային պարտավորությունների կատարման գործընթացը կամաց-կամաց երկարաձգվում է, և դրա ուղեցույցները պահանջում են հատուկ ուշադրություն:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Ներկայացված է որոշման մեջ որոշակի պահանջներ, որոնց հիման վրա պետք է լրացվեն համապատասխան փաստաթղթերը:
- Պետք է ներկայացնել բոլոր պահանջվող փաստաթղթերը:
- Լրացվել են սահմանված ձևերը՝ ըստ ցուցումների:
- Մատակարարվել են բոլոր համապատասխան վճարումները:
Պրոցեսի հետևանքները. իրավունքներ և պարտականություններ
Այս գործընթացի մեջ կարևորագույն հարցը, որը պետք է դիտարկվի, բոլոր իրավական հետևանքների և պարտականությունների առկայությունն է:
Դատական կարգի հնարավոր հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, նա կարող է ենթարկվել իրավական պատասխանատվության:
- Տուգանքների կիրառման հնարավորությունը:
- Դատական կարգի պահանջ:
Կառավարության որոշման պատմությունը
Այս որոշումն իրականացվել է կառավարության կողմից, որը լայնորեն ուսումնասիրել և ընդունվել է օրենքով:
Պատմական զարգացումները
Պարտավորությունների կատարումը երկար ժամանակ էր, որ պահանջում էր փոփոխություններ: 2025 թվականին Կառավարությունը որոշեց ընդունել այս նոր որոշումը:
Քաղաքացիների համար նշանակալի ժամկետներ
Հարկային պարտավորությունների կատարումը ունի հստակ ժամկետներ:
| Ժամկետ | Գործողություն | Նշումներ |
|---|---|---|
| 2025 թվականի դեկտեմբեր | Ֆինանսական հաշվետվությունների ներկայացում | Պետք է ներկայացվի վերը նշված փաստաթղթերի հավաքածուի հետ |
| 2026 թվականի հունվար | Ամփոփումներ և ստուգումներ | Հարկային մարմինը քննարկում է փաստաթղթերը |
Փաստաթղթի դերակատարումը գործընթացում
Այս որոշումը հանդիսանում է առանցքային փաստաթուղթ, որը նպաստում է հարկային պարտավորությունների կատարելության ապահովմանը:
Ինչպես ավելացնում է նորություն՝ մարդկային կյանքում
Այս որոշումը՝ որպես նորություն, թույլ է տալիս քաղաքացիներին հնարավորինս արագ և արդյունավետ կերպով կատարելու իրենց պարտավորությունները:
Այն կարող է խուսափել ֆինանսական դժվարություններից և պաշտպանել քաղաքացիների իրավունքները:
Հրամանագրված ընթացակարգերը գործընթացում
Այս գործընթացն ունի մի շարք հրամանագրված ընթացակարգեր, որոնք քաղաքացիները պետք է հաշվի առնեն:
Իրավական կարգավորումները
- Արդարադատության նախարարության առաջարկները:
- Հարկային մարմինների դերը:
- Հասարակության մասնակցությունը:
Այս հոդվածը նպատակ ունի ներդնել հստակություն և ստեղծել շոշափելի հիմքեր, որոնց վրա քաղաքացիները կարող են հույս դնելու իրենց հարկային պարտավորությունների կատարման գործում:
ՊԵԿ իրավաբանական վարչության որոշման նշանակությունը
2025 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 474-Ա որոշումը կրում է կարևոր նշանակություն ինչպես հարկային պարտավորությունների կատարման, այնպես էլ հարկային տեխնոլոգիաների միտումներ նկատմամբ։ Այս որոշումը պետք է դիտարկել ոչ միայն որպես հարկային վարչարարության գործիք, այլ նաև որպես համակարգային բարեփոխումների արդյունք, որը միտված է բարձրացնելու հարկային գիտակցության մակարդակը քաղաքացիների մոտ։
Ավելի քան երբևէ, յուրաքանչյուր ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, պարտավոր է անխուսափելիորեն շեշտել իր ֆինանսական իրավիճակը, վեր հանել իր պարտականությունները և աշխատել լուծելու դրանք։ Ավելին, այս որոշումը նաև հնարավորություն է ընձեռում այն անձանց, ովքեր կամավոր կերպով ցանկանում են կարգավորել իրենց հարկային պարտավորությունները, օգտվել առավելագույնս բարենպաստ պայմաններից, ինչպիսիք են տուգանքներից ազատվելը կամ դրանց զեղչերը։
Մասնագիտական խորհրդատվություն հարկային պարտավորությունների կատարման հարցում
Հարկային պարտավորությունների իրականացման գործընթացում կարևոր է մասնագիտական խորհրդատվության անբաժանելիությունը։ ՀՀ ՊԵԿ-ի կողմից հրապարակված 474-Ա որոշման շրջանակներում, մասնագետների կողմից տրամադրված խորհրդատվությունները կարող են ներառել հարկային հաշվետվությունների տրամադրումը, հարկերի հաշվարկման մեթոդները և բացթողումների հնարավոր հետևանքները։
Հարկային ոլորտում մասնագիտական օգնություն ստանալու նպատակով կարևոր է կապ հաստատել հարկային խորհրդատվության ոլորտի մասնագետների հետ, որոնք կարող են առաջարկել արդյունավետ գործիքներ և ռազմավարություններ, որոնք կօգնեն մեկուսացնել որոշումների ընդունմանը և կարգավորել հարկային պարտավորությունները։ Այսօրինակ, հարկային խորհրդատվություն ստանալու համար կարող եք դիմել ՀՀ ՊԵԿ-ին, որն առաջարկում է անվճար խորհրդատվական ծառայություններ՝ քաղաքացիներին աջակցելու համար։
Դասեր և կայացրած որոշումների հետևանքները
Հարկային պարտավորությունների կատարման անկումը, որը հանգեցրեց 474-Ա որոշման կայացմանը, ցույց է տալիս, որ հարկային օրենքների և կանոնների պահպանման կարևորությունը չափազանց բարձր է։ Այսօրինակ որոշումների կայացումը ոչ միայն ենթադրում է կոնկրետ դեպքերի հետևանքների ուսումնասիրություն, այլ նաև ուսուցողական դեր է խաղում՝ հասարակության շրջանում հարկային գիտակցության բարձրացման ուղղությամբ։
Խնդիրների լուծման գործընթացը և դրա հետևողականությունը կարող են հանգեցնել ավելի արդյունավետ հարկային համակարգի ստեղծմանը՝ հիմնված ազնիվ, թափանցիկ և կանխատեսելի օրենքների վրա։ Հարկային պարտավորությունների կատարումը նաև կարևոր է պետության ֆինանսական կայունության պահպանման համար, քանի որ այն ապահովում է պետական բյուջեի համալրում և հասարակական ծառայությունների մատուցման ֆինանսավորում։
Հարկային օրենքների նկատմամբ խիստ վերաբերմունքը և դրանց պահպանման պահանջը թույլ են տալիս նախարարություններին ու պետական մարմիններին իրականացնել արդյունավետ վերահսկողություն, ինչը կնպաստի հարկային խախտումների նվազեցմանը և բարելավմանը՝ պետական ծառայությունների մատուցման ոլորտում։