Հարկային պարտավորությունների վերականգնման գործընթացը
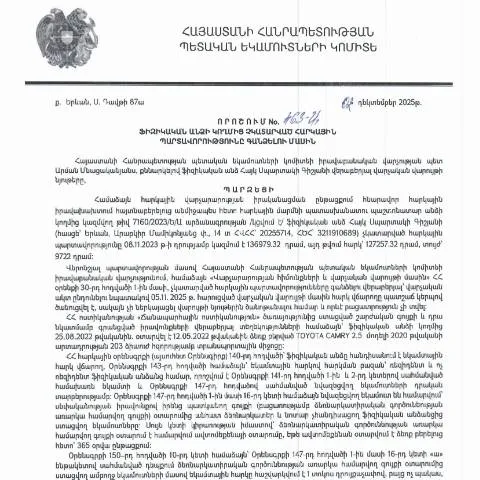
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 463-Ա որոշումը, որը կայացվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, մեկնարկում է հարկային պարտավորությունների վերականգնման գործընթացը: Այս գործընթացը ներառում է մի շարք փուլեր, որոնք պետք է կատարվեն ըստ կառավարության ներկայացրած ուղեցույցների:
Առաջին փուլում հարկ վճարողը պետք է իր հարկային բոլոր պարտավորությունները վերահսկի: Սա նշանակում է, որ անհրաժեշտ է ստուգել, արդյոք բոլոր հարկային հաշվետվությունները ժամանակին են ներկայացվել, և արդյոք հարկային պարտավորությունները կատարվել են: Եթե մտահոգություններ են առաջանում, հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ համապատասխան վարչությանը:
Երկրորդ փուլում, եթե հարկ վճարողը դեռևս չկատարել է իր պարտավորությունները, այլևս չկան հստակ արդարացումներ, ապա իրավաբանական վարչությունը իրավունք ունի սկսել հարկային պարտավորությունների գանձման գործընթացը: Այս նպատակով կարող է կիրառվել հարկային բռնագրավման մեթոդը, որը ներառում է բանկային հաշիվների և գույքի բռնագծում:
Իրավական պաշտպանության հնարավորությունները
Հարկ վճարողներն ունեն իրավական պաշտպանության տարբեր քայլեր, որոնց միջոցով կարող են վիճարկել 463-Ա որոշման իրավական հետևանքները: Առաջին հերթին, հարկ վճարողը կարող է դիմել վարչական դատարան՝ ներկայացնելով համապատասխան դիմումը: Դիմումը պետք է մանրամասն նկարագրի հիմնավորումները, թե ինչու է անհրաժեշտ վիճարկել որոշումը:
Նման դեպքերում, հարկ վճարողը պետք է ունենա բոլոր անհրաժեշտ փաստաթղթերն ու ապացույցները, որոնք կօգնեն նրան իր իրավունքը պաշտպանել: Կարևոր է նաև նշել, որ դիմումը պետք է ներկայացվի օրենքով սահմանված ժամկետներում, որպեսզի այն ընդունվի:
Այնպես որ, հարկ վճարողները պետք է ծանոթանան իրենց իրավունքներին և պարտականություններին: Տեղեկացվածությունը կարող է նվազեցնել իրավական խնդիրների ռիսկերը:
Հարկային պարտավորությունների կատարումն ու հետևանքները
Հարկային պարտավորությունների ժամանակին կատարումը կարևոր է ոչ միայն հարկ վճարողի, այլև պետության համար: Չկատարված պարտավորությունները կարող են հանգեցնել ոչ միայն վարչական տուգանքների, այլև քրեական պատասխանատվության:
Հարկ վճարողների համար կարևոր է հիշել, որ հարկային պարտավորությունների վստայթյունը նաև ազդում է նրանց բանկային վարկանիշի վրա: Դա կարող է խոչընդոտել նրանց ֆինանսական գործառնությունները, օրինակ՝ բանկերից վարկեր ստանալու հնարավորությունները:
Սակայն, եթե հարկ վճարողը ունենա հիմնավոր պատճառներ դասավորելու իր հարկային պարտավորությունները, նա կարող է դիմել ՀՀ ՊԵԿ համար՝ տեղեկացնելով իր իրավիճակի մասին: Ավելին, հարկ վճարողները կարող են նաև անցնել հարկային հաշտեցման գործընթաց, որի արդյունքում կարող են ստանալ վարկերի և գումարային փոխհատուցումների հնարավորություն: