Հարկային պարտավորությունների գանձման կարգը և դրա նշանակությունը
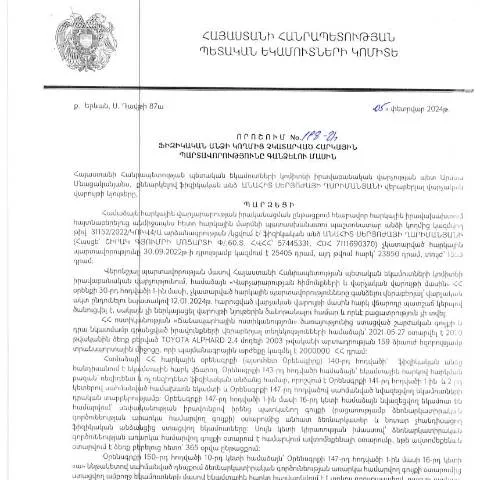
Հայաստանի Հանրապետության Կառավարության 2024 թվականի փետրվարի 5-ի 118-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը, մի կարևոր փաստաթուղթ է, որը անհրաժեշտություն է առաջացնում հարկային օրենսդրության ոլորտում։ Դրա նպատակն է ապահովել հարկային պարտավորությունների կատարման գործընթացը, ինչպես նաև վերահսկել հարկային օրենսդրության կիրառումը, ինչը, առանց այդ դարձնելու, ռազմավարական նշանակություն ունի պետական բյուջեի համար։
Ո kto է պատասխանատու այս փաստաթղթի համար
Մասամբ սույն որոշմամբ սահմանված կանոնները ներկայացված են ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Անահիտ Ղարիմանյանի կողմից, որի ՀՎՀՀ-ն 57445331 է, իսկ անձնագիրը՝ 7111690370։ Այս կարգը նախատեսում է, որ հարկային մարմինները պետք է ունենան հնարավորություն՝ իրազեկել քաղաքացիներին իրենց հարկային պարտավորությունների մասին, ինչպես նաև իրականացնելու համապատասխան քայլեր դրանց գանձման նպատակով։
Դիմումի լրացման գործընթացը
Այս փաստաթղթի ձևը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ այն հասանելի է PDF ֆորմատով։ Պետք է նշել, որ դիմումը պետք է լրացվի ուշադիր և բոլոր պահանջվող տվյալները պետք է նշվեն ճշտորեն, քանի որ սխալները կարող են հանգեցնել դիմելու մերժման։ Դիմումն անհրաժեշտ է լրացնել հետևյալ կարգով.
- Հայտարարագրի գլխամասում լրացվում են դիմողի անձնական տվյալները, ինչպիսիք են անունը, ազգանունը, ծննդյան ամսաթիվը:
- Հարկային պարտավորությունների նշում։ Հարկավոր է մանրամասն նշել բոլոր պարտավորությունները, որոնք չկատարել է դիմողը՝ նշելով նաև համապատասխան շրջանները և գումարները։
- Կից փաստաթղթեր։ Ձեռք է բերվում տեղի ունեցող բոլոր պարտավորությունների հաստատող փաստաթղթերը՝ հարկային հաշվետվություններ, վճարումներ և այլն։
Որտեղ կարելի է ներկայացնել դիմումը
Դիմումը կարելի է ներկայացնել մի քանի տարբերակներով՝ կախված դիմողի հարմարավետությունից։ Այս տարբերակները ներառում են.
- Էլեկտրոնային եղանակով՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն։
- Թղթի վրա՝ անձամբ ներկայացնելով հարկային մարմին։
- Զանգով՝ հարկային մարմնի փաստաթղթերով բժշկության նպատակով։
Փաստաթղթի հետագա ընթացքը
Դիմումը ներկայացվելուց հետո հարկային մարմինը պարտավոր է արձագանքել դիմումատուին որոշակի ժամկետում։ Դիմումը կարող է լինել ընդունված կամ մերժված՝ հիմնված ներկայացված փաստաթղթերի և տվյալների վրա։ Եթե դիմումը ընդունվում է, հարկային մարմինը պետք է իրականացնի համապատասխան գործողություններ՝ պարտավորությունների գանձման նպատակով։
Առաջադիմություն և վերահսկողություն
Դիմողի համար կարևոր է հետևել դիմումի ընթացքին։ Դրա համար առաջարկվում է օգտագործել ՀՀ ՊԵԿ-ի տրամադրած համակարգը, որտեղ հնարավոր է ստանալ հաշվետվություն դիմումի կարգավիճակի մասին։ Ավելին, հարկային մարմինները պարտավորվում են տեղեկացնել դիմողին ցանկացած փոփոխության մասին, հոգ տանելով նրա իրավունքների պաշտպանության մասին։
Քանի որ իրավական շրջանակները երբեմն փոխվում են
Դիմողը պետք է տեղյակ լինի, որ այս որոշման մեջ նախատեսված իրավունքներն ու պարտականությունները կարող են փոփոխվել ժամանակի ընթացքում։ Այսպիսով, կարևոր է հետևել արդիական տեղեկություններին, որոնք հրապարակվում են ՀՀ ՊԵԿ պաշտոնական կայքում և այլ իրավական աղբյուրներում։
Առանձին դեպքեր և բացառություններ
Անհրաժեշտություն է նաև նշել, որ որոշ դեպքերում օրենքը կարող է տրամադրել բացառություններ, որոնք կարող են վերաբերվել որոշակի սոցիալական խմբերի, ինչպիսիք են՝ հաշմանդամություն ունեցող անձինք կամ այլ սոցիալապես անապահով խմբեր։ Այդ դեպքում հարկային մարմինները կարող են տրամադրել հատուկ պայմաններ, որոնք կնպաստեն պարտավորությունների կատարմանը։
Վերջնական նկատառումները
Այս կարգի շրջանակներում կարևոր է, որ բոլոր քաղաքացիները, որոնք ունեն հարկային պարտավորություններ, իրազեկված լինեն իրենց իրավունքների և պարտականությունների մասին, ինչը թույլ կտա խուսափել խնդիրներից և ապահովել հարկային օրենքի կատարումը։
Բաժին 1: Ապրանքային հարկերի պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության 05.02.2024 թվով որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր գրություն է, քանի որ այն օժանդակություն է տալիս հարկային պարտավորությունների կատարումը չիրականացնող անձանց համար: Վարչության որոշման համաձայն, յուրաքանչյուր ֆիզիկական անձ, որը չի կատարել իր հարկային պարտավորությունները, կարող է ենթարկվել հարկային պարտականությունների գանձման ընթացակարգին:
Այս գործընթացը սկսվում է հարկային վարչության կողմից: Նախ, վարչությունը պետք է համապատասխան տեղեկություններ ստանա ֆիզիկական անձի հարկային պարտավորություններից, որոնք չեն կատարվել: Այնուհետ, վարչությունը պետք է նախապատրաստի համապատասխան փաստաթղթեր, այն է՝ «Հարկային պարտավորությունների գանձման մասին» հիմնավորված դիմումը, որը պետք է ներկայացվի տեղական հարկային մարմին:
Ըստ ՀՀ ՊԵԿ կանոնակարգերի, ժամանակահատվածը, որի ընթացքում պետք է կատարվեն հարկային պարտավորությունները, սահմանվում է յուրաքանչյուր անձի համար առանձին: Այս պարագայում, հնարավոր է, որ գանձման որոշումն ընդունվի առանց ֆիզիկական անձի կարծիքը լսելու, եթե կառավարման մարմինն ապացուցել է, որ հարկային պարտավորությունները ժամկետը գերազանցել են:
Բաժին 2: Սոցիալական ապահովության և հարկային պարտավորությունների կապը
Հարկային պարտավորությունները և սոցիալական ապահովությունը միմյանց հետ փոխկապակցված են, քանի որ սոցիալական ապահովության վճարները հաճախ անհատական հարկերի կազմում են: ՀՀ-ում սոցիալական ապահովության համակարգը պայմանավորված է պետական բյուջեի եկամուտներով, որոնք հիմնականում գոյանում են հարկային պարտավորություններից:
Այսինքն, մինչև ֆիզիկական անձը կատարի իր հարկային պարտավորությունները, նա կարող է կորցնել որոշ սոցիալական արտոնություններ, չսահմանված ժամկետներում: Այդ իսկ պատճառով, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել հետագա դժվարությունների՝ սոցիալական ապահովության հավելումներ կամ աջակցություն ստանալու ջանքերում:
ՀՀ ՊԵԿ-ը հաճախ խորհուրդ է տալիս ֆիզիկական անձանց, ովքեր գտնվում են սոցիալական ծանր իրավիճակներում, համապատասխան միջոցառումներ գտնելու համար, ինչպես օրինակ՝ հարկային արտոնություններ կամ անուշադրություն, որոնք կարող են կիրառվել հստակ դեպքերում:
Բաժին 3: Հարկային պարտավորությունների գանձման դեմ բողոքարկման գործընթացը
Ֆիզիկական անձինք, ովքեր չեն համաձայնում ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված հարկային պարտավորությունների գանձման որոշման հետ, ունեն իրավասություն բողոքարկելու այդ որոշումը: Բողոքարկման գործընթացը, ըստ ՀՀ վարչական գործընթացների օրենսդրության, թույլ է տալիս անձանց ներկայացնել իրենց փաստարկները և, անհրաժեշտության դեպքում, դիմել դատարան:
Բողոքարկումը կարող է իրականացվել 30 աշխատանքային օրվա ընթացքում՝ որոշման հրապարակումից հետո: Անհրաժեշտ փաստաթղթերը, որոնք պետք է ներկայացվեն, ներառում են բողոքի գրությունը, նախորդ փաստաթղթերը, որոնք կապված են որոշման հետ, և, եթե առկա է,՝ բոլոր լրացուցիչ ապացույցները:
Անհրաժեշտ է նաև, որ բողոքները լրացուցիչ տեղեկություններով լինեն, որը կօգնի վարչությանը կամ դատարանին հասկանալ բողոքի հիմքերը: Փաստաթղթերի ճիշտ ձևավորումը կարևոր է, որպեսզի բողոքը չհրաժարվի պարզ տեխնիկական պատճառներով:
ՀՀ օրենքի համաձայն, բողոքի ընդունման դեպքում վարչությունը պարտավոր է ուսումնասիրել բողոքն ու ընդունել նոր որոշում կամ վերացնել նախորդը՝ ելնելով ներկայացված փաստարկներից: