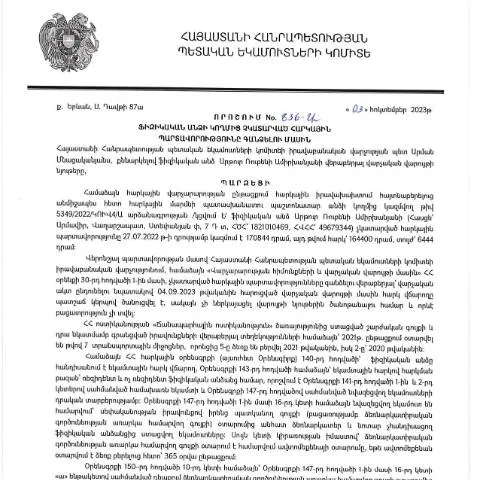
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.10.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 836-Ա որոշումը և դրա նշանակությունը
Երբ խոսքը վերաբերում է հարկային պարտավորությունների կատարմանը, Հայաստանի Հանրապետությունում գործում են բազմաթիվ պաշտոնական մեքենայություններ, որոնց կարևոր մասերից է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը։ Այս որոշման հիման վրա ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է լրացնեն հատուկ ձև։ Այս ձևը նրանց հնարավորություն է տալիս կարգավորել իրենց պարտավորությունները նախքան իրավական գործողությունների ձեռնարկումը։
Դիտարկումը անհրաժեշտություն է՝ հարկային պարտավորությունների վերլուծություն
Հարկային պարտավորությունները կատարելու հետ կապված խնդիրները հաճախ առաջանում են անտեղյակության կամ սխալ հաշվարկների պատճառով։ Ուստի, 836-Ա որոշումը նպատակ ունի աջակցել ֆիզիկական անձանց՝ հարկային պարտավորությունների կատարելիս։ Այն նաև հնարավորություն է տալիս հաշվառված անձանց, ովքեր ունեն պարտքեր, կարգավորել թե' իրենց ֆինանսական վիճակը, թե' հարկային պարտավորությունները։
Ովքե՞ր պետք է ներկայացնեն փաստաթուղթը
- Ֆիզիկական անձինք, ովքեր տառապում են հարկային պարտավորությունների կատարումից։
- Անձինք, ովքեր են առնչվում հարկային մարմինների կողմից գրավոր հաղորդագրությունների։
- Խնդիր ունեցող անձինք, ովքեր ցանկանում են կարգավորել իրենց հարկային պարտավորությունները նախքան իրավական միջոցների կիրառումը։
Ֆորմայի լրացման գործընթացը՝ քայլ առ քայլ
Ֆորման պետք է լրացնել մանրակրկիտ, քանի որ ցանկացած սխալ կարող է հանգեցնել ուշացման կամ կրկնակի պահանջների։ Ստորև ներկայացվում են տվյալների լրացման գլխավոր կետերը:
1. Ֆորմայի ընդհանուր վերնագիր
Ֆորմայի վերնագրում պետք է նշվի համապատասխան օրենքի ծածկագիրը, որն այստեղ 836-Ա-ն է։ Սա կարևոր է, քանի որ դա փաստաթուղթը կապում է համապատասխան իրավական հիմքին։
2. Անձնական տվյալներ
Ակտիվորեն լրացվում է անձի անունը, ազգանունը, ծննդյան ամսաթիվը և այլն։ Այս ոլորտում սխալներ կարող են հանգեցնել դիմումը չվավերացման։
3. Հարկային պարտավորությունները
Սա ամենակարևոր հատվածն է, քանի որ այստեղ նշվում են պարտավորությունները, որոնք դեռ չեն կատարվել։ Անհրաժեշտ է նշել պարտքի չափը ու ժամկետը։
4. Հետագա քայլեր
Ֆորման լրացնելուց հետո այն պետք է ներկայացվի `ՀՀ ՊԵԿ` համապատասխան վարչությանը։
Ինչ վերաբերում է ձևի ներկայացման եղանակներին
Այս փաստաթղթի ներկայացման համար կան տարբեր տարբերակներ, որոնք արվում են էլեկտրոնային եղանակով՝ համապատասխան ստորագրմամբ։ Ֆորման կարող է լրացվել և նույնականացվել էլեկտրոնային ստորագրությամբ, ինչը արդյունավետություն ու արագություն է բերում գործընթացին։
1. Էլեկտրոնային ձևով
Սա առավել տարածված տարբերակն է, քանի որ թույլ է տալիս անձին գրանցված լինել համաձայնեցված համակարգում և ավտոմատ կերպով ստանալ հաստատում։
2. Հատուկ գրասենյակում
Եթե էլեկտրոնային ձևով ներկայացումը անհնար է, անձը կարող է դիմել անձամբ համապատասխան հարկային գրասենյակ։ Անհրաժեշտ է ունենալ բոլոր անհրաժեշտ փաստաթղթերը՝ պարտավորությունների հավաստումը։
Ռազմավարություն՝ հարկային պարտավորությունների լուծման մեթոդներ
Ֆորմայի ներկայացումից հետո հարկային մարմինները սկսում են ուսումնասիրել ներկայացված տվյալները։ Եթե ամեն ինչ կարգին է, ապա անձը ստանում է ընդունելիություն՝ պարտավորությունները կատարելու վերաբերյալ պայմանավորվածությամբ։
Հնարավոր հետևանքներ՝ պարտավորվածություններ չկատարելու դեպքում
- Տուգանքներ և վարչական պատասխանատվություններ, որոնք կարող են ուժեղացնել պարտքը։
- Իրավական ընթացակարգերի սկսում, ինչը կարող է հանգեցնել ավելորդ ֆինանսական ծախսերի։
- Փաստաթղթերի կասեցում՝ լրիվ պարտավորությունները չկատարելու դեպքում։
Հարկային պարտավորությունների կարգավորման ընթացակարգերի կարևորությունը
Հարկային պարտավորությունները կարգավորելը ոչ միայն կարևոր է սեփական պարտավորությունները կատարելու համար, այլ նաև խթանում է հասարակական հավատարմությունը պետական մարմինների նկատմամբ։ Այն ստեղծում է իրավական հստակություն և նվազեցնում ապօրինի գործողությունների հավանականությունը։
Գործընթացի ավարտը և նրա հետևանքները
Փաստաթղթի ներկայացումից հետո տեղի է ունենում որոշակի ընթացակարգ, որը հետևում է << ՀՀ ՊԵԿ >>-ի կողմից։ Մինչև որոշման կայացումը, անձը չպետք է ենթարկվի նշանակալի իրավական հետևանքների։ Նշանակված ժամկետում, եթե կարգավորումները կատարվում են, ապա հնարավոր է խուսափել իրավական գործողություններից։
Անհրաժեշտ փաստաթղթերի հավաքագրման ընթացակարգը տարբեր իրավիճակներում
Ֆորման լրացնելու համար հնարավոր է անհրաժեշտություն լինի հավաքել հավելյալ փաստաթղթեր։ Դրանք կարող են լինել.
- Հարկային իմանալիության փաստաթղթեր։
- Նշված պարտավորությունների հիմքերը։
- Անձնագրային փաստաթղթերը՝ անձի նույնականացման համար։
Դիտարկման ընթացակարգը՝ քաղաքացիների համար
Անձիք, ովքեր դիմում են 836-Ա որոշման համար, ունեն իրավունք հետևել իրենց դիմումի ընթացքին։ Անհրաժեշտ է ունենալ համակարգային մուտքի տվյալները, որպեսզի հնարավոր լինի ստուգել դիմումի վիճակը։
| Գործողություն | Ժամանակահատված | Նշում |
|---|---|---|
| Դիմումի ներկայացում | օրվա ընթացքում | Էլեկտրոնային կամ ձեռքով |
| Ենթադրվում է ստուգում | 5-10 օր | Կայծակնային ստուգում |
| Նշանակված որոշումը | 15-30 օր | Համաձայնեցված պայմանների վրա |
Վերջապես, 836-Ա որոշումը կարևոր դեր է խաղում պետության և քաղաքացիների միջև հարկային համակարգի կարգավորման գործում։ Այն հնարավորություն է տալիս քաղաքացիներին լուծել իրենց ֆինանսական խնդիրները և խուսափել իրավունքները սահմանափակող վարույթներից։ Կարգավորված հարկային պարտավորությունները նպաստում են պետական ֆինանսական կայունության ապահովմանը և քաղաքացիների բարեկեցությանը։
Հարկային պարտավորությունների գանձման ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 836-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների գանձման գործընթացում։ Այս որոշումը նախատեսում է այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները և համապատասխան մարմինն իրավունք ունի դրանք գանձելու։ Վերոնշյալ որոշումը համարվում է գնահատելիս ֆիզիկական անձի հարկային պատմությունը, որը ներառում է նրանց նախկին հարկային հայտարարագրերը, ուշացած վճարները և հնարավոր տուգանքները։
Հարկային պարտավորությունների գանձումն իրականացվում է մի շարք քայլերով, որտեղ կարևոր է իրավունքի առկայությունը և համապատասխան փաստաթղթերի ներկայացումը։ Նախ, հարկային մարմինը կատարում է պարտավորությունների թվային հաշվառումը՝ օգտագործելով ՀՎՀՀ և ՀԾՀ տեղեկությունները, ինչպիսիք են ընթացիկ ֆինանսական վիճակը և աշխատավարձերի չափերը։ Այս գործընթացը նախատեսում է էլեկտրոնային համակարգի օգտագործումը՝ պարզեցնելով փաստաթղթերի հավաքումը և հաստատումը։
Ներդաշնակություն հարկային համակարգում
Հարկային պարտավորությունների գանձման գործընթացի արդյունքները կարող են ունենալ էական ազդեցություն բացի անձից, նաև նրա ընտանիքի և համայնքի վրա։ ՊԵԿ-ը պարտավորվում է ապահովել, որ բոլոր գործընթացները իրականացվեն օրենքի շրջանակներում, և յուրաքանչյուր ֆիզիկական անձը իրավունք ունի պաշտպանել իր շահերը։ Ուստի, հարկային պարտավորությունները չկատարելու դեպքում, հարկատուները կարող են դիմել փաստաբանների կամ մասնագետների օգնությանը՝ փաստերով և փաստաթղթերով ներկայացնելու իրենց դիրքորոշումը։
Իրավական մասնագետները կարող են օգնել նաև հարկային մարմինների հետ բանակցություններում, տրամադրելով համապատասխան փաստաթղթեր և միջնորդելով հարկային պարտավորությունների վերանայման կամ զեղչի հարցում։ Այսպիսով, հարկային համակարգը նպատակ ունի ոչ միայն գանձել պարտքերը, այլև ունենալ աջակցող և համագործակցող մոտեցում, որը թույլ կտա մարդկանց կայուն վերահսկել իրենց ֆինանսական պարտավորությունները։
Ելքեր ու լուծումներ հարկային պարտավորությունների գանձման ժամկետներում
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև ժամկետների խստապահանջություն։ Եթե հարկատուն դժգոհ է գանձման գործընթացից, նա ունի իրավունքի շրջանակը՝ ներկայացնելու բողոքներ կամ դիմումներ։ Բողոքներն ընդունվում են 30 օրվա ընթացքում՝ որոշման հրապարակումից հետո, և ընկալվում են որպես լրացուցիչ փաստաթղթեր, որոնք կարող են փոխել գանձման գործընթացի ուղղությունը։
Հարկային պարտավորությունները կարող են իրականացվել ի մի քանի ձևերով՝ կատարելով վճարումներ, ինչպես նաև մասնակցելով հարկային հրապարակային լսումների, որտեղ կարելի է քննարկել պարտավորությունների վրա կուտակված տուգանքները և դրանց պատճառները։ Բացի այդ, ՀՀ ՊԵԿ-ը տրամադրում է տարբեր ծրագրեր, որոնք կարող են օգնել հարկատուներին հոգալ իրենց պարտավորությունները՝ առաջարկելով տարբերընտրանքային լուծումներ կամ ժամանակավոր ազատումներ՝ կախված ֆինանսական վիճակից։