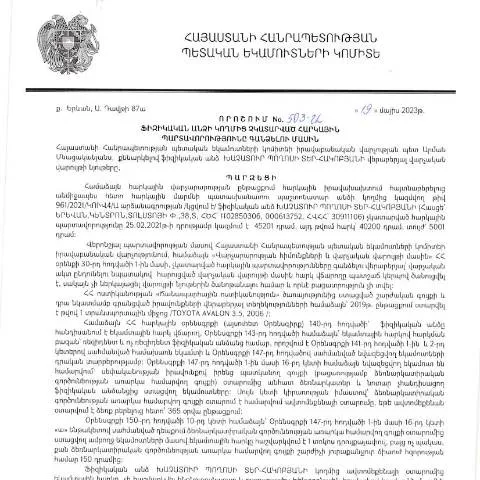
ՊԵԿ իրավաբանական վարչության 503-Ա որոշման հիմնախնդիրներն ու կիրառությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի մայիսի 19-ին կայացված 503-Ա որոշումը կարևոր दस्तावेज է, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը: Այս որոշումը նախատեսում է, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների գանձումը և ովքեր են այդ գործընթացի մասնակիցները:
Արդյունավետ հարկերի հավաքագրում. գործընթացի հիմնական քայլերը
Հարկային պարտավորությունների գանձման գործընթացը, ըստ 503-Ա որոշման, ընդգրկում է մի շարք քայլեր, որոնք պետք է հետևեն հարկատուները:
- Հարկային պարտավորությունների որոշում: Հարկային մարմինը ներկայացնում է ֆիզիկական անձի պարտավորությունները և նրանց կատարումը կամ կատարումը:
- Ներկայացման ժամկետները: Պարտավորությունների մասին տեղեկությունները պետք է ներկայացվեն որոշակի ժամկետներում:
- Գանձման մեթոդները: Պարտավորությունները կարող են գրվել տուգանքների կամ այլ միջոցների միջոցով:
Մասնակիցների կարգավիճակները. ովքեր են դիմելու
Հարկային պարտավորությունները գանձելու գործընթացին մասնակցում են տարբեր կարգավիճակներ ունեցող ֆիզիկական անձինք, որոնց թվում են:
- Միայնակ հարկատուները: Դրանք նրանք են, ովքեր ունեն իրենց սեփական հարկային պարտավորությունները:
- Ընկերություններ: Միավորումները, որոնք հարկային պարտավորություններ ունեն, պետք է ներկայացնեն համապատասխան տեղեկություններ:
- Մարզային ներկայացուցիչներ: Այն անձինք, որոնք ներկայացնում են այլ ֆիզիկական անձանց:
Լրացման ուղեցույց. ինչպես ճիշտ լրացնել ձևը
Մի շարք կարևոր կետեր կան, որոնք պետք է հաշվի առնել ձևը լրացնելիս:
Տվյալների ճիշտ ներկայացում
Չնայած ձևը կարող է թվալ պարզ, սակայն սխալները կարող են հանգեցնել ուշացումների կամ գործընթացի ձգձգման:
- Անուն և ազգանուն: Պետք է ներկայացնել ճշտված տվյալներ:
- Հարկային համարը: Հարկի նույնականացումը կարևոր է:
- Հեռախոսահամար: Կապի համար ուղարկվող տեղեկություններն անպայման պետք է տրամադրվեն:
Պառկի ժամկետները. երբ պետք է ներկայացնել
Այս որոշման համաձայն, հարկերի գանձման գործընթացը ունի որոշակի ժամկետներ:
| Գործողություն | Ժամկետ |
|---|---|
| Հարկային հայտարարության ներկայացում | Մայիսի 1-ից հունիսի 1-ը |
| Ամփոփման ներկայացում | Հունիսի 10-ը |
| Առաջադրվող փաստաթղթերի ներկայացում | Հուլիսի 1-ը |
Արտակարգ դեպքեր. ինչ անել, եթե իրավիճակը բարդ է
Եթե դուք գտնվում եք արտակարգ իրավիճակում, երբ հարկային պարտավորությունների հետ կապված խնդիրներ ունեք, մի քանի քայլեր կարող եք ձեռնարկել:
- Հետաքրքրասիրություն: Ընդունելի է դիմել ՊԵԿ՝ պարզաբանումների համար:
- Իրավաբանական աջակցություն: Կարող եք էլեկտրոնային ձևաչափով դիմել իրավաբանական ծառայություններին:
Ներկայացման ալիքները. ինչպես և որտեղ ներկայացնել
Դիմելու համար կան մի քանի տարբերակներ:
Ներկայացում առցանց
Ազգային հարկային մարմնի կայքում հնարավոր է դիմել էլեկտրոնային ձևաչափով:
Թղթային ներկայացում
Անհրաժեշտ փաստաթղթերը կարող եք ներկայացնել նաև տեղական հարկային մարմիններ:
Հարկային պարտավորությունների վերահսկողություն
Հարկային մարմինները պարտավոր են վերահսկել ներկայացված տվյալների ճշտությունը:
- Հսկողության մեթոդները: Կատարվում են վավերացում և ստուգում:
- Հետևողականություն: Կարող են կիրառվել տուգանքներ և պատիժներ:
Դիմումի հետագա ընթացքը
Դիմումն ընդունվելուց հետո հարկային մարմինները պետք է իրականացնեն հետագա աշխատանքներ:
- Հաստատում: Դիմումը պետք է հաստատվի:
- Իրավական հետևանքներ: Եթե պարտավորությունները չեն կատարվել, ապա կարող են կիրառվել համապատասխան միջոցներ:
Իրավաբանական վարչության որոշումների ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումները, այդ թվում՝ 19.05.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 503-Ա որոշումը, ունեն զգալի նշանակություն հարկային համակարգում։ Այս որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը չկատարած դեպքերում, նախատեսում է իրավական գործողություններ, որոնք ուղղված են պարտավորությունների կատարումը խրախուսելուն և հարկային վնասները նվազեցնելու:
Որոշման գործնական կիրառությունը ենթադրում է, որ իրավաբանական վարչության կողմից իրականացվող գործողությունները պետք է հիմք հանդիսանան հարկային պարտավորությունների կարգավորման գործընթացում։ Սա վերաբերում է օրենքի և հարկային վարչարարության շրջանակներում ֆիզիկական անձանց իրավունքների և պարտականությունների հավասարակշռությանը:
Հարկային պարտավորությունների կատարման ընթացակարգերը
ՀՀ ՊԵԿ-ն ապահովում է հարկային պարտավորությունների կատարումը վերահսկողության և կարգավորման գործիքներով, որոնք անհրաժեշտ են հարկային վարչարարության արդյունավետությունը բարձրացնելու համար։ ՊԵԿ իրավաբանական վարչությունը, իր հերթին, պատասխանատու է հարկային որոշումների օրինականության, արդյունավետության և արդարության վերահսկման համար։ Մասնավորապես, 503-Ա որոշումը հիմնված է հարկային վարչարարության որոշակի սկզբունքների վրա, որոնք պահանջում են ճիշտ և ժամանակին հարկային հաշվետվություններ ներկայացնել:
Ընդհանուր առմամբ, հարկային պարտավորությունների կատարումը ենթադրում է այնպիսի գործընթացներ, ինչպիսիք են՝ հաշվետվությունների պատրաստում, վճարումների կատարում և հարկային կարգավորումների ենթարկվելու գործընթացները: Դրանք ներառում են նաև հարկային պարտավորությունների չի կատարած ֆիզիկական անձանց համար նախատեսված ընթացակարգերը, որոնք նախատեսում են իրավասու մարմինների կողմից հարկային պարտավորությունների կատարման ուղղությամբ իրականացվող գործողությունները:
Հարկային ալիքների նորարարական մոտեցումները
Վերջին տարիներին Հայաստանում հարկային վարչարարությունն սկսում է կիրառել նորարարական մոտեցումներ, որոնք կապված են տեխնոլոգիական առաջընթացի և թվային լուծումների ներդրման հետ: Հարկային պարտավորությունների կատարման գործընթացում էլեկտրոնային ծառայությունների օգտագործումը, օրինակ, նվազեցնում է վարչական բեռնաթափումը և բարելավում է քաղաքացիների կապը պետական կառույցների հետ:
Այս մոտեցումներն ընդգրկում են հարկային բոլոր գործընթացները՝ սկսած հարկային հայտարարությունների ներկայացումից մինչև հարկային վճարումների կատարում: Դրանք թույլ են տալիս քաղաքացիներին առավել արդյունավետ կերպով կառավարել իրենց հարկային պարտավորությունները: Այդ թվում՝ առաջնահերթություն տալով է-ծառայություններին, ինչպիսիք են է-հաշվետվությունները և հարկային վարչարարության ավտոմատացումը: