Բարձրագույն հարկային պատասխանատվություն և դրա իրականացման ուղեցույց
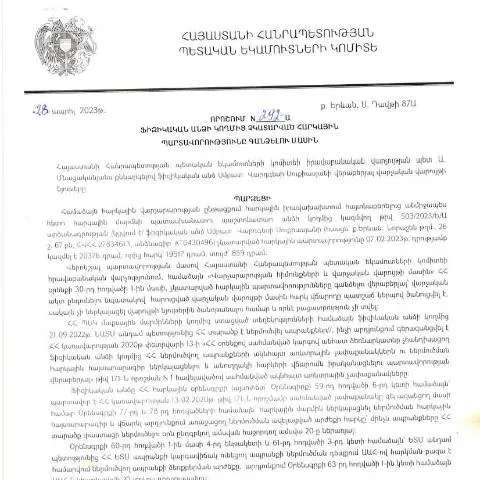
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 292-Ա որոշումը սպառիչ նորություններ է բերում հարկային մարմինների և քաղաքացիների համար։ Այս որոշումը նպաստում է հարկային պարտավորությունների կատարման գործընթացին և կարգավորում է այն դեպքերը, երբ հարկային պարտավորությունները չեն կատարվում ժամանակին։
Հարկային պարտավորությունների կարգավորման հիմքերը
Նախագիծն իրականացվել է ՀՀ կառավարության կողմից՝ նպատակ ունենալով բարելավել հարկային վարչարարության արդյունավետությունը։ Այսպիսով, որոշումն ի հայտ է բերում մի շարք կարևոր իրավական և վարչական առանցքներ, որոնց միջոցով քաղաքացիները կարող են ավելի արդյունավետ կերպով կատարել իրենց պարտավորությունները:
Ֆինանսական պատասխանատվության նախադրյալները
- Տեղեկություն տրամադրելու պարտավորություն
- Հարկային պարտավորությունների ժամանակին կատարում
- Իրականացվող հարկերի տեսակները
Մասնակից անձանց նկարագրություն
Այս որոշումը անմիջականորեն վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, նաեւ այն քաղաքացիներին, ովքեր իրենց պարտականությունները չեն կատարել սահմանված ժամկետներում։
Ժամկետները և բացառությունները
Հարկային պարտավորությունների կատարման ժամկետները կարող են տարբեր լինել՝ կախված յուրաքանչյուր դեպքից։ Օրինակ, եթե անձը գտնվում է ազնվիքի կարգավիճակում՝ նա կարող է օգտվել հավելյալ ժամկետներից։
Հարկային պարտավորության կատարման օրինակներ
| Պարտավորության տեսակ | Ժամկետներ | Հիմնավորումներ |
|---|---|---|
| Արդյունաբերական հարկ | 1 ամիս | Անհրաժեշտ տեղեկությունների տրամադրում |
| Արտահանման հարկ | 2 ամիս | Արտահանման փաստաթղթերի ներկայացում |
Դեպոզիտի և ներկայացման ընթացակարգեր
Ֆիզիկական անձիք պետք է կատարեն իրենց հարկային պարտավորությունների ներկայացումը՝ կիրառելով հետևյալ քայլերը:
Հարկային պարտավորությունների ներկայացման տարբերակները
- Էլեկտրոնային ձևով՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով
- Դիմում՝ անձամբ հարկային մարմնում
- Փոստային մատուցում՝ հարկային մարմիններին
Էլեկտրոնային գրանցման քայլերը
- Գրանցվել ՀՀ ՊԵԿ կայքում
- Ընտրել համապատասխան ձևը
- Լրացնել պահանջվող դաշտերը
- Ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը
Գալուստի և մերժման դեպքերը
Եթե հարկային մարմինը մերժում է ներկայացված հայտը, ապա քաղաքացին պետք է տեղյակ լինի, որ ունի իրավունք՝ բողոքարկել այդ որոշումը:
Բողոքարկման ընթացակարգ
Բողոքարկման գործընթացը ներառում է հետևյալ քայլերը:
- Հայտարարություն ներկայացնել՝ մերժման պատճառները մատնանշելով
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են ապացուցել դիմողի իրավունքները
- Մնացած шагերի մասին տեղեկացնել իրավաբաններին՝ դատական դատավարության դեպքում
Մերժման դեպքում անհրաժեշտ փաստաթղթեր
- Մերժման փաստաթուղթ
- Փաստերի և հանգամանքների ապացույցները
- Անձնական տեղեկություններ
Հարկային պարտավորությունների կատարումը խթանող միջոցառումներ
ՀՀ կառավարության կողմից նախատեսված են մի շարք միջոցառումներ, որոնք նպաստում են հարկային պարտավորությունների կատարումի խթանմանը՝ առանց հարկային պատասխանատվության անարդարացիորեն բարձրացման:
Առաջարկվող ծրագրեր
- Հարկային կրթական ծրագրեր քաղաքացիների համար
- Էլեկտրոնային գումարային հաշվեկշիռների համակարգ
- Նպաստավոր պայմաններ սոցիալապես խոցելի խմբերի համար
Եզրափակիչ ակնարկ
Այս որոշումը նախատեսում է ակտուալ և ժամանակակից լուծումներ, որոնք կնպաստեն հարկային պարտավորությունների կատարումին և քաղաքացիների իրավունքների պաշտպանությանը։ Թող այս գործընթացը լինի պարզ, հասանելի և արդյունավետ բոլոր քաղաքացիների համար։
Իրավական հիմքեր և գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 28.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 292-Ա որոշման իրավական հիմքերը հիմնված են ՀՀ հարկային օրենսդրության վրա, մասնավորապես՝ Հարկային օրենսգիրքի և Կառավարության որոշումների հիման վրա: Տրամադրված կարգավորումները նախատեսում են, որ ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, ունեն օրենքով նախատեսված հնարավորություն բողոքարկելու որոշումները, եթե նրանք կարող են հիմնավորել իրենց դիրքորոշումը:
Այս գործընթացի ընթացքում հարկատուները պետք է տրամադրեն իրենց մեղադրանքները, ինչպես նաև ապացույցներն այն մասին, որ պարտավորությունները չեն կատարվել պատճառներով, որոնք կարող են լինել ուժի majeure կամ այլ ոչ ակնկալվող հանգամանքներ: Համապատասխան փաստաթղթերը պետք է ներկայացվեն մինչև որոշման հրապարակման օրվանից 30 աշխատանքային օրերի ընթացքում:
Հարկային պարտավորությունների գանձման մեթոդաբանություն
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն հետևողականաբար: Նախ, հարկային վարչությունը պատրաստում է տվյալների հավաքագրման և վերլուծության հիման վրա հաշվետվություն, որը հիմք է հանդիսանում պարտավորությունների գանձման համար: Այնուհետև, հարկային մարմինը հաղորդում է հարկատուին պարտավորությունների մասին, նշելով բոլոր համապատասխան գումարները, տերմինները և ժամկետները:
Հարկ վճարողները, ովքեր հրաժարվում են կամ չեն կարողանում կատարել իրենց պարտավորությունները, կարող են դիմել էլեկտրոնային ծառայություններ օգտագործելով՝ լրացնելով համապատասխան մոդուլները՝ օրինակ՝ «Հարկային պարտավորությունների մասին դիմումը», որի միջոցով հնարավոր է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը: Այս համակարգը թույլ է տալիս ապահովել ավելի արագ և արդյունավետ կապ հարկային մարմինների և հարկատուների միջև:
Ձեռնարկվող խրախուսական միջոցառումներ
ՀՀ ՊԵԿ-ն իր գործունեության շրջանակներում նախատեսում է նաև խրախուսական միջոցառումներ՝ նպատակ ունենալով նպաստել հարկային պարտավորությունների կատարմանը: Օգտագործելով «Հարկային արտոնության» ինստիտուտը, հարկատուները կարող են դիմել համարակի փոխելիս, պայմանով, որ նրանք շահագրգռված են կատարելու իրենց պարտավորությունները առաջվա տված պատիժների դիմաց:
Այս մեթոդն ինչպես նաև այլ խրախուսանքները, ներառում են նվազեցված հարկային տոկոսներ որոշակի ոլորտներում, վարկային ծրագրեր և այլ տնտեսական աջակցող միջոցառումներ, որոնք հստակեցնում են, որ պետությունը պատրաստ է աջակցել հարկատուներին, եթե նրանք պատրաստ են կատարել իրենց պարտավորությունները: