Հարկային պարտավորությունների կատարումը և նրա նշանակությունը
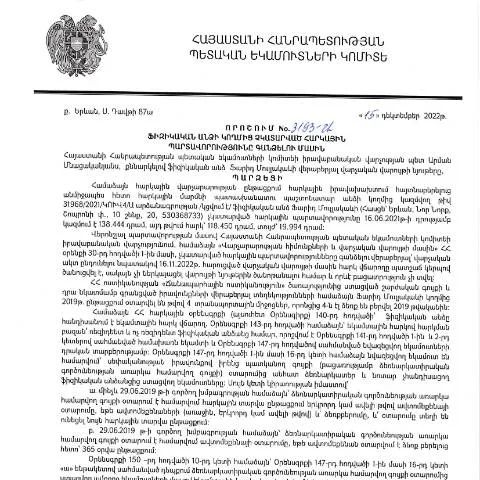
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3193-Ա որոշումը նշանակալի քայլ է հարկային վարչարարության մեջ: Այս որոշման միջոցով հստակեցվում են պարտադիր վճարման, ընթացակարգերի և իրավունքների վերաբերյալ հարցերը, որոնք վերաբերում են հարկային պարտավորությունների չկատարած ֆիզիկական անձանց:
Որոնք են հարկային պարտավորությունները
Հայաստանի Հանրապետության հարկային օրենսդրությունը նախատեսում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է կատարի իր հարկային պարտավորությունները, որոնք կարող են ներառել, բայց չեն սահմանափակվում, դրամական հարկերի, եկամտային հարկերի, ինչպես նաև այլ համապատասխան հարկերի վճարումներով:
Դիվանագիտական ընթացակարգերն ու սահմանները
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ հարկ վճարողը չի կատարում իր պարտավորությունները սահմանված ժամկետներում: Տեղեկությունը այս մասին կարող է տրամադրվել հարկային մարմինների կողմից, ովքեր հետագայում իրավասու են իրականացնելու հարկային պարտավորությունների գանձման գործընթաց:
Ինչպես է սկսվում գործընթացը
- Հարկ վճարողի կողմից պարտավորությունների չկատարումը:
- Հարկային մարմնի կողմից տեղեկանքի, դիմումի կամ որոշման հրապարակումը:
- Դիմումի ներկայացումը հարկային մարմնում, ըստ դիմումատուի բնակության վայրի:
Նշանակությունը և իրավական հիմքերը
Այս որոշումը, որի թիվն է 3193-Ա, նախատեսում է հարկային պարտավորությունների գանձման գործընթացը, ինչը նշանակում է, որ բոլոր ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պետք է պատրաստ լինեն պատասխանատվության:
Տրամադրված իրավական հիմքերը հիմք են հանդիսանում համապատասխան մարմինների կողմից գործողությունների իրականացման համար:
Նախկինում իրականացված փոփոխություններ և նորացման գործընթացը
Կառավարության որոշման հիման վրա իրականացված փոփոխությունները ներառում են նորեցման և արդիականացման գործընթացները, որոնք կապվում են հարկային պարտավորությունների կատարումն ապահովելու հետ:
Ինչպես է իրականացվում նորացման գործընթացը
- Նորացված հարկային քաղաքականություն:
- Հարկային վարչության կողմից իրականացվող ստուգումները:
- Առաջիկա վարչական միջոցառումներ:
Որոշման կիրառման հաջորդականությունը
Որոշումն ուժի մեջ է մտնում հրապարակվելուց հետո, ինչը նշանակում է, որ հարկ վճարողները պետք է արագ արձագանքեն և համապատասխան գործողություններ կատարեն:
Խնդիրների դեպքում հարկ վճարողները կարող են դիմել հարկային մարմիններին՝ պարզեցնելու իրենց հարցերը կամ ներկայացնելով փաստաթղթերը:
Կա՞ արդյոք վերաքննության հնարավորություն
Այո, հարկ վճարողները իրավունք ունեն ներկայացնելու վերաքննման դիմում՝ նշելով իրենց փաստարկները և փաստաթղթերը:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձումը մի շարք քայլեր է ներառում, որոնք կարևոր են ինչպես պետության, այնպես էլ հարկ վճարողի համար:
| Քայլ | Գործողություն |
|---|---|
| 1 | Պարտավորությունների չկատարումը |
| 2 | Տեղեկացման գործընթաց |
| 3 | Դիմումի ներկայացում |
| 4 | Վերաքննման գործընթաց |
Ամփոփում՝ իրավունքներ և պարտականություններ
Հարկ վճարողների իրավունքները ներառում են համապատասխան տեղեկությունների և կարգի ստացումը, ինչպես նաև իրավական պաշտպանության իրականացումը: Անրաժեշտության դեպքում հարկ վճարողները պետք է դիմեն մասնագիտական խորհրդատվության:
Հատուկ դեպքեր և ստուգումներ
Հարկային պարտավորությունների պարտականությունը չի սահմանափակվում միայն ֆիզիկական անձանցով, այլ նաև կարող է տարածվել իրավաբանական անձանց վրա: Այսպիսով, հարկ վճարողները պետք է ուշադիր լինեն իրենց պարտավորությունների կատարմանը:
Իրավական անձանց և այլ բացառական դեպքեր
- Մասնավոր ձեռնարկատերեր՝ հարկային հանձնարարություններ:
- Լրացուցիչ վճարումներ՝ վճարային հաշվետվություններում:
- Կոմպլեքս լուծումներ՝ անհատական սակագներով:
Որոշման խորը վերլուծություն՝ հարկային պարտավորությունների կատարման իրավաբանական հիմքերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3193-Ա որոշումը, որը կայացվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից՝ Ֆարիդ Մուլլակաևի ստորագրությամբ, պարունակում է մի շարք կարևոր իրավաբանական հիմքեր, որոնք պետք է ուսումնասիրվեն մանրամասն: Այս որոշումն ուժի մեջ է մտնում ՀՀ վարչական օրենսդրության հիման վրա, որը նախատեսում է հարկային պարտավորությունների կատարումը որպես քաղաքացու հիմնական պարտականություն: Հարկային կոդեքսը սահմանում է, որ յուրաքանչյուր ֆիզիկական անձ՝ լինելով հարկ վճարող, պարտավոր է կատարել իր հարկային պարտավորությունները, իսկ դրանց չկատարման դեպքում կարող են կիրառվել վարչական արգելքներ և բռնագանձման միջոցներ:
Որոշման մեջ նշված հիմքերի վերլուծությունը կարևոր է ոչ միայն իրավաբանական տեսակետից, այլ նաև տնտեսական զարգացման տեսանկյունից: Հարկային պարտավորությունների չկատարումը հանգեցնում է պետական բյուջեի նվազմանը, ինչը կարող է ազդել հանրային ծառայությունների մատուցման որակի վրա: Այս իմաստով, կառավարությունը պարտավոր է ձեռնարկել գործողություններ՝ հարկային պարտավորությունները շեշտելու և քաղաքացիներին իրազեկելու ուղղությամբ:
Դրական և բացասական հետևանքները՝ որոշման կիրառման համատեքստում
Դիմումի ձևակերպման և հարկային պարտավորությունների գանձման վարչական գործընթացը կարող է ունենալ ինչպես դրական, այնպես էլ բացասական հետևանքներ: Դրական կողմերից է, որ որոշման ընդունումը կարող է խթանել հարկային վարքագիծը և բարելավել հարկային դաշտի կայունությունը: Հոդվածի 13-ում նշված կարգավորումները հնարավորություն են տալիս պետական մարմիններին արդյունավետորեն ապահովել հարկային պարտավորությունների կատարումը, ինչը երկարաժամկետ հեռանկարում կբարելավի հանրային ֆինանսների վիճակը:
Բացասական կողմը, սակայն, կապված է վարչական գործընթացի բարդության և քաղաքացիների իրավունքների հնարավոր խախտումների հետ: Ֆիզիկական անձինք, ովքեր չեն կարողացել կատարել իրենց հարկային պարտավորությունները, կարող են հանդիպել փորձություններ՝ կապված վարչական դատական գործընթացների հետ: Հարկային պարտավորությունների գանձման գործընթացի հետ կապված խնդիրները կան նաև թափանցիկության բացակայության և քաղաքացիների իրավունքների պաշտպանութեան գործառույթների հետ:
Որոշման շուրջ հանրային և մասնավոր սեկտորների համագործակցության կարևորությունը
ՀՀ ՊԵԿ-ի կողմից կայացված որոշումն ընդգծում է հանրային և մասնավոր սեկտորների համագործակցության կարևորությունը հարկային պարտավորությունների կատարման գործում: Համագործակցության մոդելը կարող է ներառել խորհրդատվական ծառայություններ, հանրային իրազեկման արշավներ, ինչպես նաև իրավաբանական աջակցություն՝ ուղղված հարկերի վճարմանը: Այսպիսի համագործակցությունն իրականացնում է հարկային մշակույթի ձևավորումը և քաղաքացիների տեղեկացվածության մակարդակի բարձրացումը:
Շրջանային մակարդակում կարող են իրականացվել տարբեր ծրագրեր, որոնք կխրախուսեն քաղաքացիներին կատարել իրենց հարկային պարտավորությունները: Սա կարող է ներառել նաև տեղական ինքնակառավարման մարմինների ներգրավվածությունը, որոնք կարող են տրամադրել աջակցություն և տեղեկատվություն, ինչպես նաև կազմակերպել համայնքային հանդիպումներ, որտեղ քաղաքացիները կկարողանան լրացուցիչ տեղեկություններ ստանալ հարկային պարտավորությունների մասին: