Ռազմավարական որոշումը և դրա նշանակությունը
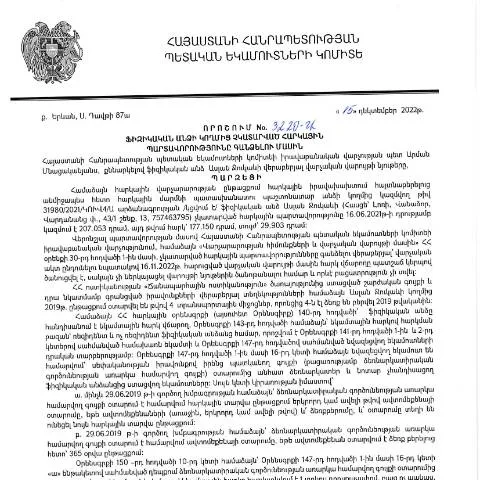
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3220-Ա որոշումը (Ասլան Ջուկաև) հանդիսանում է կարևոր իրավական փաստաթուղթ, որը խթանում է հարկային պարտավորությունների կատարումը և սպառողական իրավունքների պաշտպանությունը: Այս որոշումը կարևոր դեր է խաղում պետական եկամուտների հավաքագրման գործընթացում, որը ապահովում է ֆինանսական կայունություն և տնտեսական զարգացման հնարավորություն:
Ովքեր են ենթարկվում այս որոշման պահանջներին
Արժեքավոր է հասկանալ, որ որոշումը վերաբերում է միայն ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել:
- Նախնական կատեգորիաներ: Ֆիզիկական անձինք, ովքեր չեն ներկայացրել հարկային հաշվետվություններ կամ չեն իրականացրել վճարումներ:
- Եզակի դեպքեր: Վճռաբեկ դատարանի որոշումների համաձայն, որոշ ֆիզիկական անձինք կարող են ազատվել որոշ պարտավորություններից՝ հաշվի առնելով իրենց ֆինանսական վիճակը:
Քայլ առ քայլ՝ որոշման կատարմանը
Հարկային պարտավորությունների գանձելու գործընթացը սկսվում է որոշման տրամադրմամբ, սակայն շատ կարևոր է նաև, թե ինչպես պետք է այդ որոշումն իրագործել:
- Որոշման ստացում: Ֆիզիկական անձը պետք է ստանա պաշտոնական ծանուցում, որը նշում է նրա հարկային պարտավորությունները:
- Պարտավորությունների գնահատում: Պետք է մանրամասն գնահատել պարտավորությունների գումարը, որպեսզի ներկայացվի առկա տվյալները:
- Վճարման գործընթաց: Ֆիզիկական անձը կարող է կատարել վճարումը որևէ բանկում կամ էլեկտրոնային համակարգի միջոցով:
Պարտավորությունների ձևակերպման դժվարություններ
Մի շարք խնդիրներ կարող են առաջանալ, երբ ֆիզիկական անձը փորձում է կատարել իր հարկային պարտավորությունները:
- Անհասկանալի տվյալներ: Որոշ դեպքերում հարկային պարտավորությունների տվյալները կարող են լինել անհասկանալի և պահանջել լրացուցիչ պարզաբանումներ:
- Ժամկետները: Կարևոր է ուշադիր լինել ժամկետների նկատմամբ, քանի որ ուշացումը կարող է հանգեցնել տուգանքների:
Ֆորմայի մանրամասն վերլուծություն
Decisions N3220-Ա ֆորման պարունակում է մի շարք կարևոր կետեր, որոնք պահանջում են ուշադիր լրացում:
| Տվյալների բաժին | Նկարագրություն | Խնդիրներ |
|---|---|---|
| Անուն, ազգանուն | Բոլոր ֆիզիկական անձանց տվյալները | Անձնագրի և հարկային համարը չհամապատասխանելու վտանգ |
| Հարկային պարտավորությունների գումար | Նշվում է պարտադրանքի գումարը | Չի կարող լինել ճշգրիտ, եթե հաշվարկը սխալ է կատարվել |
| Հասցե | Կարգավորվող անձի բնակության հասցեն | Հասցեն կարող է լինել ոչ ճշգրտված՝ հանգեցնելով ծանուցման դժվարություններին |
Իրավունքներ և պարտավորություններ
Ֆիզիկական անձի իրավունքները պետք է ուսումնասիրվեն նախքան որոշման կատարման գործընթացը:
- Իրավունքներ: Խաչմերուկային վճարումների կամ քննարկումների իրավունք:
- Պարտավորություններ: Պետք է անմիջապես իրականացնել այն պարտավորությունները, որոնք կրում են տուգանքներ:
Հաղորդակցության ալիքներ և տարբերությունները
Իրավական անձի հարկային պարտավորությունների կատարման գործընթացը կարող է տեղի ունենալ տարբեր ալիքների միջոցով:
- Էլեկտրոնային ծառայություններ: Հարկային պարտավորությունների կատարումը կարող է լինել էլեկտրոնային ստորագրություններով:
- Նախարարության միջոցով: Ֆիզիկական անձը կարող է նաև դիմել նախարարություն:
- Բանկային գործիքներ: Ըստ իրենց ընտրության, քաղաքացիները կարող են վճարումներ կատարել բանկային համակարգի միջոցով:
Ակնկալիքները և հաջորդ քայլերը
Վերջում, ֆիզիկական անձը պետք է ուշադիր հետևի իր պարտավորություններին և ծանուցումներին՝ կանխելու համար ցանկացած խնդիր առաջանալու դեպքում:
- Կողմնակի աջակցության որոնում: Ֆիզիկական անձը կարող է դիմել հարկային խորհրդատվության ծառայություններին:
- Վճարման փուլ: Վճարումից հետո անհրաժեշտ է ստանալ ապրանքային կամ ծառայության ստացման հարցերը:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետական որոշման մշակումը և իրականացումը նպաստում է հարկային պարտավորությունների կարգավորմանը և քաղաքացիների իրավունքների պաշտպանությանը:
Այլընտրանքային հարկային վարչարարություններ և դրանց ազդեցությունը հարկ վճարողների իրավունքներին
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 15.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3220-Ա որոշումը ազդանշանում է այն մասին, որ հարկային վարչարարությունները պետք է իրականացվեն առավելագույնի հասցնելու համար հարկ վճարողների իրավունքների պաշտպանության բոլոր ընթացակարգերը։ Այս քաղաքականությունը խրախուսում է հարկ վճարողների մասնակցությունը վարչարարություններին և ապահովում է նրանց իրավունքների պաշտպանությունը:
Միաժամանակ, հարկ վճարողների իրավունքները պետք է ապահովվեն տարբեր ձևերով, ներառյալ վարչական բողոքարկման հնարավորությունները։ Բացի դրանից, հարկային վարչարարությունների իրականացումը պետք է լինի հիմնավորված, թափանցիկ և որոշակի ժամանակահատվածով սահմանափակված, որպեսզի հարկ վճարողները կարողանան ձեզ համար հարմարավետ կազմակերպել իրենց ֆինանսները:
Հարկային պարտավորությունների կատարումը և իրացման ընթացակարգերը
Հարկային պարտավորությունների կատարումը ենթադրում է ոչ միայն պարտավորությունների ճիշտ և ժամանակին կատարում, այլև հարկ վճարողի իրավունքների պաշտպանության ապահովում։ ՊԵԿ-ն պետք է իրականացնել մանրակրկիտ ուսումնասիրություններ և պարբերաբար ստուգումներ, որպեսզի որոշվի արդյոք հարկ վճարողները իրականում կատարել են իրենց պարտավորությունները, թե ոչ:
Ըստ 3220-Ա որոշման, հարկ վճարողը ստիպված է լինելու ներկայացնել փաստաթղթեր ու հավաստագրեր, որոնք կհաստատեն իր հարկային պարտավորությունների կատարման փաստը։ Եթե հարկ վճարողը չկատարի իր պարտավորությունները, ՊԵԿ-ն իրավունք ունի կիրառել վարչական միջոցներ՝ որոշման դրույթներով սահմանված կարգով:
Ինքներս հարկ վճարողներից շատերը հաճախ չեն հասկանում, թե ինչպիսի հետևանքներ կարող են առաջանալ հարկային պարտավորությունների չկատարելու դեպքում։ Այսպիսով, հարկային վարչարարությունների գործընթացում յուրաքանչյուր հարկ վճարող պետք է դիմի իրավաբանների և հարկային խորհրդատուների, որոնք կարող են օգնել ճիշտ գնահատել իր իրավիճակը:
Պատասխանատվության աստիճան և վարչական բողոքարկման մեխանիզմներ
Հարկային պարտավորությունների կատարումը ենթադրում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի իր պատասխանատվությունը պետության առջև։ 3220-Ա որոշումը նախանշում է, որ հարկային պարտավորության չկատարումը կարող է սպառնալ նաև իրավաբանական պատասխանատվությամբ։ Հարկ վճարողների համար կարևոր է իմանալ, որ ցանկացած վարչական որոշման դեմ կարող են ի հայտ գալ բողոքարկման մեխանիզմներ, որոնք թույլ են տալիս նրանց պաշտպանել իրենց իրավունքները:
Այսպիսով, հարկ վճարողները կարող են ներկայացնել բողոքներ ՊԵԿ-ից վերև գտնվող մարմիններին՝ հաշվի առնելով, որ յուրաքանչյուր բողոքարկման գործընթաց պետք է իրականացվի օրենքի համաձայն՝ հարկային օրենսգրքի պահանջներին համապատասխան: Բողոքներ ներկայացնելիս հարկ վճարողները պետք է ներառեն բոլոր անհրաժեշտ փաստաթղթերը և ապացույցները՝ իրենց իրավունքների պաշտպանությունը ապացուցելու համար:
Բացի այդ, հարկ վճարողները պետք է դիմեն նաև իրավաբանական խորհրդատվության՝ իրենց փաստերի և փաստաթղթերի գնահատման համար, որպեսզի կարողանան պատրաստել լիարժեք բողոքարկում: