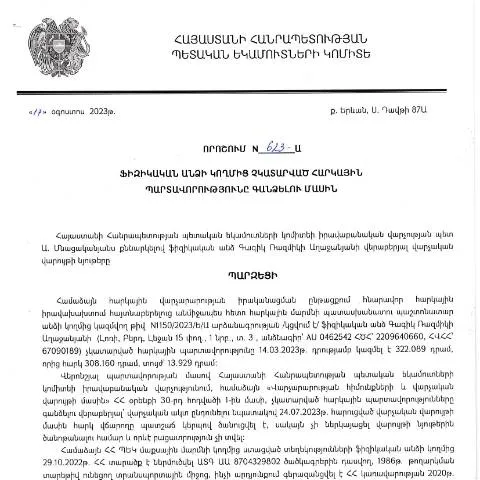
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը՝ իր իրավական կարևորությունը
2023 թվականի օգոստոսի 17-ին՝ ՀՀ ՊԵԿ իրավաբանական վարչության պետ Գագիկ Ռազմիկի Աղաջանյանի կողմից ընդունվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 623-Ա որոշումը, որն իր մեջ պարունակում է կարևոր իրավական հիմնարար սկզբունքներ և ընթացակարգեր։ Այս որոշումը, որ հրապարակվել է 2023 թվականի սեպտեմբերի 11-ին, կենտրոնանում է այն խնդրի շուրջ, թե ինչպես կառավարությունը կարող է միջոցներ ձեռնարկել քաղաքացիների կողմից հարկային պարտավորությունների կատարումը ապահովելու նպատակով։
Զարգացման պատմություն և իրավական շրջանակ
Այս որոշումը ընդունվել է՝ հաշվի առնելով Հայաստանի Հանրապետության վարչական գործընթացների օրենսգրքի դրույթները, որոնք նպատակ ունեն բարելավել հարկային համակարգի արդյունավետությունը։ Այն ստեղծվել է հարկային պարտավորությունների իրականացման գործընթացն աստիճանաբար պարզեցնելու և քաղաքացիների իրավունքները պահպանելու հիմնադրմամբ։ Որոշման ընդունման հիմքում դրված են նաև նախորդ տարիների փորձառությունները, որոնք ցույց են տվել, որ հարկային պարտավորությունների չկատարման դեպքերը պահանջում են համակարգված մոտեցում։
Ֆիզիկական անձնանց պարտավորությունները
Ֆիզիկական անձինք, ովքեր չեն կատարել հարկային պարտավորությունները, ստիպված են լինելու լրացնել որոշակի ձևաթուղթ, որը կներառի հետևյալ հիմնական տեղեկություններն ու պահանջները՝
- Անուն և ազգանուն - լիիրավ ֆիզիկական անձի ամբողջական տվյալները, որոնք կհաստատվեն անձնագրով։
- Հարկային иденտիֆիկացիոն թիվ (ՀԱԹ) - հարկային մարմնում գրանցված տվյալների համար, որը անհրաժեշտ է հարկային պարտավորությունների հետևման համար։
- Պարտքով գումարը - պետք է ներկայացվի պարտավորության չկատարման պատճառով ստեղծված պարտքը, որի վերաբերյալ նշվում են բոլոր մանրամասները։
Որպեսզի գործընթացը առավելագույնս թափանցիկ և արդյունավետ լինի, ֆիզիկական անձինք պետք է հետևեն որոշակի կանոններին՝ բացառելով հնարավոր սխալները: Որոշման մեջ նշված են նաև այն հետևանքները, որոնք կարող են առաջանալ պարտավորությունների չկատարման դեպքում։
Քայլեր ձևաթղթի լրացման և ներկայացման համար
- Տեղեկությունների հավաքագրում - անհրաժեշտ է հավաքագրել բոլոր տվյալները, որոնք կտեղադրվեն ձևաթղթում։
- Ձևաթղթի լրացում - պետք է լրացնել ձևաթուղթը, խստորեն հետևելով հրահանգներին։
- Ներկայացում - ձևաթուղթը ներկայացվում է ՀՀ ՊԵԿ համապատասխան ստորաբաժանում։
- Ակնկալվող պատասխան - որոշման վերաբերյալ պատասխանին սպասելը, որը պիտի կարժևորվի օրենքի շրջանակներում։
Այս քարտեզը կհուշի քաղաքացիներին, թե ինչպես ստանալ առավելագույն տեղեկատվություն և կանխել հնարավոր սխալները։
Որոնք են հետևանքները պարտավորությունների չկատարման դեպքում
Ստորև ներկայացված են այն հետևանքները, որոնք կարող են առաջանալ, եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները՝
- Բաժանորդագրության արդյունքներ - կարող են կիրառվել վարչական տուգանքներ և տոկոսադրույքներ։
- Շրջանային հարկային մարմնի գործողություններ - հարկային մարմինն ունի նոր ձևաթուղթ ներկայացնելու կամ հարկային պարտավորությունները խախտելու վերաբերյալ լրացուցիչ տեղեկատվություն արձանագրելու իրավունք։
- Հարկային զեղչերի արգելք - հնարավոր է, որ քաղաքացիները զրկվեն հարկային զեղչերից կամ արտոնություններից։
Այսպիսով, պայքարը հարկային պարտավորությունների չկատարման դեմ դարձել է լուրջ խնդիր։ Որոշումը, որը հիմք է հանդիսանում նման խնդիրների լուծման, կարող է նպաստել հարկային դաշտի բարելավմանը։
Բողոքարկման գործընթացը՝ սխալների դեպքում
Եթե պայմանները պահանջում են, որ ֆիզիկական անձը բողոքարկի որոշումը, ապա նա պետք է ծանոթանա՝ ինչպես կատարել այդ գործընթացը։ Բողոքարկման գործընթացը ներառում է հետևյալ քայլերը՝
- Բողոքարկման ձևաթղթի լրացում - անհրաժեշտ է լրացնել համապատասխան ձևաթուղթ, որը կհայտնի ՀՀ ՊԵԿ-ին։
- Ներկայացման ժամկետներ - բողոքարկումը պետք է իրականացվի օրենքի սահմաններում, առավելագույնը 30 օր՝ որոշման ստանալուց հետո։
- Ակնկալվող պատասխան - բողոքարկման ժամանակաշրջանում քաղաքացին պետք է սպասի պատասխանին, որը կներկայացնի ՀՀ ՊԵԿ-ն։
Այս գործընթացը շեշտում է քաղաքացիների իրավունքները և պաշտպանում նրանց շահերը, ինչը կարևոր է իրավական հասարակության ստեղծման համար։
Անհրաժեշտ տվյալների հավաքագրումը
Որպեսզի ձևաթուղթը լրացնելը լինի ավելի հարմար, քաղաքացիները պետք է պատրաստվեն հետևյալ տվյալները հաշվառելու համար՝
| Տվյալ | Նկարագիր |
|---|---|
| Անուն և ազգանուն | Որոնք են ֆիզիկական անձի լիիրավ տվյալները, հաստատված անձնագրով։ |
| Հարկային иденտիֆիկացիոն թիվ | Հարկային մարմնում գրանցված համար, որը անհրաժեշտ է պարտավորությունների համեմատականության համար։ |
| Պարտքի չափը | Պարտքի մանրամասներ և բոլոր անհրաժեշտ տեղեկությունները՝ վարկագծային հաշվետվության համար։ |
Հարկային պարտավորությունների կատարումը կարևոր է ցանկացած քաղաքացու համար։ Հասկանալով այդ գործընթացը, անձինք կարող են խուսափել խնդիրներից և կատարել իրենց պարտավորությունները ժամանակին։
Հանձնարարական և ձևաթղթի ներկայացման ալիքներ
ՀՀ ՊԵԿ-ն առաջարկում է բազմաթիվ եղանակներ ձևաթղթերը ներկայացնելու համար՝
- Էլեկտորնի եղանակով - օգտվողները կարող են ներկայացնել էլեկտրոնային ձևաթուղթ, որը նպաստում է գործընթացի արագացմանը։
- Փոխանցման միջոցով - կարելի է նաև ներկայացնել ձևաթուղթ փոստային ճանապարհով կամ ֆիզիկապես։
- Ռազմավարական գրասենյակում - քաղաքացիները կարող են այցելել ՀՀ ՊԵԿ-ի տեղական գրասենյակներ՝ ձևաթղթի ներկայացման համար։
Ավելի լավ հասկանալու համար, թե ինչու է կարևոր ձևաթղթի ներկայացման ժամանակը, քաղաքացիները կարող են նախապես տեղեկանալ բոլոր առկա ժամկետները և գործընթացների առանձնահատկությունները։
Քրեական պատասխանատվության եզրակացությունը
Վերջապես, հարկային պարտավորությունների չկատարման դեպքում քաղաքացիները կարող են ենթարկվել քրեական պատասխանատվության։ Այս տեսանկյունից, օրենքը խիստ է վերաբերվում հարկային պարտավորությունների իրականացմանը։ Յուրաքանչյուր քաղաքացի պետք է գիտակցի, որ հարկերն են պետության ֆինանսավորման հիմնական աղբյուրը։
Ահա թե ինչու պետք է յուրաքանչյուր մարդ, ով ունի հարկային պարտավորություն,认真 վերաբերվի իր պարտավորություններին և կառուցի իր ֆինանսական վարքագիծը օրենքի շրջանակներում։
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 623-Ա որոշումը, որը կայացվել է 2023 թվականի օգոստոսի 17-ին, նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների նկատմամբ գանձման գործընթացը: Այս գործընթացի շրջանակներում առանձնահատուկ ուշադրություն է դարձվում հարկադիր գանձումների ընթացակարգերին և դրանց իրավական հիմքերին:
Գանձման գործընթացը, ըստ որոշման, սկսվում է այն դեպքում, երբ հարկ վճարողի պարտքը չափազանցված է և չի վճարվում նախանշված ժամկետներում: Առաջին հերթին, հարկ վճարողը ստանում է ծանուցագիր՝ նշված պարտքի մասին: Ծանուցումից հետո ֆիզիկական անձը ունի իրավունք՝ առանց վճարման տվյալ պարտքը լուծելու համար հաշվի առնելու:
Եթե պարտքը չի լուծվում նշված ժամկետներում, ապա սկսվում է հարկադիր գանձման գործընթացը: Այս ընթացքում, հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ համապատասխան ծառայությունների, որպեսզի ստանա պարզաբանումներ և հնարավոր լուծումներ: Պարտքերն իհարկե կարող են ներառում տարբեր վարկային, վարչական և այլ տիպի պարտավորություններ, որոնք պահանջում են հատուկ ուշադրություն:
Մասնագիտական խորհրդատվություն՝ հարկային պարտավորությունների գանձման հարցերում
ՀՀ ՊԵԿ-ի կողմից ընդունված որոշման հիման վրա, ֆիզիկական անձինք կարող են դիմել մասնագիտական խորհրդատվության համար, որպեսզի առավել քան խորանալ հարկային պարտավորությունների գանձման օրենքներում և կիրառելի պրակտիկաներում: Իրավաբանները և հարկային մասնագետները պատրաստ են տրամադրել անհրաժեշտ աջակցություն, հատկապես որ հարկային օրենսդրությունը մշտապես փոփոխվում է:
Դիմելով մասնագիտական խորհրդատվություն, ֆիզիկական անձինք կարող են ավելի լավ հասկանալ իրենց իրավունքներն ու պարտավորությունները, ինչպես նաև ստանալ տեղեկություններ այն մասին, թե ինչպես կարող են արդյունավետ կերպով լուծել իրենց հարկային պարտավորությունները: Հարկադիր գանձման դեպքում իրավաբանական աջակցությունը կարող է լինել կարևոր, քանի որ յուրաքանչյուր իրավիճակ առանձնահատուկ առանձնահատկություններ ունի:
Էլեկտրոնային ծառայությունների օգտագործումը հարկային գործընթացներում
Այսօր, ՀՀ ՊԵԿ-ը մեծ չափով խթանում է էլեկտրոնային ծառայությունների օգտագործումը՝ հարկային պարտավորությունների գանձման և այլ կարգապահական հարցերի լուծման համար: Ֆիզիկական անձինք կարող են օգտվել www.petek.am պաշտոնական կայքից, որտեղ հասանելի են տարբեր ծառայություններ՝ ներառյալ հարկային պարտավորությունների ստուգում, վճարումներ, և հարկային պատմությունների վերլուծություն:
Էլեկտրոնային ծառայությունների միջոցով քաղաքացիները կարող են ներկայացնել իրենց հայտերը, ստանալ պատասխաններ, ինչն էլ օգնում է խուսափել ձգձգումներից և ավելորդ վարչական բարդություններից: Օրինակ՝ հարկային պարտավորությունների վերաբերյալ տեղեկատվությունը կարող է ստացվել մի քանի րոպեում, ինչը շատ կարևոր է այսօր:
Այնուամենայնիվ, հարկային պարտավորությունների գանձման գործընթացում էլեկտրոնային ստորագրության օգտագործումն անընդհատ մեծացնում է վստահությունը և ճշգրտությունը: Այս մոտեցումը նպաստում է քաղաքապետերին և իրավաբանական անձանց ավելի հեշտացնելու կարգապահական հարցերի լուծումը: