Անհրաժեշտ փաստաթղթերի համակողմանի նկարագրություն
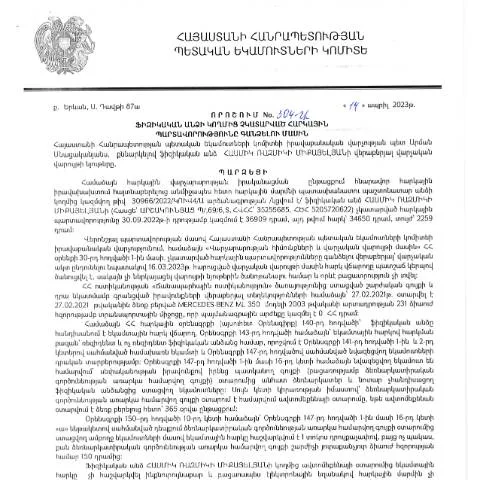
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 304-Ա որոշումը բարձրացնում է կարևոր հարցեր հարկային պարտավորությունների կատարման և վերահսկողության վերաբերյալ։ Այս որոշման կարևորությունը, ինչպես նաև դրա պրոցեսները ընդգծում են, թե ինչպես է հարկային համակարգը գործում Հայաստանում, և ինչ քայլեր պետք է ձեռնարկվեն, եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։
Ովքեր են նույնականացվում որոշման շրջանակներում
Այս որոշման կիրառման շրջանակում ընդգրկված են ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Հարկային պարտավորությունները կարող են տարբեր լինել՝ կախված առանձին անձի եկամտից, հարկային կարգերից և այլ գործոններից։ Հարկային պարտավորությունները կարող են ներառել՝
- Եկամտային հարկեր;
- Ավելացված արժեքի հարկ;
- Այլ վճարներ կամ հարկեր, որոնք նախատեսված են ՀՀ օրենսդրությամբ։
Այս որոշումը կարող է նաև վերաբերվել այն ֆիզիկական անձանց, ովքեր ունեն գրանցված բիզնես, և նրանց հարկային պարտավորությունները չեն կատարվում ժամանակին։ Վճարումների հետ կապված խնդիրները, որոնք կարող են կապված լինել նաև կյանքի տարբեր հանգամանքների հետ, օրինակ՝ առողջական խնդիրներ, սոցիալական խնդիրներ, թյուր տեղեկություններ և այլ հանգամանքներ, պետք է ուսումնասիրվեն։
Նշանակություն և կարգապահական գործողություններ
Այս որոշումը կարևոր է այն առումով, որ այն կարգավորում է հարկային պարտավորությունների գանձման գործընթացը և դրանում ընդգրկված են հետևյալ հիմնական դրույթները՝
- Հարկային պարտավորությունների որոշում: որոշումը կարող է վերահսկել և կարգավորել, թե ինչպես պետք է իրականացվի հարկային պարտավորությունների կատարումը;
- Վճարման ժամկետներն: հարկային պարտավորությունները պետք է կատարվեն սահմանված ժամկետներում, և ցանկացած ուշացում կարող է հանգեցնել պատժամիջոցների;
- Դատական գործընթացներ: եթե պարտավորությունները չեն կատարվում, կարող են սկսվել դատական տարբեր գործողություններ;
Գործընթացի քայլերը
Այս որոշման շրջանակներում հարկային պարտավորությունները գանձելու գործընթացը ներառում է մի քանի հիմնական քայլեր, որոնք պետք է խստորեն պահպանել՝
- Ստուգում: Հարկային մարմինը ստուգում է ֆիզիկական անձի հարկային պատմությունը և պարտավորությունները:
- Հայտարարություն: Հարկային մարմինը կարող է ներկայացնել հաշվետվություն կամ ծանուցագիր անհատին, որում նշվում են չկատարված պարտավորությունները:
- Վճարման պահանջ: Պատժամիջոցներ կարող են կիրառվել, եթե պարտավորությունները չեն կատարվում:
- Դատական գործընթաց: Եթե պարտավորությունները շարունակաբար չեն կատարվում, կարող են սկսվել դատական գործընթացներ:
Այս քայլերի իրականացման ընթացքում կարևոր է պահել ճիշտ արձանագրություն և հետևել բոլոր ընթացակարգերին:
Տվյալների լրացման սկզբունքներ
Հարկային պարտավորությունների գանձման գործընթացը սկսելուց առաջ կարևոր է լրացնել անհրաժեշտ փաստաթղթերը, ինչպիսիք են հարկային հայտարարությունները։ Այս փաստաթղթերը պետք է լրացվեն մի շարք չափանիշներով՝
- Ձեր անձնական տվյալները (Անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի տվյալներ);
- Հարկային պատմության մասին տեղեկություններ (նախորդ տարվա եկամուտները, վճարված հարկերը);
- Պարտավորությունների ամբողջական ցուցակը;
- Հնարավոր պատճառները, որոնք կարող են բացատրել պարտավորությունների չկատարումը:
Այս տվյալները պետք է լրացվեն ճշգրիտ և ամբողջական, քանի որ դրանց հիման վրա հարկային մարմինը կկատարի հետագա գործողությունները:
Որտեղ և ինչպես երկարաձգել կամ հանգստանալ գործընթացից
Հարկային պարտավորությունների գանձումը ենթադրում է որոշակի ընթացակարգեր, որոնք կարող են իրականացվել ինչպես առցանց, այնպես էլ անձամբ։ Անհրաժեշտ է նշել, որ առցանց միջավայրում կատարված գործողությունները գնահատվում են ավելի արագ և արդյունավետ:
- Առցանց գրանցում: Կառավարության պաշտոնական կայքում կարող եք լրացնել հարկային հայտերը, ինչպես նաև ստանալ տեղեկություններ Ձեր պարտավորությունների վերաբերյալ:
- Անհատական ներկայացում: Դուք կարող եք նաև անձամբ այցելել հարկային մարմին և ներկայացնել անհրաժեշտ փաստաթղթերը:
- Հեռախոսով կապ: Դուք կարող եք դիմել նաև հեռախոսով կամ էլ. փոստով, սակայն հիմնավորապես ցանկալի է, որ հարցերը լուծվեն առցանց կամ անձամբ:
Ժամկետները և դրանց պահպանման կարևորությունը
Հարկային պարտավորությունները համապատասխան ժամանակահատվածում կատարելը շատ կարևոր է, քանի որ ուշացումը կարող է հանգեցնել հատուցման և այլ խնդիրների:
| Ամսաթիվ | Գործողություն | Պատժամիջոց |
|---|---|---|
| Մարտի 31 | Հարկային հայտարարությունների ներկայացում | Ուշացում 10% պատիժ |
| Հունիսի 30 | Հարկերի վճարում | Ուշացում 5% հավելավճար |
| Սեպտեմբերի 30 | Օգտագործվող փաստաթղթերի մարտահրավեր | Դատական գործընթաց |
Հետագա գործընթացները և բողոքարկումը
Եթե դրվել են հարկային պարտավորությունները, ապա ֆիզիկական անձը կարող է դիմել բողոքարկման գործընթացներին՝ համաձայն ՀՀ օրենսդրության։ Բողոքարկման գործընթացը ներառում է հետևյալ քայլերը՝
- Գրանցում: Վճարելուց հետո ֆիզիկական անձը կարող է գրանցել բողոքարկումը հարկային մարմնին:
- Դատական գործընթաց: Եթե բողոքարկումը չի լուծվում, հետեւյալը կարող է լինել դատական գործընթաց:
- Վերադարձ: Հարկային պարտավորությունները կարող են վերադարձվել, եթե բողոքարկումը հաջողակ է:
Այսպես, ՀՀ ՊԵԿ իրավաբանական վարչության 304-Ա որոշման միջոցով հարկային պարտավորությունների գանձումը դառնում է ավելի պարզ և հասկանալի պրոցես, որը պահանջում է բոլոր կողմերից պատասխանատվություն և կարգապահություն:
Հարկային պարտավորությունների կատարման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 304-Ա որոշման հիմքում ընկած է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը բավարար մակարդակում ապահովելու անհրաժեշտությունը: Այս որոշումը նախատեսում է մեխանիզմներ, որոնք ուղղված են հարկային պարտավորությունների չկատարման դեպքերում համապատասխան միջոցներ կիրառելուն:
Հարկային պարտավորությունները չկատարելու դեպքում առանձնահատուկ կարևորություն ունի հարկային իշխանության կողմից միջոցառումների ձեռնարկման ժամանակը: Դրանք պետք է իրականացվեն օրենքի շրջանակներում, կախված լինելով պարտավորության լրջության և կողմերի առկայությունից, որոնք կարող են լինել հարկատուների դաշտում: Վերջիններս պետք է տեղյակ լինեն իրենց իրավունքներից և պարտականություններից, իսկ հարկային վարչությունը պետք է ապահովի իրավական անաչառությունը:
Իրավական երաշխիքներ և հնարավորություններ
Որոշման ճանաչողական մասում նախատեսվում են իրավաբանական երաշխիքներ, որոնք պետք է ապահովեն հարկատուների պաշտպանությունը: Դրանք ներառում են, սակայն չեն սահմանափակվում, հետևյալով:
- Հարկատուների իրավունքների պաշտպանությունը՝ կանխատեսված օրենսդրության շրջանակներում, այդ թվում՝ անհրաժեշտությունը փաստացի ապացույցներ ներկայացնելու:
- Գանձման գործընթացի ժամանակահատվածի սահմանումը՝ ի նկատի ունենալով հնարավոր վեճերը և ապացույցների ներկայացման ժամկետները:
- Երաշխիքներ՝ հարկային մարմինների կողմից հարկատուների նյութական շահերի, այդ թվում՝ անձնական և ֆինանսական տվյալների պաշտպանությունը:
Ելքային և հետադարձ կապի մեխանիզմներ
Գործող կարգավորումների շրջանակներում կարևոր է նաև ելքային և հետադարձ կապի մեխանիզմների ստեղծումը: Հարկային մարմիններն ու հարկատուները պետք է ունենան արդյունավետ շփման ալիքներ, որոնք հնարավորություն կտան քննարկել և լուծել հարկային պարտավորությունների շուրջ ծագող խնդիրները:
Այս մեխանիզմների միջոցով հարկատուները կարող են ստանալ պարզաբանումներ և խորհրդատվություն իրենց պարտավորությունների կատարման և հարկային վարչության գործողությունների վերաբերյալ: Հարկային մարմինը պարտավոր է ապահովել հստակ և մատչելի տեղեկատվություն, որը կօգնի հարկատուներին սիրուս չհանում համակարգին:
Հարկային մարմինների կողմից ստեղծված էլեկտրոնային ծառայությունները, որոնք խորհուրդ են տալիս պարզեցնել գործընթացները, հանդիսանում են պարտադիր, և հարկատուները պետք է լինեն նրանց օգտվողներ: