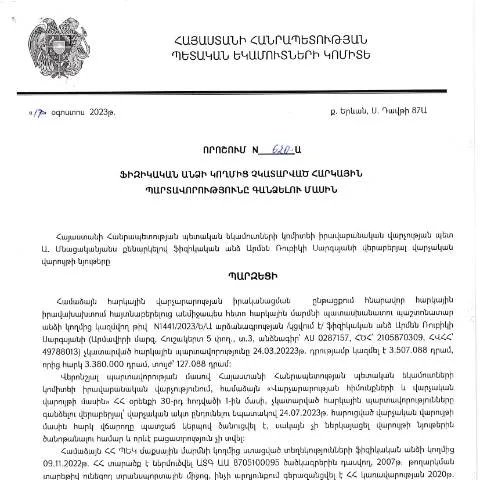
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 620-Ա որոշման կարևորությունը
2023 թվականի օգոստոսի 17-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արմեն Ռուբիկի Սարգսյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 620-Ա որոշումը իրավական կարևորություն ունի երկրում հարկային կարգավորման ոլորտում։ Այս որոշումը հանդիսանում է հիմք իրավաբանական անձանց և ֆիզիկական անձանց հարկային պարտավորությունների կատարման համար, ինչի արդյունքում ստեղծվում են համապատասխան պայմաններ հարկային դաշտի բարելավման և հարկային պարտավորությունների իրականացման համար։
Ովքե՞ր են ներկայացնում 620-Ա որոշումը
Այս որոշումը կարող է ներկայացնել ցանկացած ֆիզիկական անձ, ով ունի չկատարված հարկային պարտավորություններ։ Ընդհանրապես, այն անձինք, ովքեր ունեն անցանկալի հարկային պարտավորություններ, պետք է տեղեկացված լինեն այս որոշման մասին։ Դրա միջոցով նրանք կարող են վերահսկել իրենց ֆինանսական պարտավորությունները և անհրաժեշտության դեպքում կատարել վճարումներ՝ համապատասխանաբար պահպանելով իրենց իրավական կարգավիճակը։
Ինչպե՞ս լրացնել և ներկայացնել որոշումը
620-Ա որոշման լրացման գործընթացը պահանջում է հետևյալ քայլերը՝
- Պատրաստել փաստաթղթերը: Առաջին հերթին անհրաժեշտ է պատրաստել բոլոր անհրաժեշտ փաստաթղթերը, որոնք կհաստատեն ձեր հարկային պարտավորությունների առկայությունը:
- Լրացնել համապատասխան ձևը: Որոշման մեջ որոշակի ձև կա, որը պետք է լրացնել։ Այդ ձևը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղից այն կարելի է ներբեռնել:
- Ներկայացնել փաստաթղթերը: Լրացված ձևը պետք է ներկայացնել կամ առկա տարբերակով, կամ էլեկտրոնային եղանակով:
Էլեկտրոնային ներկայացման առավելությունները
Այսօր, պետությանը հարմարեցված համակարգերը, ինչպիսիք են էլեկտրոնային ստորագրությունը և անձնական համարը, թույլ են տալիս քաղաքացիական անձանց ու կազմակերպություններին դիմել պետական մարմիններին արագ և արդյունավետ: Էլեկտրոնային ներկայացումը ունի մի շարք առավելություններ, այդ թվում՝
- Արագություն՝ մեկ քայլով ստանալու հնարավորություն:
- Դիմումի արագ մշակում և պատասխան ստանալու արագացված մեթոդ:
- Այցի և հերթերում սպասելու անհրաժեշտության բացակայություն:
Ինչ անել, եթե որոշումը մերժվի կամ սխալ լինի
Եթե դուք ստացել եք մերժում կամ նկատել եք սխալներ ձեր ներկայացրած փաստաթղթերում, անհրաժեշտ է անմիջապես կատարել հետևյալ քայլերը:
- Անհրաժեշտ փաստաթղթերը գրանցել: Եթե մերժումը հիմնված էր փաստաթղթերի բացակայության վրա, պետք է ապահովեք բոլոր պահանջվող փաստաթղթերը:
- Դիմել վերաքննության: Դուք իրավունք ունեք դիմել վերաքննության՝ ներկայացնելով բոլոր փաստաթղթերը նորից:
- Կապ հաստատել իրավաբանական վարչության հետ: Եթե հարցերը շարունակվում են, խորհուրդ է տրվում կապ հաստատել իրավաբանական վարչության հետ, որպեսզի դրանք օգնեն ձեզ նպատակային լուծում գտնել:
Համապատասխան փաստաթղթեր և դրանց պատրաստում
620-Ա որոշման վերաբերյալ ներկայացվող փաստաթղթերն են՝
- Հարկային պարտավորությունների վկայականներ:
- Անձնագրային տվյալներ:
- Անձնական համարը:
Այս փաստաթղթերի պատրաստման ընթացքում անհրաժեշտ է, որ դրանք լինեն ամբողջական և ճշգրիտ, քանի որ ցանկացած թերություն կամ սխալ կարող է հանգեցնել որոշման մերժմանը:
Մասնավոր դեպքեր. արտերկրյա քաղաքացիներ և այլ բարդություններ
620-Ա որոշումը նախատեսում է նաև արտերկրյա քաղաքացիների համար հատուկ կանոններ: Եթե դուք արտաքին քաղաքացին եք և ունեք պարտավորություններ, ապա պետք է ապահովել լրացուցիչ փաստաթղթեր, որոնք կհաստատեն ձեր բնակության կամ աշխատանքային կարգավիճակը:
Այլ բարդ իրավիճակներում, ինչպիսիք են՝ վարորդական իրավունքի կորուստը կամ տնտեսական վեճերը, հարկավոր է դիմել մասնագիտական իրավաբանական օգնության:
Կազմակերպությունների և անհատների տարբերությունները
620-Ա որոշման շրջանակներում անհատները և իրավաբանական անձինք կարող են ունենալ տարբեր պահանջներ:
| Կարգ | Դիմումատուի տեսակ | Պահանջվող փաստաթղթեր |
|---|---|---|
| 1 | Ֆիզիկական անձ | Անձնագրային տվյալներ, հարկային պարտավորությունների վկայական |
| 2 | Իրավաբանական անձ | Ընկերության փաստաթղթեր, գործողության իրավունքի վկայական |
Ժամանակացույց՝ առաջիկա քայլեր
620-Ա որոշման հիման վրա հարկային պարտավորությունները կատարելու ժամկետները շատ կարևոր են:
- Ներկայացման վերջնաժամկետը՝ 2023 թվականի սեպտեմբերի 30-ը:
- Հարկային պարտավորությունների կատարում՝ 2023 թվականի հոկտեմբերի 31:
Եթե այս ժամկետները չպահպանվեն, կարող եք ենթարկվել վարչական պատասխանատվության, ինչը կարող է նաև հանգեցնել դատական գործընթացների:
Ինչով է տարբերվում 620-Ա որոշումը այլ նմանատիպ ձևերից
620-Ա որոշումը միանշանակ առանձնանում է այլ նմանատիպ կարգավորումների համեմատ, քանի որ այն հատուկ վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին և դրանց գանձման ընթացակարգերին:
Այնպիսի ձևեր, ինչպիսիք են հարկային հայտարարագրերը կամ այլ վարչական փաստաթղթեր, կարող են լինել ավելի ընդհանուր և չեն կարող տալիս անհրաժեշտ մանրամասներ ֆիզիկական անձանց վերաբերյալ:
Հարկային պարտավորությունների կատարման հետևանքները
Վերջում, հարկային պարտավորությունների կատարման գործընթացը ոչ միայն ստանձնում է պարտավորություններ, այլև ստեղծում է քաղաքացու պարտավորություններ և իրավունքներ:
620-Ա որոշումը հնարավորություն է տալիս քաղաքացիներին կարգավորվել իրենց ֆինանսական իրավիճակը, ինչը նպաստում է պետության տնտեսական կայունությանը և հարկային համակարգի վստահելիությանը:
ՊԵԿ իրավաբանական վարչության որոշման կարևորությունը հարկային պարտավորությունների կատարման մեջ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 17.08.2023թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 620-Ա որոշումը կարևոր փաստաթուղթ է, որն անդրադառնում է ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը: Այս որոշման շնորհիվ պետությունը ձեռք է բերում իրավասություն ավելորդ հարկային պարտականությունները գանձելու ավելի արդյունավետ մեթոդներով:
Դեռևս հարկային օրենսդրության համաձայն, ֆիզիկական անձինք պարտավոր են ժամանակին կատարել իրենց հարկային վճարումները: Սակայն որոշ դեպքերում անհնար է լինում կատարել այդ պարտավորությունները, ինչի արդյունքում կարող են առաջանալ ալիքավոր պարտքեր: ՊԵԿ-ն այս որոշմամբ նպատակ ունի պատրաստել մեթոդաբանություն, որով կհամալրվի հարկային պարտավորությունների կատարման գործընթացը:
Այս որոշման շրջանակներում նախատեսվում են նաև պետական մարմինների համագործակցության ոլորտում որոշ փոփոխություններ, ինչպիսիք են հարկային պարտավորությունների վարկանիշային համակարգի ներդրումը, որը կօգնի հետևել ֆիզիկական անձանց հարկային կատարողականության մակարդակին:
Հարկային պարտավորությունների վերականգնման ընթացակարգերը
Գանձման գործընթացը սկսվում է այն ժամանակ, երբ հարկային պարտավորությունները չեն կատարվել նախատեսված ժամկետներում: 620-Ա որոշումը մանրամասն նկարագրում է, թե ինչպես կկազմակերպվի պարտքերի հավաքագրման գործընթացը, քանի որ ֆիզիկական անձանց վերահսկողության մեխանիզմը պետք է լինի առկա:
Շրջանավարտ հարկային պարտավորությունները կարող են վերականգնվել տարբեր միջոցներով, այդ թվում՝ ֆինանսական վերականգնման ծրագրերով, որոնք թույլ են տալիս ֆիզիկական անձանց դիմել ՊԵԿ-ին և ստանալ աջակցություն: Այս որոշումը նաև նախատեսում է, որ ֆիզիկական անձինք կարող են դիմել ՊԵԿ-ի իրավաբանական վարչությանը վերանայելու համար իրենց հարկային պարտավորությունները, եթե նրանք ունեն տվյալների փոփոխություն:
Այս գործընթացները պետք է իրականացվեն արագ և արդյունավետ, որպեսզի արևմտյան երկրների օրինակով հնարավոր լինի նվազեցնել հարկային պարտավորությունների հատկացումների մակարդակը:
ՊԵԿ իրավաբանական վարչության հետ շփման մեթոդները
Հարկային պարտավորությունների կատարման արդյունավետությունը մեծապես կախված է ՊԵԿ իրավաբանական վարչության հետ շփման մոդելներից: 620-Ա որոշման շրջանակներում ներկայացված են նաև տարբեր ձևաչափերով շփման հնարավորությունները, որոնք նախատեսում են թե՛ առկա, թե՛ հեռավար ձևաչափերով ծառայություններ:
Ֆիզիկական անձինք կարող են դիմել ՊԵԿ-ին ճիշտ ժամանակին՝ օգտագործելով էլեկտրոնային ստորագրություն կամ անձնագիր, ինչը հնարավորություն է տալիս նվազեցնել հերթերը և արագացնել գործընթացը: Բացի այդ, նախատեսված են հատուկ էլեկտրոնային ծրագիր, որտեղ քաղաքացիները կարող են ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին և հետևել դրանց կատարմանը:
Ելնելով նշվածից, ՊԵԿ-ն իր գործունեությունը կառուցում է մոտեցմամբ, որը հիմնված է յուրաքանչյուր քաղաքացու նկատմամբ անհատական ուշադրության վրա: Մինչ այդ, հարկավոր է նաև մշակել տարբեր քաղաքականություններ, որոնք ուղղված կլինեն հարկային պարտավորությունների նվազմանը: