Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման կարգը
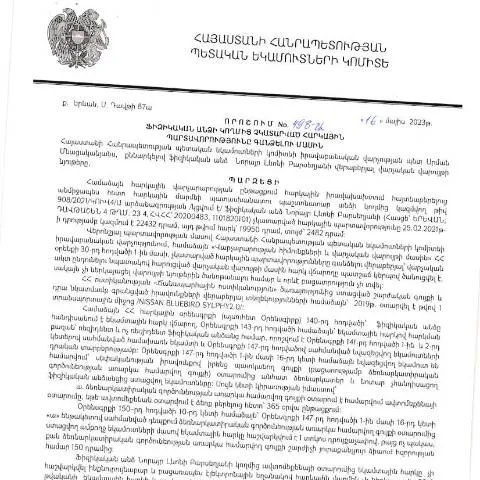
Այսօր Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը ունի իր առանձնահատկությունները, որոնք պայմանավորված են օրենսդրական փոփոխություններով և նորագույն տեխնոլոգիաների կիրառմամբ: 2023 թվականի մայիսի 16-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 498-Ա որոշումը, որը նախատեսում է նոր կարգեր հարկային պարտավորությունների գանձման ուղղությամբ:
Հաշվի առնելով իրավական և պատմական տեսանկյունները
ՀՀ հարկային օրենսդրությունը մշտապես ենթարկվում է փոփոխությունների, որոնք ակնկալում են ֆինանսական համակարգի կայունություն և արդյունավետ հարկային դաշտի ձևավորում: 2025 թվականին ուժի մեջ է մտնելու «Իրավական կարգի մասին» վարչական գործընթացների նոր օրենսդրությունը, որը նպատակ ունի զարգացնել վարչական հսկողությունը:
Ըստ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման, հարկային պարտավորությունները չկատարելու դեպքում, պետական մարմինները կարող են ձեռնարկել համապատասխան միջոցներ, այնտեղ ներառված են ինչպես վարչական, այնպես էլ դատական գործընթացներ:
Դեպոզիտ բոլոր ներկայացրած փաստաթղթերը
Հարկային պարտավորությունների գանձման գործընթացի սկզբնական քայլերը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ հարկային մարմինը որոշում է, որ դուք չեք կատարել ձեր պարտավորությունները: Այնուհետև հարկային մարմինը տեղեկացնում է ձեզ այս մասին:
- Հարկային ծանուցում: Հարկային մարմինը մի շարք գործիքներ է օգտագործում, որպեսզի ձեզ ծանուցի դրված պարտավորության մասին: Սա կարող է ներառել գրավոր ծանուցումներ կամ էլեկտրոնային հաղորդագրություններ:
- Այս տեղեկատվության ստացումը: Եթե դուք չեք ստացել ոչ մի ծանուցում, ապա հարկային մարմինը կարող է շարունակել գործընթացը դատական որոշմամբ:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 498-Ա որոշման շրջանակներում ներկայացված փաստաթղթերի լրացումը և ներկայացումը ունի իր առանձնահատկությունները:
Պատրաստի փաստաթղթերի շարքը
| Փաստաթղթի անվանում | Նպատակ | Նկարագրություն |
|---|---|---|
| Հարկային պարտավորությունների ցանկ | Գանձման գործընթացի հիմք | Տվյալների ներկայացում չկատարված պարտավորությունների մասին |
| Արժույթի հաշվարկման փաստաթուղթ | Դուքի չափի որոշում | Հարկային պարտավորության չկատարման պատճառների վերլուծություն |
| Հարկային հայտարարագիր | Գրանցման գործընթաց | Նախորդ տարիների հարկային հայտարարությունների ամփոփում |
Որքանով է կարևոր այս փաստաթուղթը
Այս փաստաթուղթն ունի կարեւոր դեր՝ ապահովելով, որ հարկային մարմիններն ունեն համապատասխան իրավասություն հարկային պարտավորությունների գանձման գործընթացում:
Կառավարության կողմից հաստատված իրավունքները
- Տեղեկատվության ստացում: Հարցումների միջոցով հարկային մարմինները իրավունք ունեն ստանալու անհրաժեշտ տեղեկատվություն՝ հարկատուի ֆինանսական վիճակի մասին:
- Դատական գործընթաց: Եթե հարկատուն չի կատարում հանդիպումները, հարկային մարմինները կարող են դիմել դատարան:
Որպեսզի խուսափեք խնդիրներից
Անցումային փուլերից անցնելու ուղեցույց
Եթե ձեր ներկայացրած փաստաթղթերում կան վրիպակներ կամ անճշտություններ, հարկային մարմինները կառաջարկեն հնարավորություններ դրանք շտկելու համար:
- Կարգավիճակի ստացում: Կարևոր է շարունակաբար ստանալ տեղեկատվություն ձեր ներկայացրած փաստաթղթերի վիճակի մասին:
- Պատասխանատվության ընդունում: Եթե սխալ է տեղի ունեցել, հարկային մարմինները կարող են սկսել նոր գործընթաց:
Զգուշություններ և կարևոր խորհուրդներ
Հարկային պարտավորությունների հոգատարությունը պահանջում է իրավագիտակցության զարգացում և անհրաժեշտ փաստաթղթերի պատշաճ ներկայացում:
Որոնք են ամենակարևոր փաստերը
- Հարկային մարմնի հետ կապը: Չի կարելի忽略ել հարկային մարմնի հետ համագործակցությունը:
- Փաստաթղթերի պատրաստման որակը: Պետք է ուշադրություն դարձնել փաստաթղթերի ճիշտ լրացմանը:
Ֆինանսական պարտավորություններն ու դրանց հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ ֆինանսական խնդիրներ:
Եզերակացություններ
Հարկային պարտավորություն չկատարելը կարող է հանգեցնել վարչական տուգանքների և այլ իրավական հետևանքների:
- Տուգանքներ: Հարկային մարմինը կարող է կիրառել վարչական պատասխանատվություն:
- Ստուգումներ: Հարկային մարմինները կարող են ձեռնարկել ստուգումներ:
Ընտրության հնարավորություն՝ դիմելու տարբերակների վերաբերյալ
Եթե դուք հրաժարվում եք կատարել ձեր հարկային պարտավորությունները, պետք է հաշվի առնել տարբերակները:
- Փոփոխություններ: Կառավարությունը կարող է առաջարկել փոխհատուցման տարբերակներ:
- Հետադարձ կապ: Կարևոր է կիրառել ուղիղ կապ՝ հարկային մարմինների հետ:
Մանրամասն քայլեր՝ անելիքների ցուցակ
Դիմելուց առաջ համոզվեք, որ դուք հետևեք բոլոր անհրաժեշտ քայլերին:
- Բացեք հարկային մարմնի կայքը:
- Ընտրեք համապատասխան բաժինը՝ հարկային պարտավորությունների գանձման մասին:
- Լրացրեք բոլոր անհրաժեշտ տեղեկությունները:
- Ներկայացրեք փաստաթղթերը առցանց կամ անձամբ:
- Ստացեք հաստատում ձեր ներկայացման մասին:
Հարկային պարտավորությունների կատարման գործընթացը պահանջում է զգոնություն և պատասխանատվություն: Չնայած առկա մարտահրավերներին, կան բազմաթիվ ծառայություններ, որոնք կարող են օգնել ձեզ բարելավել ձեր հարկային կարգավիճակը:
Հարկային պարտավորությունների կատարման իրավական շրջանակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Նորայր Բարսեղյանի կողմից 2023թ․ մայիսի 16-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 498-Ա որոշումը նշանակում է, որ հարկային պարտավորությունների կատարման գործընթացում կարևոր է ոչ միայն պարտադիր վճարների ճիշտ հաշվարկը, այլ նաև հեղինակային իրավական հիմքերի կիրառումը: Սակայն, հարկային պարտավորությունները կատարելու նոր մեթոդներն ու հնարավորությունները կանցնեն փոփոխությունների։ Այս որոշման ընդունման դեպքում, ֆիզիկական անձինք կարող են բախվել հարկային պարտավորությունների կատարելու նոր պայմանների ու առաջնահերթությունների:
Նախատեսվում է, որ հարկային պարտավորությունների լուծման գործընթացում կկիրառվեն նոր կարգեր, որոնք կհեշտացնեն քաղաքացիների համար հարկերի վճարման գործընթացը, ուրեմն, իրավաբանական համակարգի արդյունավետությունը նույնպես կնվազի:
Հարկային պարտավորությունների գանձման գործընթացի առաջընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշման հիման վրա, հարկային պարտավորությունների գանձման գործընթացը ենթարկվում է մի շարք մեթոդական փոփոխությունների: 2023 թվականի մայիսից սկսած, մենք տեսնում ենք, որ պետական մարմիններն ավելի են կենտրոնանում հարկային պարտավորությունների գանձման արդյունավետությունը բարձրացնելու վրա, հատկապես ֆիզիկական անձանց շրջանում:
Հարկային վարչությունը նաև նախաձեռնել է համագործակցություն այլ պետական մարմինների հետ՝ հանրային ծառայությունների հասանելիությունը բարելավելու ուղղությամբ: Սա ներառում է տարբեր հարցումներ և տեղեկանքներ, որոնք քաղաքացիները կարող են ստանալ էլեկտրոնային եղանակով՝ նվազեցնելով աշխատակազմի բեռնվածությունը:
Ընդգծվում է, որ քաղաքացիները պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների հանդեպ, քանի որ յուրաքանչյուր ուշացում կամ սխալ կարող է հանգեցնել ֆինանսական տուգանքների: Հարկային վարչությունը նաև նախատեսել է նոր ծրագրեր, որոնք կօգնեն հարկ վճարողներին ճիշտ և ժամանակին կատարել իրենց պարտավորությունները:
Հարկային պարտավորությունների ի հայտ գալու պատճառները
Որոշման մեջ նշվում է, որ հարկային պարտավորությունները կարող են ի հայտ գալ մի շարք պատճառներով, որոնք պահանջում են իրավական և ֆինանսական վերանայում: Այդ պատճառով հարկային մարմինները մշտապես հետևում են քաղաքացիների հարկային պատմությանը՝ որոշելու համար, թե որ անձինք կարող են բախվել պարտավորությունների կատարման խնդիրներին:
Հարկային պարտավորությունների ի հայտ գալու հիմնական պատճառներից են՝ հարկային մուտքերի սխալ հաշվարկը, վարչական խախտումները կամ մոռացությունը: Օրինակ, հաճախ քաղաքացիները չեն նկատում իրենց հարկային պարտավորությունների ժամկետները, ինչը կարող է հանգեցնել տուգանքների և այլ ֆինանսական հետևանքների:
Այսպիսով, հարկային մարմինները համարվում են պարտադիր գործընկերներ՝ քաղաքացիների համար՝ հարկային պարտավորությունները պարզեցնելու և կատարելու գործընթացը հեշտացնելու նպատակով: