Կառավարության որոշման կարևորությունը՝ հարկային պարտավորությունների գանձման գործընթացում
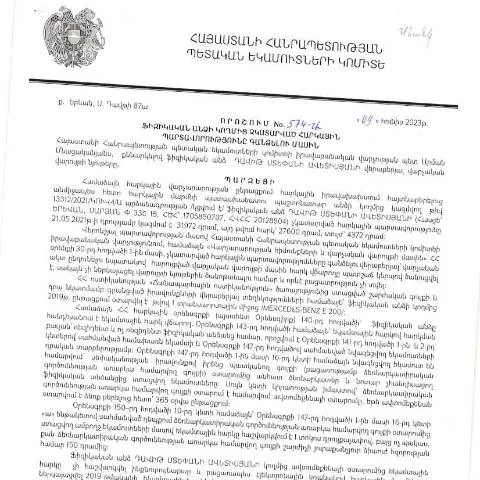
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի հունիսի 9-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 574-Ա որոշումը հանդիսանում է հրատապ փաստաթուղթ, որը նպատակ ունի կարգավորել գանձման գործընթացը, երբ ֆիզիկական անձը չի կատարում օրենքով նախատեսված հարկային պարտավորությունները։ Այս որոշումը, հրապարակված 2023 թվականի օգոստոսի 31-ին, կարևոր նշանակություն ունի ինչպես հարկ վճարողների, այնպես էլ պետության համար, ինչը բացառում է հարկային պարտավորությունների չկատարման հետևանքով առաջացող ֆինանսական վնասները:
Ո՞վ է հանդիսանում դիմողը՝ հարկային պարտավորությունների գանձման մեջ
Դիմումը կարող է ներկայացվել ցանկացած ֆիզիկական անձի կողմից, ով այս կամ այն կերպ չի կատարել իր հարկային պարտավորությունները։ Այսպիսով, դիմողը կարող է լինել ցանկացած անձ, ով ունի ՀՀ-ում բնակության կամ գործունեության իրավունք։ Հարկային պարտավորությունների գանձման գործընթացը կարող է ազդել՝
- Վարձատուներ՝ աշխատավարձի, շահութահարկի կամ այլ հարկերի հետ կապված;
- Բիզնեսում գործող անձինք, ովքեր իրենց գործունեության ընթացքում չեն ներկայացրել հարկային հայտարարագրեր;
- Ֆիզիկական անձինք, ովքեր ստացել են եկամուտներ առանց հարկերի վճարման:
Ինչպե՞ս պատրաստել փաստաթղթերն ու հիմնավորումները
Դիմումը ճիշտ լրացնելու համար հարկավոր է նախապատրաստել որոշ փաստաթղթեր, որոնք ապացուցում են հարկային պարտավորությունների չկատարման հանգամանքը։ Հիմնական փաստաթղթերն են՝
- Հարկային պարտավորությունների հիմնավորող փաստաթղթեր՝ ինչպես օրինակ՝ հայտարարագրեր, վճարային պիտակներ կամ պաշտոնական հաղորդագրություններ;
- Ֆիզիկական անձի ինքնության հաստատող փաստաթուղթ՝ անձնագիր կամ ID քարտ;
- Պետական եկամուտների կոմիտեի կողմից տրամադրվող համապատասխան տեղեկանքներ:
Ֆինանսական փաստաթղթերի հավաքումը պետք է իրականացվի կանխատեսված ժամանակահատվածում, քանի որ ճիշտ ու պատշաճ տրամադրված փաստաթղթերը կարող են էական նշանակություն ունենալ գանձման գործընթացի հաջողության համար։
Դիմումը ներկայացնելու ալիքները՝ ընտրություն և տարբերություններ
Դիմումը կարող է ներկայացվել երեք հիմնական ճանապարհներով՝
- Անցանց համակարգեր: ՀՀ ՊԵԿ-ի պաշտոնական կայքում առկա էլեկտրոնային ծառայությունների միջոցով։ Այստեղ, օգտագործելով ID քարտ կամ էլեկտրոնային ստորագրություն, կարող եք արագ և հեշտությամբ լրացնել և ներկայացնել դիմումը։
- Թղթային ձևաչափ: Հնարավոր է նաև դիմել նպատակային ձևով լիովին լրացված և ստորագրված թղթային դիմում։ Այս դեպքում դիմումը պետք է ուղարկվի առանձին քարտուղարական ծառայությամբ կամ ուղարկվել ՀՀ ՊԵԿ-ի գրասենյակին:
- Գործնական հանդիպումներ: Կարող եք նաև այցելել ՀՀ ՊԵԿ-ի տեղամասային գրասենյակ, որտեղ կարող եք անձամբ ներկայացնել դիմումը և ստանալ նախնական խորհրդատվություն:
Ինչ է տեղի ունենում դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո սկսվում է գործող գործընթացը, որը ներառում է՝
- Դիմումի ստացում և գրանցում՝ ՀՀ ՊԵԿ-ի կողմից;
- Որոնման և վերլուծության իրականացում՝ հարկային պարտավորությունների վերաբերյալ;
- Վերջնական որոշում՝ հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ:
Հարկային պարտավորությունների գանձման արդյունքները կարող են լինել տարբեր՝ կախված դիմումի բովանդակությունից, ներկայացված փաստաթղթերից և հարկային պատմությունից։ Կհնարավորվի նաև դրամական կամ գույքային բացերով հարկային պարտավորությունների գանձումը:
Դիմումի լրացման կարևորը՝ բաժին առ բաժին
Դիմումը լիովին լրացնելու համար կարևոր է սկսել նրանից, թե ինչ գրառումներ պետք է կատարվեն յուրաքանչյուր բաժնում:
| Բաժին | Նկարագրություն | Հնարավոր խնդիրներ |
|---|---|---|
| Անուն և ազգանուն | Պատասխանատու անձի անունը | Գրառման սխալներ, անվավեր անուններ: |
| Հարկային համարը | Հարկային նույնականացման համարը | Խնդիրներ՝ թվերի սխալ գրառման պատճառով: |
| Կոնտակտային տվյալներ | Հեռախոսահամար և էլեկտրոնային հասցե | Միայն անճշտությունների կամ սխալ թվանշանների պատճառով լրացված էլ. հասցեներ: |
| Պատճառները | Հարկային պարտավորությունների չկատարումը պատճառաբանող տվյալներ | Չհիմնավորված պատճառաբանություններ, որոնք կարող են բերել ընթացակարգի ձախողման: |
Յուրաքանչյուր բաժնում իրականացված սխալները կարող են խոչընդոտել դիմումի ընդունմանը կամ ձգձգել գործընթացը։
Ժամանակացույցի նշանակությունը՝ դիմումների ընդունման և վարույթի ընթացակարգում
Դիմումը ներկայացնելու ժամկետները նույնպես կարևոր նշանակություն ունեն։ Դիմողների համար կա սահմանված հատուկ ժամանակացույց՝
- Դիմումները կարող են ներկայացվել 30 օր ժամկետում՝ համապատասխանող փաստաթղթերի պատրաստման փուլում;
- ՀՀ ՊԵԿ-ը պարտավոր է պատասխանել դիմումին 15 աշխատանքային օրվա ընթացքում;
- Եթե դիմումը չէ ընդունվել, ապա դիմողը կարող է ներկայանալ կրկին՝ հիմնավորելու լրացման ընթացքը:
Ուշադրություն պետք է դարձնել, որ ժամկետների ավելացման դեպքում, ըստ ՀՀ վարչական կարգի, կարող են կիրառվել վարչական պատասխանատվություններ:
Թափանցիկություն և վերահսկողություն՝ դիմումների գործընթացներում
Դիմումների ընթացքը գտնվում է ՀՀ ՊԵԿ-ի վերահսկողության ներքո, ինչը սակայն ենթադրում է նաև դիմողների իրավունքների պաշտպանության մեթոդներ:
- Յուրաքանչյուր դիմող կարող է ստանալ տեղեկատվություն դիմումի ընթացքի վերաբերյալ՝ հետևելով էլեկտրոնային համակարգի միջոցով;
- Կան գործունեության հաշվետվություններ, որոնք մանրամասն ներկայացնում են դիմողի դիմումի ընթացքը;
- Եթե դիմողը համոզված չէ հայրենական ընթացակարգերի պայմանների վերաբերյալ, կարող է դիմել իրավաբանական խորհրդատվության:
Այս բոլոր տեղեկությունները կարևոր են այն մարդկանց համար, ովքեր ցանկանում են կամ պետք է իրազեկված լինեն հարկային պարտավորությունների գանձման գործընթացում:
Դրամական պարտավորությունների կատարման ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 09.06.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 574-Ա որոշումը նախանշում է մի շարք կարևոր քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարումը ապահովելու համար։ Այս գործընթացը ներառում է պարտադիր պահանջներ, որոնք կիրառվում են ֆիզիկական անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։
Առաջին հերթին, հարկային պարտավորությունների կատարումը գանձելու գործընթացը սկսվում է պարտքի առկայությունից հետո։ ՊԵԿ-ը տեղեկացնում է պարտապանի մասին, տրամադրելով բոլոր անհրաժեշտ տվյալները, ինչպես նաև ակնարկում պարտքի չափը և տրման ժամկետները։ Այս փուլում կարևոր է, որ պարտապանը լինի տեղեկացված իր պարտավորությունների մասին և ունենա հնարավորություն դրանք ժամանակին լուծել։
Երկրորդ, եթե պարտապանը չի կատարում իր պարտավորությունները, ՊԵԿ-ը կարող է ձեռնարկել ֆինանսական միջոցներ՝ պարտքը գանձելու համար։ Այս գործընթացը կարող է ներառել ֆինանսական հաշվեհամարների բռնագանձում, ինչպես նաև գույքի բռնագանձում։ Պարտապանը, եթե ցանկանում է պահպանել իր իրավունքները, կարող է դիմել մասնագետների օգնությանը՝ իրավաբանական խորհրդատվության համար։
Հարկային պարտավորությունների գանձման խնդիրը և իրավական պաշտպանություն
Հարկային պարտավորությունների գանձումը Հայաստանում նոր խնդիրներ է առաջացնում, հատկապես երբ խոսքը վերաբերում է ֆիզիկական անձանց, ովքեր գտնվում են սոցիալական պատասխանատվության սահմաններում։ ՊԵԿ որոշումները կարող են ազդել քաղաքացիների ֆինանսական վիճակի վրա, և նրանց իրավունքները պետք է պաշտպանված լինեն։
Հարկային իրավունքի շրջանակներում, քաղաքացիները ունեն իրավական պաշտպանություն։ Ֆիզիկական անձինք կարող են դիմել դատարան ապացուցելու համար, որ պարտքը պետք չէ գանձել։ Այս դեպքում, դատարանը կարող է որոշում կայացնել, որը պաշտպանելու է քաղաքացիների շահերը։ Այդ իսկ պատճառով շատ կարևոր է, որ քաղաքացիները լինեն տեղեկացված իրենց իրավունքների մասին և ունենան վստահելի իրավաբաններ, ովքեր կկարողանան խորհրդատվել նրանց այդ հարցերում։
Իրականում, հարկային պարտավորությունների գանձումը կարող է լինել բարդ գործընթաց, որը պահանջում է խորը գիտելիքահենություն իրավաբանական հարցերի վերաբերյալ։ Վստահելի մասնագետներից խորհրդատվություն ստանալը կարող է օգնել լուծել խնդիրները և ապահովել ճիշտ մոտեցում պետական մարմինների հետ գործարքներում։
Հերթապահության կարգը և մուտք հրավիրելու հարցերը
Կառավարության կողմից սահմանված կարգով, տոկոսային տոկոսադրույքներ են կիրառվում՝ պարտքի չներկայացման դեպքում։ Հարկային պարտավորությունների գանձումը ենթադրում է նաև, որ քաղաքացիները պետք է լինեն տեղեկացված ՊԵԿ-ի կողմից սահմանված ժամկետների մասին։ Սա նշանակում է, որ դրանք պետք է մշտապես ստուգեն իրենց հարկային պատմությունը և պարտքերը։
Չնայած որ քաղաքացիները կարող են դիմել էլեկտրոնային ծառայություններ՝ հարկային պատմության ստուգման համար, միշտ ավելի լավ է ունենալ ապացուցված փաստաթղթեր, որոնք կհաստատեն արված վճարումները։ Ժամանակին կատարված վճարումները կօգնեն կանխարգելել գանձման գործընթացը, և քաղաքացիները պետք է ունենան հնարավորություն առաջարկելու փաստապնդող տվյալներ՝ գանձման գործընթացում։
Հարկային պատմության և պարտքերի տեղեկություններ ստանալու համար, քաղաքացիները կարող են դիմել ՊԵԿ-ի e-services համակարգին՝ օգտագործելով իրենց ID քարտերը և էլեկտրոնային ստորագրությունները, ինչը մեծապես հեշտացնում է գործընթացը։ Անհրաժեշտ փաստաթուղթը, որը պետք է ներկայացվի՝ դա հարկային պատմության արտահանման դիմումը (Դիմում N1) է, որը կարող է լինել էլեկտրոնային կամ գրավոր ձևաչափով։