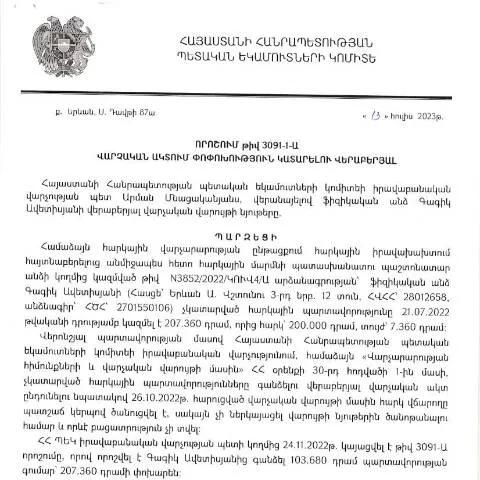
« Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին » որոշման իմաստն ու նշանակությունը
2023 թվականի հուլիսի 13-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Գագիկ Ավետիսյանի կողմից ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը, ունի մեծ նշանակություն հարկային կարգավորման ոլորտում։ Այս որոշումը նախատեսում է հատուկ ընթացակարգեր, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման գործընթացում։
Ովքե՞ր են պատասխանատու այս որոշման իրականացման համար
Այս որոշման շրջանակներում հիմնականում ընդգրկված են ֆիզիկական անձինք, որոնք չեն կատարել հարկային վճարումներ։ Մասնավորապես, այն վերաբերում է նրանց, ովքեր ունեն բացասական հարկային պատմություն կամ պարտավորություններ։ Ավելին, հարկային մարմինները, ինչպես նաև իրավաբանական վարչության աշխատակիցները, պատասխանատվություն են կրում տվյալ օրենքի կիրառման համար, հաշվի առնելով յուրաքանչյուր գործի առանձնահատկությունները։
Ինտեգրման և համակարգման կարևորությունը
Այս գործընթացը պահանջում է բարդ համակարգում ներդրում՝ թե՛ իրավաբանական, թե՛ տեխնիկական ոլորտներում։ Այն կօգնի ապահովել հարկային պարտավորությունների գանձման արդյունավետությունը և նվազեցնել հարկային խախտումները։ Ի տարբերություն այլ օրենքների, այս որոշումը նախատեսում է գանձման նոր մեթոդներ, որոնք համադրելի են միջազգային լավագույն փորձերի հետ։
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
- Հարկային պարտավորությունների սահամանագրման փուլ – ՊԵԿ-ը ստանում է տվյալները ֆիզիկական անձի հարկային պատմության մասին, ինչպես նաև ուսումնասիրում պարտավորությունները:
- Հարկային պարտավորությունների վերաբերյալ ծանուցումը – Ֆիզիկական անձինք տեղեկանում են իրենց պարտավորությունների մասին:
- Ժամկետների սահմանում – Ծառայությունները հայտարարում են, թե որքան ժամանակ կա հարկային պարտավորությունները կատարելու համար:
- Գանձման գործողությունների իրականացում – Հարկային մարմինները ձեռնարկում են միջոցներ պարտավորությունների գանձման գործընթացը սկսելու համար:
Նորարարական մոտեցումներ և մեթոդներ
Այս որոշման կարևորություններից է այն, որ այն ներառում է թվային մոտեցումներ։ Այն նաեւ նախատեսում է էլեկտրոնային ձևերի օգտագործումը, ինչը հնարավորություն է տալիս արագացնել գործընթացները:
Տվյալների հավաքագրման գործընթաց
Հարկային մարմինները բանակցում են ֆիզիկական անձանց հետ՝ տեղեկություններ հավաքելու համար։ Սա կարող է ներառել էլեկտրոնային ստորագրման օգտագործումը, որը արագացնում է փաստաթղթերի շրջանառությունը։ Այս մեթոդը նաև նվազեցնում է փաստաթղթերի կեղծման հավանականությունը։
Հարկադիր միջոցառումների առանձնահատկությունները
Այս որոշման արդյունքում կարող են կիրառվել տարբեր հարկադիր միջոցառումներ ՝ կախված պարտավորությունների չափից և պարտքի չկատարման ժամանակահատվածից:
- Առաջնորդություն և խորհրդատվություն՝ հարկային պարտավորություններ կատարելու հարցում:
- Բանկային հաշվի կալանք՝ պարտավորությունների կատարման ապահովման նպատակով:
- Հարկային վարչության կողմից վարչական տույժերի կիրառություն:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
Հարկային պարտավորությունների կատարումը առանց համապատասխան գործողությունների կարող է հանգեցնել վարչական տույժերի։ Այս որոշումը նաև նախատեսում է որոշակի արտոնություններ՝ կապված հարկային պարտավորությունների կատարած անձանց համար:
Արտոնությունների տեսակները
| Արտոնության տեսակ | Նկարագրություն |
|---|---|
| Հարկային զեղչեր | Վճարված հարկերի հաշվին հարկային պարտավորությունների տեսակետից արտոնություններ: |
| Ծառայությունների մատչելիություն | Հարկային մարմինների կողմից տրամադրվող խորհրդակցություններ: |
Հայտարարությունների և համապատասխան փաստաթղթերի պատրաստում
Հարկային մարմիններին ուղղված դիմումները պետք է պատրաստվեն համապատասխան ձևերով։ Դրանք կարող են ներառել հարկային հայտարարություններ, տեղեկագրեր և այլ կարևոր փաստաթղթեր:
Պատրաստման քայլեր
- Հավաքեք անհրաժեշտ փաստաթղթերը՝ հարկային պատմության վերաբերյալ:
- Ուշադրություն դարձրեք բոլոր տեղեկությունների ճշտությանը:
- Պահպանեք բոլոր փաստաթղթերի օրինականությունը՝ նշելով ստորագրությունները:
Հրդեհային գործողությունները և դիմումների հետադարձ կապը
Ծառայությունը պարտավորվում է պատասխանել դիմումներին սահմանված ժամկետում։ Դա նշանակում է, որ ֆիզիկական անձինք կարող են ակնկալել տեղեկատվության տրամադրում՝ իրենց դիմումների վերաբերյալ:
Հետադարձ կապի եղանակները
- Էլեկտրոնային փոստի միջոցով հաղորդագրություններ:
- Հեռախոսազրույցներ՝ հարկային մարմինների ներկայացուցիչների հետ:
Ապրանքների և ծառայությունների հարկման նորարարություններ
Այս որոշումը նաև մտահոգություն է հարուցում հարկային մարմինների նկատմամբ վստահության ամրապնդման հարցում։ Այն հանդիսանում է նորարարությունների ազդակ, որը բարելավում է հարկային պարտավորությունների կատարումը և նվազեցնում է խախտումները:
Հնարավոր ապագա փոփոխություններ
Ներկայումս ակնկալվում են նոր օրենքների ընդունում, որոնք կհամապատասխանեն միջազգային ստանդարտներին։ Տվյալ որոշումը կարող է ծառայել որպես հիմք նորարարությունների ներդրման համար:
Դոկումենտացիայի ներկայացման պահանջները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 13.07.2023թ․ որոշման համաձայն, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը ենթադրում է որոշակի դոկումենտացիայի ներկայացում, որը պետք է ունենա համապատասխան ձևաչափ և բովանդակություն: Որոշման իրականացման համար, հարկատուները պարտավոր են ներկայացնել հարկային հայտարարագիր, որում նշված են բոլոր հարկային պարտավորությունները, որոնց նկատմամբ որոշումը վերաբերում է:
Այլ փաստաթղթերի շարքում, կարող են պահանջվել վճարման ապացույցներ, ինչպես նաև վերջին երեք տարիների ընթացքում կատարած ֆինանսական գործողությունների վերաբերյալ տեղեկություններ: Տվյալ փաստաթղթերը պետք է ներկայացնել ամենաառաջին հնարավորության դեպքում, որպեսզի այն չվերջանա՝ թույլ տալով հարկային մարմիններին իրականացնել համապատասխան կտրոնային գործողություններ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանում ունի իր հատուկ առանձնահատկությունները, որոնք պետք է հաշվի առնել ինչպես հարկատուների, այնպես էլ հարկային մարմինների կողմից: Առաջին հերթին, հարկային պարտավորությունների գանձման ընթացքը կարող է իրականացվել որպես իրավաբանական պահանջ, որը կարող է ներառվել դատարանի իրավասության մեջ:
Դուք կարող եք դիմել դատարան, եթե համաձայն չեք ՊԵԿ որոշման հետ կամ եթե կարծում եք, որ որոշումը անհիմն է: Դրա համար անհրաժեշտ է հավաքել բոլոր համապատասխան ապացույցները և փաստաթղթերը, որոնք ապացուցում են ձեր իրավունքը: Դատարանը կայացնում է որոշում՝ հիմք ընդունելով ներկայացված ապացույցները, իսկ կարգավիճակի որոշման մասին տեղեկացնում է հարկային մարմիններին:
Նաեւ հարկ է նշել, որ հարկային պարտավորությունների գանձման գործընթացը կարող է տեւել տարբեր ժամանակահատվածներ, կախված կոնկրետ դեպքի բարդությունից և էականության գնահատման ժամանակից:
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների գանձման գործընթացում
Հայաստանի Հանրապետությունում կարևոր դեր է զբաղեցնում էլեկտրոնային ծառայությունների համակարգը, որը միավորում է տարբեր պետական մարմինների կողմից տրամադրվող ծառայություններն ու հնարավորությունները: Հարկային պարտավորությունների գանձման գործընթացում էլեկտրոնային ծառայությունները մեծապես հեշտացնում են գործընթացը և թույլ են տալիս հարկատուներին արագ և արդյունավետ կերպով տրամադրել անհրաժեշտ տեղեկություններ:
ՀՀ ՊԵԿ-ի կողմից մշակված էլեկտրոնային համակարգում կարող եք ներկայացնել հարկային հայտարարագրերը, ստանալ հաշվարկված պարտավորությունները և վճարումների մասին տեղեկություններ: Այս համակարգի միջոցով դուք կարող եք նաև ստանալ առցանց խորհրդատվություն իրավաբանական հարցերի վերաբերյալ, ինչը մեծապես կնպաստի հարկային պարտավորությունների ժամանակին կատարմանը:
Հարկային մարմինները կարող են նաև արձագանքել ձեր դիմումներին և հարցումներին շատ ավելի արագ, ինչը նվազեցնում է իրավաբանական խնդիրների և պատիժների ռիսկը: