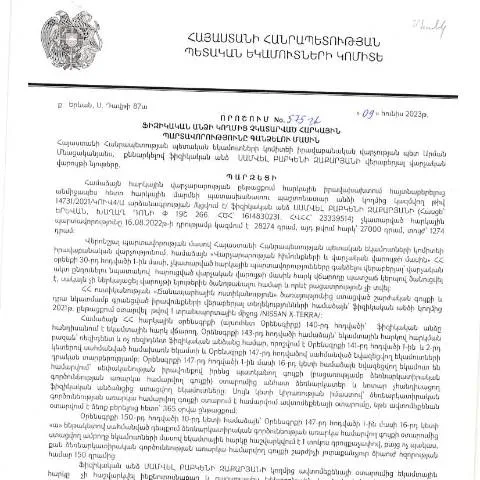
« Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին » որոշման հետևանքները
2023 թվականի հունիսի 9-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված « Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին » որոշումը, որը հրապարակվել է 2023 թվականի օգոստոսի 31-ին, հանդիսանում է կարևոր իրավական ակտ, որը սահմանում է այն քայլերն ու ընթացակարգերը, որոնք պետք է իրականացվեն հարկային պարտավորությունների չկատարման դեպքում:
Ամփոփում և նշանակություն
Այս որոշումն ունի էական նշանակություն, քանի որ այն որոշում է, թե ինչպես պետք է գանձվեն ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները: Որոշումը պարունակում է կարգավորումներ, որոնք վերաբերում են դրվագների, ինչպիսիք են հարկային պարտավորության ծագումը, արձանագրումն ու հարկային պարտավորության իրականացման ընթացակարգը:
Ընթացակարգի սկիզբը՝ հարկային պարտավորությունների հայտնաբերում
Այս գործընթացը սկսվում է այն պահին, երբ հարկային մարմինները որոշում են, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Սա կարող է լինել տարբեր պատճառներով, ինչպիսիք են հարկային դիմումների չնախագիծը կամ պարտավորությունների չկատարումը:
Ինչպես է կատարվում ուսումնասիրությունը
- Առաջին քայլը հարկային մարմինների կողմից կատարված ուսումնասիրությունն է, որն ընդգրկում է ֆիզիկական անձի հարկային պատմությունը:
- Եթե հայտնաբերվել են չկատարված պարտավորություններ, ղեկավարը կարող է որոշել հարկային պարտավորությունների գանձման վերաբերյալ:
Վերջնաժամկետները և ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացում արտահայտված են որոշակի վերջնաժամկետներ, որոնք պետք է պահպանվեն:
Կայացած որոշման ժամկետը
Որոշումը իր մեջ ներառում է տեղեկություն, թե երբ պետք է կատարվի հարկային պարտավորությունների կատարումը: Այսպիսով, հարկային մարմինները պարտավոր են տեղեկացնել ֆիզիկական անձին որոշման կայացման մասին, և այն պետք է իրականացվի սահմանված ժամկետների ընթացքում:
Ընդունելի պատասխանի ժամանակահատված
Վերջին 30 օրում ֆիզիկական անձը կարող է ներկայացնել իր կարծիքն այն մասին, թե ինչու հարկային պարտավորությունները չեն կատարվել:
Դիտարկում և պատասխան
Եթե ֆիզիկական անձը չի կարողանում կատարել իր հարկային պարտավորությունները, նա պետք է ներկայացնի համապատասխան փաստաթղթեր, որոնք հաստատում են նրա վիճակը:
Ենթադրյալ փաստաթղթերը
- Անձնական տեղեկանք, որը ցույց է տալիս, որ անձը գործազուրկ է:
- Հիվանդության կամ այլ պատճառների վերաբերյալ փաստաթղթեր:
Այս փաստաթղթերը պետք է ներկայացվեն հարկային մարմիններին, և դրանք պետք է բավարարել ընթացակարգի պահանջներին:
Ներկայացման միջոցները
Այս որոշումն ընդունվել է առցանց և գրավոր ձևաչափերով ներկայացնելու տարբերակների մասին:
Առցանց ներկայացման հնարավորություն
Ֆիզիկական անձինք կարող են օգտվել էլեկտրոնային ստորագրություն և ID քարտ օգտագործելով իրենց դիմումները ներկայացնելու համար:
Գրավոր ձևաչափով ներկայացում
Լիազոր անձինք կարող են նաև ներկայացնել իրենց դիմումները գրավոր ձևով՝ համապատասխան գրասենյակներում:
Հարկային պարտավորությունների գանձման ընթացակարգի հիմնական քայլերը
| Քայլ | Նկարագիր |
|---|---|
| 1 | Հարկային պարտավորությունների ուսումնասիրություն |
| 2 | Որոշման կայացում |
| 3 | Ֆիզիկական անձի հայտնիացում |
| 4 | Պատասխան ներկայացում |
Այս որոշման ազդեցությունը ֆիզիկական անձանց վրա
Ֆիզիկական անձանց համար այս որոշում ունի էական ազդեցություն, քանի որ այն սահմանում է, թե ինչպես պետք է կառավարել իրենց պարտավորությունները:
Հարկային պարտավորությունների պարտադիր կատարումը
Ընդգծվում է, որ հարկային պարտավորությունները պետք է կատարվեն ժամանակին, որպեսզի չստեղծվեն լրացուցիչ խնդիրներ:
Ազգային պահպանման իրավունքի ճանաչում
Ֆիզիկական անձինք պետք է ճանաչեն իրենց իրավունքները և պարտականությունները՝ կապված հարկային պարտավորությունների կատարելու հետ:
Չկատարված հարկային պարտավորությունների գանձման պայմանները
Որոշումն նաև արտացոլում է այն պայմանները, որոնց դեպքում հնարավոր է հարկային պարտավորությունների գանձումը:
Դիմումի ներկայացման ժամկետները
Ֆիզիկական անձիք պարտավոր են ներկայացնել իրենց դիմումները որոշակի ժամկետներում՝ ապահովելով, որ ապացույցները ներկայացվեն:
Հոդվածների նշանակությունը
Պետք է նշել, որ փաստաթղթերում պետք է լինի հետևյալը.
- Անձնական տվյալներ
- Հարկային պարտավորության մանրամասներ
Վերաքննիչ գործընթացը՝ խնդիրների դեպքում
Եթե ֆիզիկական անձը դեմ է որոշմանը, նա կարող է դիմել վերաքննիչ գործընթաց:
Վերաքննիչ դիմումի ներկայացման ձևը
Ֆիզիկական անձը կարող է ներկայացնել վերաքննիչ դիմումը առցանց կամ գրավոր ձևով, ինչը ապահովում է հնարավորություն՝ կոռեկտության ստուգման համար:
Պատասխանատվություն և պարտավորություններ
Ֆիզիկական անձը պետք է գիտակցի, որ նրա ներկայացրած փաստաթղթերի ճշգրտությունն ու լիարժեքությունը կարևոր են:
Ամփոփիչ դիտարկումներ
Այս որոշումը կարևոր է ոչ միայն հարկային պարտավորությունների գանձման, այլ նաև իրավական գիտակցության բարձրացման համար:
Ֆիզիկական անձիք պետք է հետևեն որոշման պահանջներին, որպեսզի խուսափեն հնարավոր խնդիրներից:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 09.06.2023թ․ թիվ 575-Ա որոշմամբ նախատեսվում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացի իրավական շրջանակները: Այս որոշումը փաստացիորեն ազդում է այն բոլոր անձանց վրա, ովքեր դեռևս չեն կատարել իրենց հարկային պարտավորությունները: Գանձման գործընթացի առանձնահատկություններից է այն, որ հարկային պարտավորությունների գանձումը կարող է իրականացվել ինչպես հարկային մարմնի կողմից, այնպես էլ դատարանի միջամտությամբ, եթե հարկատուն չի կատարում կամ ուշացնում է վճարումը:
Շնորհիվ նոր տեխնոլոգիաների, այսօր հնարավոր է նաև կատարել հարկային պարտավորությունների գանձումներն էլեկտրոնային եղանակով, ինչը տեսանելիություն և արագություն է հաղորդում գործընթացին: Հարկային մարմինները, օգտագործելով էլեկտրոնային ստորագրություններ և անհատական համարղեր, կարող են արագ և արդյունավետ կերպով իրականացնել պարտավորությունների գանձումը:
Գանձման գործընթացի ընթացակարգը և ժամկետները
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ունի որոշակի ընթացակարգեր և ժամկետներ, որոնց կարևորությունը ոչ միայն իրավաբանական, այլ նաև գործնական տեսանկյունից է մեծ: Մասնավորապես, հարկային մարմնի կողմից պարտավորությունների գանձման մասին ծանուցումն ուղարկվում է պարտատիրոջ գրանցված հասցեին: Այս ծանուցման հիման վրա պարտատերը ունի որոշակի ժամկետ՝ պատասխանելու և պարտավորությունները կատարելու համար:
Եթե պարտատերը չպատասխանեց կամ չկատարեց իր պարտավորությունները, հարկային մարմինը կարող է սկսել կրեդիտային գործընթացը, որը ենթադրում է պարտավորությունների կամ ավելացրած տույժերի գանձում:
Կան նաև դեպքեր, երբ վճարման ժամկետները կարող են երկարաձգվել, եթե պարտատերը ներկայացնի համապատասխան փաստաթղթերը, օրինակ՝ ֆինանսական դժվարությունների ապացույցներ: Այսպիսով, հարկային պարտավորությունները գանձելու գործընթացը բազմալեզու և բազմակողմանի է, ինչը կարևոր է ոչ միայն հարկային մարմինների, այլ նաև քաղաքացիների համար:
Հարկային պարտավորությունների գանձման իրավական դաշտը և քաղաքացիների իրավունքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հրապարակված որոշումներն ունեն մեծ կարևորություն իրավաբանական դաշտում: Հարկային պարտավորությունների գանձման իրավական շրջանակները թույլ են տալիս քաղաքացիներին պաշտպանված լինել անօրինական գործողություններից և ապահովում են որոշակի գործընթացների թափանցիկությունը: Այս գործընթացի շրջանակում քաղաքացիների իրավունքները խիստ պաշտպանված են, և նրանք ունեն իրավունք լուսաբանունելու իրենց հարկային պարտավորությունները:
Ավելին, քաղաքականության մեջ ապահովվում է նաև արդար դատաքննության իրավունքը, ինչը նշանակում է, որ քաղաքացիները կարող են դիմել դատարան՝ իրենց իրավունքներն պաշտպանելու համար: Դրա համար անհրաժեշտ է ներկայացնել համապատասխան ապացույցներ, որոնք կարող են արդարացնել պարտավորությունների չկատարման պատճառները:
Հարկային մարմինները պարտավոր են նաև ապահովել քաղաքացիներին անհրաժեշտ տեղեկատվություն այն մասին, թե ինչպես կարող են նրանք պաշտպանվել ոչ միայն իրենց իրավունքները, այլ նաև իրենց ֆինանսական շահերը: