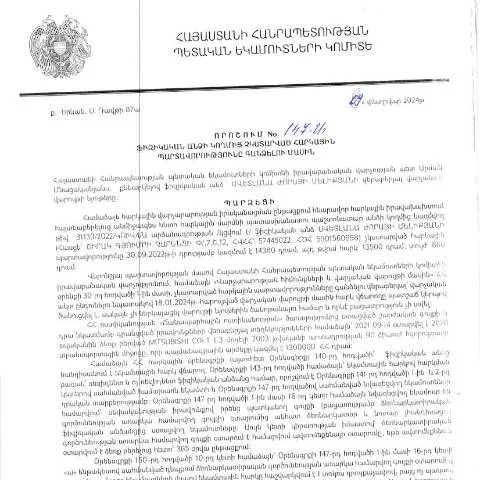
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը. Համակարգում կարևոր փուլ
2024 թվականի փետրվարի 9-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Սվետլանա Մելիքյանը հաստատել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (147-Ա), որն ազդարարում է կարևոր քայլերի մեկնարկի մասին, որտեղ հարկային պարտավորությունները չկատարած անձինք կարող են ենթարկվել հարկային պարտավորությունների կատարում կատարելուն: Այս որոշումը հրապարակվել է 2024 թվականի մայիսի 13-ին, որը կարևոր ազդակ է հարկային ոլորտում առկա կարգավորումների և պրոցեդուրաների մատուցման համար:
Հարկային պարտավորությունները և դրանց կարևորությունը
Այս որոշումը կարևոր դեր ունի այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկային գումարները պետական բյուջեի կարևոր մասը կազմում են, և այն անդառնալի է, որ քաղաքացիները կատարեն իրենց պարտավորությունները:
- Հարկային պարտավորությունների տեսակներ:
- Ավտոմատ ներգրավում (այսինքն՝ հարկային պարտավորությունների կանխատեսում)
- Հարկային հետադարձություններ
- Հարկային ստուգումներ
- Հարկային պարտավորությունների պակասություն
- Հարկային պատասխանատվություն
Ովքեր են ենթարկվում որոշման ուժին
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Սակայն, նշվում են մի շարք բացառություններ, որոնք կարևորվում են:
- Առանց հարկային պարտավորությունների անձինք
- Այլ պատճառներով հարկային պարտավորություններ չունեցող քաղաքացիներ
Ամփոփում և որոշման ընթացակարգի բացատրում
Ամփոփելով, նշենք, որ որոշումը հատկացվում է քաղաքացիներին, որպեսզի նրանք կարողանան հասկանալ, թե ինչ են իրենց պարտավորությունները, երբ նրանք չեն կատարել հարկային պարտավորությունները: Դրանց կատարումը կարող է հանգեցնել հարկային պատժառությունների:
Կառավարության որոշման գործընթացների արձանագրում.
| Քայլ | Անձանց կողմից իրականացվող գործողություններ | Արդյունքը |
|---|---|---|
| Հայտարարություն | Հրամանատարել հարկային պարտավորությունները | Հայտարարություն |
| Ուղարկում | Պահանջում է հարկային պարտավորությունների կատարման | Նախազգուշացում |
| Պատասխան | Կատարել հարկային պարտավորությունները | Ակտիվացում |
Հրապարակային տեղեկությունները և նրանց նշանակությունը
Հարկային տեղեկությունների հրապարակումը կարևոր է՝ օգնելու համար քաղաքացիներին հասկանալ իրենց պարտավորությունները։ Պետական հիմնարկները հրապարակում են տեղեկություններ, որոնք վերաբերում են հարկաբյուջետային տարբեր ոլորտներին:
«Նորագույն տեղեկությունները պարտադիր են, որպեսզի քաղաքացիները գիտակցեն իրենց իրավունքներն ու պարտականությունները»
Ֆորմայի մանրամասները և լրացման ընթացակարգը
Այս որոշումը ենթադրում է, որ քաղաքացիներն անհրաժեշտ է լրացնեն հատուկ ֆորման, որը վերաբերում է հարկային պարտավորություններին:
Ֆորմայի բաժինները
- Հարկային պարտավորությունների տեսակ: Հայացք գրանցված պարտավորությունների
- Տվյալների լրացում: Անձնական տվյալներ, ՀՎՀՀ, անձնագիր
- Հաստատման ստորագրություն: Ինքնաբացատրություն, որ տվյալները ճիշտ են
Հաջորդ քայլերը և հետևանքները
Հարկային պարտավորությունների կատարումը ժամանակին և ճիշտ, կրելու է դրական հետևանքներ, բայց նրանց թերացման դեպքում, հարկային պատժառությունները կարող են լինել:
- Հարկային պատասխանատվություններ
- Հետագա հարկային ստուգումներ
- Պետական բյուջեից դուրս մնալու ռիսկ
Հարկային պարտավորությունները կարևոր են յուրաքանչյուր քաղաքացիների համար, և նրանց կատարումը պետք է լինի անձի կողմից գրագետ և պատասխանատու:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 147-Ա որոշումը ներկայացնում է կարևոր հանգամանքներ, որոնք վերաբերում են հարկային պարտավորությունների կատարմամբ կապված իրավիճակներին: Այս որոշումը, մասնավորապես, նպատակ ունի համակարգելու այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները համապատասխան ժամկետներում:
Մասնավորապես, որոշման հիման վրա իրականացվում է վարչական գործընթաց, որը կարող է հանգեցնել հարկային պարտավորությունների գանձման աշխատանքների իրականացմանը: Ֆիզիկական անձինք պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների հանդեպ, քանի որ դրանց չկատարումը կարող է բերել ոչ միայն ֆինանսական պատասխանատվության, այլ նաև իրավաբանական գործողությունների, որոնք կարող են հանգեցնել սեփականության վրա սահմանափակումների:
Այս փաստաթղթում նշվում են վարույթների հստակ կարգերը, որոնք սկսվում են դիմումի գրանցումից, հարկային պարտավորությունների հաստատումից, մինչև դրանց նկատմամբ հարկային միջոցառումների իրականացումը:
Վիճակագրություն և կասկածելի գործառնությունների վերլուծություն
Վերջին տարիներին ՀՀ ՊԵԿ-ն ակտիվորեն իրականացնում է հարկային պարտավորությունների կատարման վիճակագրական վերլուծություն, որը թույլ է տալիս բացահայտել կասկածելի գործառնություններ և կատարել հարկային ռիսկերի գնահատում: Այս որոշման ընդունման հետ մեկտեղ, հարկային մարմինները ակնկալում են ավելի մեծ արդյունավետություն այս ոլորտում:
Կասկածելի գործառնությունների վերլուծությունը ներառում է այն դեպքերը, երբ ֆիզիկական անձինք կրկնապատկում կամ ոչ լրիվ տվյալներ են ներկայացնում իրենց հարկային հաշվետվություններում: ՀՀ ՊԵԿ-ն ակտիվորեն օգտվում է թվային տեխնոլոգիաներից՝ ուսումնասիրելու և վերլուծելու հարկային տվյալները, ինչը թույլ է տալիս ավելի արագ և արդյունավետ արձագանքել հնարավոր խախտումներին:
Նմանատիպ վերլուծությունները ոչ միայն բարձրացնում են հարկային պարտավորությունների կատարման մակարդակը, այլ նաև նվազեցնում են հարկային երկարաժամկետ պարտքերն, քանի որ քաղաքացիները խուսափում են պատասխանատվությունից:
Հարկային վճարումների պարզեցված ընթացակարգեր
ՀՀ ՊԵԿ-ն փորձում է ներդնել նորարարական լուծումներ, որոնք կպարզեցնեն հարկային վճարումների գործընթացները ֆիզիկական անձանց համար: 147-Ա որոշմամբ ներկայացված վարչական գործընթացը, ընդհանուր առմամբ, նպատակ ունի առավելագույնս պարզեցնել հարկային պարտավորությունների կատարման հարցերը: Այսօրինակները ներառում են էլեկտրոնային ծառայությունների օգտագործումը, որոնք հնարավորություն են տալիս քաղաքացիներին արագ և արդյունավետ կերպով կատարել հարկային վճարումներ:
Նախատեսվում է նաև լրացուցիչ դասընթացների կազմակերպում, որտեղ քաղաքացիները կսովորեն հարկային պարտավորությունների կատարումը, ինչպես նաև կարող են ծանոթանալ իրենց իրավունքներին և պարտականություններին: Այս դասընթացները կկազմակերպվեն ՀՀ ՊԵԿ-ի կողմից, և դրանց միջոցով քաղաքացիները կկարողանան ստանալ օգտակար տեղեկություններ:
Ավելի շատ քաղաքացիներ, ովքեր տեղյակ են իրենց հարկային պարտավորություններից, ավելի քիչ են հակված խախտումների, ինչը քաջալերում է համընդհանուր հարկային մշակույթ: