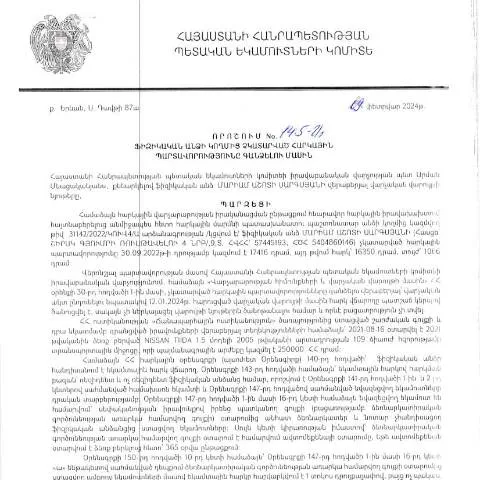
Գոյություն ունեցող հարկային պարտավորությունների մարումը՝ ընդունված որոշմամբ
2024 թվականի փետրվարի 9-ին Կառավարության որոշմամբ ամրագրվեց ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը: Այս որոշումը, որը կազմել է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Մարիամ Սարգսյանը, նախատեսում է հարկային պարտավորությունների մարման կառուցվածքային մոտեցում, որն ուղղված է հարկային կարգապահության բարձրացմանը:
Որոշման հիմքերը՝ հանրային շահի տեսանկյունից
Ֆիզիկական անձինք, ովքեր չեն կատարել հարկային պարտավորությունները, կարող են ենթարկվել ֆինանսական և իրավական հետևանքների, որոնց նպատակը հարկային համարժեքությունների ապահովումն է: Այս որոշումը հիմնված է ՀՀ վարչական կարգապահության օրենսդրության վրա, որը պարտադրում է միջոցներ ձեռնարկել налоговых պարտավորություններն իրականացնելու համար:
Չկատարված հարկային պարտավորությունների պատճառները
- Տեխնիկական սխալներ՝ հարկային հաշվետվություններում
- Տեղեկատվության բացակայություն կամ ոչ ճիշտ տվյալներ
- Աշխատանքի կորուստ կամ ֆինանսական դժվարություններ
Ով կարող է ներկայացնել դիմումը՝ պարտավորությունների մարման համար
Այս որոշմամբ սահմանվում է, որ դիմումը կարող են ներկայացնել բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Դիմումատուները պետք է ունենան հաստատված միավոր, իսկ նրանց անձնական տվյալները պետք է համընկնեն պետական գրանցման տվյալների հետ:
Դիմում ներկայացնելու գործընթացը
- Դիմումատուի տվյալների հավաքագրում:
- Հարկային պարտավորությունների ճշտում՝ առաջիկա հարկային կառավարությունում:
- Դիմումի լրացում՝ սահմանված ձևաչափով:
- Դիմումը ներկայացնել մաքրագործիչ մարմնին՝ ՀՀ ՊԵԿ:
Ինչ տեղեկություններ պետք է ներառել դիմումում
Դիմումն պետք է պարունակել հետևյալ տեղեկությունները:
| Տեղեկություն | Նկարագրությունը |
|---|---|
| Անուն, ազգանուն | Առանձնացնենք դիմումատուի տվյալները: |
| ՀՎՀՀ | Հարկային նույնականացման համարը: |
| Հասցե | Դիմումատուի բնակության հասցեն: |
| Հարկային պարտավորություն | Պարտավորության տեսակը և գումարը: |
Դիմումի ներկայացման հաջորդ քայլերը
Դիմումը ներկայացնելուց հետո հարկային մարմինները կատարում են դրական կամ բացասական գնահատական: Այս գնահատականը կարող է ներառում հետևյալ տարրերը:
- Ապրանքային և ֆինանսական հաշվետվություններ՝ անհրաժեշտության դեպքում:
- Պաշտոնական տեղեկատվությունը՝ պետական գրանցման մասին:
- Ֆինանսական վիճակի վերլուծություն:
Ընդունված որոշման հետևանքները
Եթե դիմումը հավանության է արժանանում, դիմումատուները կհայտնվեն մարելու ֆինանսական պարտավորությունները: Սակայն, ի տարբերություն դրական գործընթացի, պարտավորություններն անտեսելու դեպքում կարող են լինել հետեւանքներ:
Ինչ անել, եթե դիմումը մերժվի
Դիմումը կարող է մերժվել մի քանի պատճառներով: Դրանք կարող են լինել:
- Լրացուցիչ տեղեկությունների բացակայություն:
- Տվյալների անհամապատասխանում:
- Մանրամասների բացակայություն:
Մերժման դեպքում հնարավոր գործողություններ
Եթե դիմումը մերժվում է, դիմումատուները կարող են ձեռնարկել որոշ քայլեր՝ տրամադրելով լրացուցիչ տեղեկություններ կամ վերանայել դիմումը:
- Կանխարգելիչ միջոցառումներ ձեռնարկեք՝ նոր տեղեկություններ և փաստաթղթեր տրամադրելու համար:
- Համապատասխան մարմնին դիմել նորից՝ ներկայացնելով լրացուցիչ փաստաթղթեր:
- Դիմել իրավաբանական օգնություն, եթե անհրաժեշտություն կա:
Մասնագիտական կամ բարդ իրավիճակների բուժումը
Բացի ընդհանուր դեպքերից, որոշ դեպքերում հարկային պարտավորություններ կատարելու գործընթացը կարող է բարդանալ:
- Վարակի մեղադրանքներ այն անձանց համար, ովքեր ունեն կասկածելի պատմություն:
- Անձնական ծախսերի բացահայտում՝ պարտավորությունների լրջությունը գնահատելու համար:
- Անբավարար փաստաթղթերի մատուցում:
Նախագիծները կանխելու և լուծելու հնարավորությունները
Եթե դիմումատուները ունեն բարդ իրավիճակներ, նրանց խորհուրդ է տրվում դիմել մասնագետների օգնությանը, որոնք կարող են խորհուրդ տալ, թե ինչպես լուծել իրավիճակը:
- Սահմանել իրավաբանական խորհրդատվություն:
- Հակադարձել մերժումը՝ հիմնվելով փաստաթղթերի վրա:
- Բացել երկխոսություն հարկային մարմնի հետ:
Ամբողջականություն և օրենքի ընդունված կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության ընդունած որոշումը ինստիտուցիոնալizes հարկային պարտավորությունների մարման գործընթացը և ուղղված է այնպիսի քաղաքացիական հասարակություն ձևավորելու, որը չունի հարկային պարտավորությունների չկատարման գործելակերպ:
Դիմումի գործընթացի մանրամասները և պահանջներ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 09.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 145-Ա որոշումը կարող է առաջացնել հարկ վճարողների համար մի շարք կարևոր հարցեր և մտահոգություններ։ Դիմումը, որը վերաբերում է Մարիամ Սարգսյանի՝ ՀՎՀՀ 57445193, անձնագիր 5404860146 տվյալներին, ենթադրում է բազմաթիվ գործընթացներ, որոնք հարկավոր է անցնել:
Որոշման համաձայն, հարկ վճարողի կողմից չկատարված հարկային պարտավորությունների գանձումը նախատեսում է հետևյալ քայլերը:
- Դիմումի լրացում: Հարկ վճարողը պետք է լրացնի համապատասխան ձևը, որը կարող է ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով կամ այցելելով տեղական գրասենյակներ։ Դիմումի ձևը պետք է ներառի բոլոր անհրաժեշտ տեղեկությունները, իսկ էլեկտրոնային ձևով լրացման դեպքում՝ նաև էլեկտրոնային նշումների օգտագործումը:
- Հաստատման գործընթաց: Դիմումը ներկայացնելուց հետո, այն ենթակա կլինի ստուգման, որին կանդրադառնան համապատասխան մասնագետները։ Հարկ վճարողը կարող է ստանալ տեղեկություններ իր դիմումի կարգավիճակի մասին՝ օգտագործելով QR-կոդը կամ 16-չափանոց հաստատման կոդը:
- Վճարման կարգ: Եթե դիմումը հաստատվում է, հարկ վճարողը կստանա համապատասխան տեղեկագիր՝ վճարման ծավալների և եղանակի մասին։ Վճարումները կարող են իրականացվել ինչպես բանկային փոխանցման, այնպես էլ էլեկտրոնային վճարման համակարգերի միջոցով:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 145-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, որը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների պարտադիր կատարումը։ Հարկ վճարողների համար կարևոր է հասկանալ, թե ինչպիսի իրավական հիմքեր կան հարկային պարտավորությունների գանձման գործընթացում:
Առաջին հերթին, հարկային պարտավորությունները սահմանվում են ՀՀ հարկային օրենսգրքի համապատասխան հոդվածներով, որտեղ նշված են յուրաքանչյուր հարկատեսակի տոկոսն ու վճարման ժամկետները։ Այսպիսով, հարկ վճարողի պարտավորությունն է հետևել այդ ժամկետներին և իրականացնել հարկային վճարումները ժամանակին:
Կառավարության որոշումներում, ինչպիսիք են 145-Ա որոշումը, մանրամասնորեն նշվում են նաև այն դեպքերը, երբ կարող են կիրառվել հարկային պարտավորությունների գանձման մեթոդներ, որոնք կարող են ներառել հարկային պարտադիր վճարումների ավելացման մեթոդները, ինչպես նաև պատժամիջոցների կիրառումը:
Հարկային որոշումների դեմ բողոքարկման ընթացակարգ
Հարկ վճարողների իրավունքներն ու պարտականությունները կարող են նաև ներառել որոշումների դեմ բողոքարկման գործընթացը։ 145-Ա որոշման դեպքում, եթե Մարիամ Սարգսյանը վստահ չէ, որ որոշումը ճիշտ է, նա կարող է դիմել բողոքարկման գործընթացին:
Բողոքարկումը իրականացվում է հետևյալ քայլերով:
- Բողոքարկման դիմումի պատրաստում: Հարկ վճարողը պետք է գրի բողոքարկման դիմում, որը պետք է պարունակի որոշման մանրամասն նկարագրությունը, բողոքի հիմնադրույթները և բոլոր անհրաժեշտ փաստաթղթերը:
- Դիմումը ներկայացնել: Բողոքարկման դիմումը կարող է ներկայացվել ինչպես առանձին, այնպես էլ էլեկտրոնային եղանակով՝ նշելով դիմումի QR-կոդը կամ 16-չափանոց կոդը:
- Հետադարձ կապի սպասում: ՀՀ ՊԵԿ-ը պարտավոր է պատասխանել բողոքարկման դիմումին՝ սահմանված ժամկետներում, ինչը թույլ կտա Մարիամ Սարգսյանին ավելի լավ հասկանալ իր իրավական դրությունը:
Այսպես, հարկ վճարողների համար կարևոր է լինել տեղեկացված իրենց իրավունքների մասին, ինչպես նաև հետեւել բոլոր ընթացակարգերին և ժամկետներին, որպեսզի արդյունավետ կերպով պաշտպանեն իրենց շահերը: