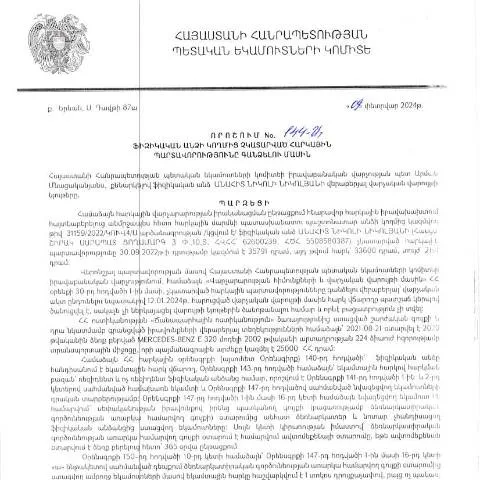
Անհրաժեշտության դեպքում հարկային պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2024 թվականի փետրվարի 9-ին ընդունված 144-Ա որոշումը ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների գանձման ընթացակարգին: Այս որոշումը ներկայացնում է այն քայլերը, որոնք պետք է ձեռնարկվեն հարկերի մարումը չկատարելու դեպքում:
Ո՞րն է որոշման նպատակը
Այս որոշման գլխավոր նպատակն է ապահովել հարկային պարտավորությունների կուտակումների կարգավորում, ինչը հնարավորություն է տալիս պետական կառույցներին ավելի արդյունավետ կերպով հետևել հարկային պարտավորությունների կատարմանը:
Բարի և վատ իրավիճակները՝ պարտավորությունների գանձման գործընթացում
Իրականում հարկային պարտավորությունների գանձման գործընթացը կարող է հանդիպել մի շարք բարդությունների, որոնցից կարևորագույնը հակասությունները քաղաքացիների ցուցաբերած փաստաթղթերի հետ:
- Բարի իրավիճակներ: Եթե ֆիզիկական անձը կամ ընկերությունը ժամանակին կատարի պարտավորությունները, ապա նա միայն պետք է կիրառվի պարզեցված ընթացակարգ:
- Վատ իրավիճակներ: Եթե պարտավորությունները չկատարվեն, հարկային մարմինները կարող են ձեռնարկել ֆինանսական պարտավորությունների գանձման գործողություններ՝ ներառելով նաև բանկային հաշիվների բռնագանձում:
Ինչ անել եթե Դիմումը մերժվի
Եթե դիմումը մերժվել է, հարկադիր է դիմել վերաքննիչ մարմնին: Դիմումը ներկայացվում է 10 աշխատանքային օրվա ընթացքում մերժման օրը:
Կարգավորող իրավական շրջանակը
Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է Հայաստանի Հանրապետության վարչական իրավական օրենսդրությամբ: Այս որոշումն ընդունվել է 2023 թվականի փոփոխությունների հիման վրա, որոնք ուղղված են հարկային վարչարարության կատարելագործմանը:
Սակայն այս որոշումը կարելի է դիտարկել որպես իրավական նորություն, որի նպատակն է բարելավել հարկային կարգավորումների արդյունավետությունը:
Իրավական հիմքեր
| Օրենքի անվանում | Դիմումի համար | Նշում |
|---|---|---|
| ՀՀ հարկային օրենսգիրք | Հարկային պարտավորությունները | Փոփոխույթուններ 2023 |
| Իրավական կարգավորման սկզբունքներ | Ունեցողություն | Հարկային մարմինների զոհաբերություն |
Դիմումի ներկայացման ընթացակարգը
Դիմումի ներկայացման գործընթացը կարող է տևել որոշակի ժամանակ, կախված ներկայացված փաստաթղթերից և լրացված տվյալների ճշտությունից:
- Պատրաստել բոլոր անհրաժեշտ փաստաթղթերը:
- Բեռնել և լրացնել պահանջվող ֆայլերը:
- Ներկայացնել դիմումը հակառակորդ այլ մարմիններին:
Պատասխանատու մարմինները
Դիմումը ներկայացվում է Հայաստանի Հանրապետության պետական եկամուտների կոմիտեին, որը պատասխանատու է հարկային պարտավորությունները վերահսկելու համար:
Առանձնահատուկ դեպքեր և սահմանափակումներ
Հարկային պարտավորությունների կատարման գործընթացում կարող են առաջանալ սուր հարցեր, որոնք պահանջում են հատուկ մոտեցումներ:
- Օտարերկրյա անձինք: Նրանք պետք է համապատասխան փաստաթղթեր ներկայացնեն:
- Մանկահասակ անձինք: Այստեղ հարկային պարտավորությունները կարող են լինել սահմանափակ:
Իրավական գործընթացներ
Դիմումի ընթացքում, կարևոր է հասկանալ, որ յուրաքանչյուր պաշտպանված կողմ՝ լինեն նրանք քաղաքացի կամ իրավաբանական անձ՝ իրավունք ունի դիմելու դատարան:
Նախագծի արդյունքները և հետագա քայլերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 144-Ա որոշումը, գործելուց հետո պետք է հետևաբար երաշխաւորի հարկային պարտավորությունների արդյունավետ հավաքումը և բացի դրանից նաև հարակից իրավական շրջանակները:
Հարկային մարմինները պետք է պարտավորվեն իրականացնել շարունակական վերահսկողություն մինչև պարտավորությունների կատարման վերջնական հաստատումը:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը
ՀՀ ՊԵԿ Իրավաբանական վարչության պետի կողմից կայացված 09.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 144-Ա որոշումը սահմանում է այն իրավական հիմքերը, որոնց վրա հիմնվում են հարկային պարտավորությունների գանձման գործընթացները: Հայերեն լեզվով հարկային օրենսդրության մեջ կարևոր նշանակություն ունեն հետևյալ դրույթները:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացն իրականացվում է՝ հիմք ընդունելով ՀՀ հարկային օրենսգրքի համապատասխան կետերը, որտեղ ցուցավորվում են պարտավորությունները, որոնց դիմաց քաղաքացիները պետք է կատարեն հարկեր: Ի պատասխան, պետությունն ապահովում է հարկային ենթակառուցվածքի կայունությունն ու հիմնարար սկզբունքների պահպանումը:
Երկրորդ հերթին, հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև համապատասխան փաթեթային փաստաթղթերի կազմում, որոնք պետք է ներկայացվեն ՀՀ ՊԵԿ համապատասխան մասերին: Այս փաստաթղթերի հավաքումը և ձևակերպումը իրականացվում է մի շարք ձևերի միջոցով, որոնք պետք է ներկայացվեն առցանց կամ անձամբ:
Վերջապես, հարկային պարտավորությունների գանձման մասին որոշման լրացուցիչ իրավական հիմքերը ներառում են նաև ազգային ու միջազգային համաձայնագրերը, որոնք ունեն իրավաբանական ուժ՝ ապահովելով քաղաքացիների իրավունքների պաշտպանությունը և հարկային պարտավորությունների իրականացումը:
Հարկային պարտավորությունների վաղաժամկետ կատարումը
Ֆիզիկական անձի կողմից հարկային պարտավորությունների կատարումը կարող է տեղի ունենալ նաև վաղաժամկետ, ինչը նախատեսված է ՀՀ հարկային օրենսդրությամբ: Վաղաժամկետ կատարումը նշանակում է, որ քաղաքացիները կարող են հանձնել իրենց պարտավորությունները նախքան նախատեսված ժամկետը, ինչը կարող է հանգեցնել որոշակի հարկային զեղչերի:
Այս գործընթացը բացառիկ կարևորություն ունի հատկապես այն քաղաքացիների համար, ովքեր ցանկանում են խուսափել ուշացման պատճառով առաջացած տուգանքներից կամ լրացուցիչ ֆինանսական պարտավորություններից: ՀՀ ՊԵԿ-ն տրամադրում է համապատասխան տեղեկությունները՝ ենթադրում է տեղեկություն այն քաղաքացիներին, ովքեր պատրաստվում են կատարել իրենց հարկային պարտավորությունները վաղաժամ:
Որպեսզի ծրագրեր իրականացվեն, քաղաքացիները պետք է դիմեն համապատասխան հարկային բաժին՝ ներկայացնելով անհրաժեշտ փաստաթղթերը, որոնք են՝ պահանջվող ձևապայմանները (օրինակ՝ Դիմում N2), անձնագիր, և այլ supporting documents: Վաղաժամկետ կատարումը կարող է արդյունավետորեն նվազեցնել ոչ միայն ֆինանսական ծանրաբեռնվածությունը, այլև բարելավել հարկային խողովակների գործարկման գործընթացը:
Հարկային պարտավորությունների վճարման մեթոդները
Հարկային պարտավորությունները կարող են վճարվել մի քանի տարբեր մեթոդներով, որոնք սահմանված են ՀՀ ՊԵԿ կողմից: Այս մեթոդները նախատեսում են ինչպես ավանդական ֆինանսական գործիքներ, այնպես էլ նորագույն տեխնոլոգիաների օգտագործում:
Առաջին մեթոդը վճարումն է բանկային փոխանցմամբ, որտեղ քաղաքացին կարող է դուրս գրել համապատասխան վճարային կարգը՝ նշելով բոլոր պարտավորությունները: Այս մեթոդը ծանոթ և լայնորեն կիրառվող է քաղաքացիների շրջանում:
Երկրորդ մեթոդն է բջջային հավելվածների միջոցով վճարում կատարելը: Այս նոր տեխնոլոգիական լուծումը հնարավորություն է տալիս քաղաքացիներին արագ և անվտանգ վճարել իրենց հարկային պարտավորությունները՝ օգտագործելով իրենց հեռախոսները: ՀՀ ՊԵԿ-ն ներկայումս զարգացնում է արհեստական բանականությանը հիմնված համակարգեր, որոնք հնարավորություն կտան ավտոմատացնել հարկային գործընթացները:
Վերջապես, հարկային պարտավորությունների վճարման երրորդ մեթոդը առցանց վճարումն է, որը թույլ է տալիս քաղաքացիներին կատարել վճարումներ գիշեր-ցերեկ, առանց հերթերի և ժամանակի կորուստի: Վճարումները կարող են կատարվել ՀՀ ՊԵԿ-ի պաշտոնական կայքում, որտեղ անհրաժեշտ է տրամադրել էլեկտրոնային ստորագրություն և անձնական տվյալներ: