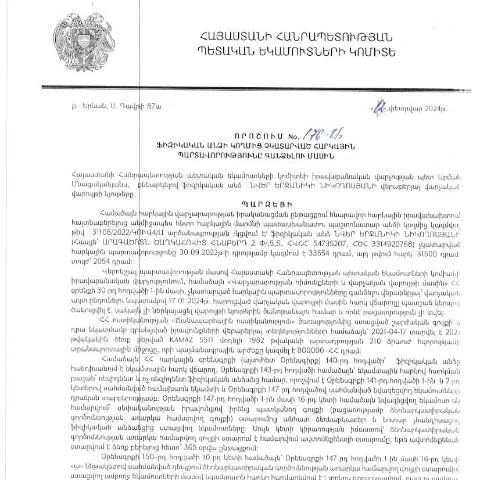
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման նպատակն ու կարևորությունը
Այս որոշումը, որը ընդունվել է 2024 թվականի փետրվարի 12-ին, ունի որոշակի իրավաբանական նշանակություն՝ ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացում: Պետական եկամուտների կոմիտեից (ՀՀ ՊԵԿ) տեղեկատվությունը օգտակար է ոչ միայն հարկատեսակների վերաբերյալ, այլ նաև հարկային պարտավորությունների կատարումը վերահսկելու մեխանիզմների մասին:
Որոշման նախապատմություն
Ցանկացած հարկային գործընթացի համար անհրաժեշտ է ունենալ ամուր իրավաբանական հիմք: Այս որոշումը ընդունվել է նպատակ ունենալով կարգավորել ֆիզիկական անձանց հարկային պարտավորությունները, որոնք չկանխվել են կամ չկատարվել են: Այս որոշման ընդունման նախորդ кезеңում քննարկվել են բազմաթիվ օրենսդրական փոփոխություններ, որոնք, ի վերջո, հանգեցրել են այս որոշման ձևավորմանը:
Որոշման կիրառման շրջանակն ու գործընթացը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կիրառվում է բոլոր այն ֆիզիկական անձանց վրա, ովքեր չունեն կատարված հարկային պարտավորություններ կամ ունեն հարկային պարտքեր: Այս որոշման միջոցով պետական մարմինները ստանում են իրավասություն վարկեր տալու կամ հաշվարկելու՝ հարկային պարտավորությունների փոխանցման հետ կապված:
Որոշման հիմք հանդիսացող փաստաթղթերն ու նախադրյալները
- Հարկային հաշվետվություններ: Աշխատանքային փաստաթղթերը պետք է լինի ճիշտ և ժամանակին ներկայացված:
- Հարկային պարտավորությունների վկայականներ: Անհրաժեշտ է ներկայացնել բոլոր հարկային պարտավորությունների վերաբերյալ վկայականները:
- Որոշակի տեղեկություններ: Ֆիզիկական անձի պատկանելիության և ֆինանսական վիճակի մասին տեղեկությունները:
Այս որոշման իրականացումը՝ քայլ առ քայլ
Որոշման կիրառման գործընթացը հետևյալ հոսքով պետք է իրականացվի:
- Հարկային պարտավորությունների հաշվարկ: ՊԵԿ-ը իրականացնում է պարտավորությունների հաշվարկ:
- Փաստաթղթերի հավաքագրում: Հարկ վճարողն ինքն իրեն պետք է հավաքագրի բոլոր անհրաժեշտ փաստաթղթերը:
- Տեղեկություններ ներկայացնել: Հարկ վճարողը պետք է ներկայացնի տեղեկությունները ՊԵԿ-ին:
- Նախնական որոշում: ՊԵԿ-ը հանդես է գալիս նախնական որոշմամբ:
- Հեռանկարային գործընթաց: ՊԱՅԱԿԱԽՈՒԺՈՒՆԸ մնում է մի քանի ամիս, որի ընթացքում հարկ վճարողը կարող է ներկայացնել իր դիրքորոշումը:
Որոշման հետ կապված ժամկետներն ու ընթացակարգերը
Այս գործընթացը կարևոր է հատկապես ժամկետների համար, քանի որ հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել տույժեր:
| Գործողություն | Ժամկետ |
|---|---|
| Փաստաթղթերի ներկայացում | 1 ամիս |
| Նախնական որոշման ընդունում | 2 ամիս |
| Հարկային պարտավորությունների վճարում | 1 ամիս հետո |
Հարկային պարտավորությունների հետ կապված առանձնահատուկ դեպքեր
Երբեմն հարկային պարտավորությունների կատարումը կարող է բարդանալ՝ համակցված հասարակական, սոցիալական կամ իրավաբանական հանգամանքների պատճառով:
- Արտասահմանում բնակություն հաստատած անձինք: Այսպիսի դեպքերում հարկային պարտավորությունների գանձումը կարող է պահանջել լրացուցիչ փաստաթղթերի ներկայացում:
- Մանրահյուսական պարտավորություններ: Այսպիսով, հարկային պարտավորությունները կարող են հասնել նվազագույն չափաբաժինների:
- Նպատակային միջոցների օգտագործում: ՊԵԿ-ը կարող է առաջարկել ճկուն միջոցներ, որպեսզի հարկ վճարողները կատարեն իրենց պարտավորությունները:
Որոշման հետևանքները հարկ վճարողների համար
Հարկային պարտավորությունների գանձման որոշման իրականացումն ունի ուղղակի հետեւանքներ հարկ վճարողի համար:
- Ֆինանսական պատասխանատվություն: Նույնիսկ չնչին չկատարումների դեպքում կարող են կիրառվել տույժեր:
- Իրավաբանական գործընթացներ: Անկախ տույժերի կիրառման դեպքում կարող է հանգեցնել իրավաբանական գործընթացների հանդեպ:
- Հարկային վարկեր: Գանձման գործընթացը կարող է հանգեցնել հարկային վարկերի տրամադրմանը:
Եզրափակիչ առաջարկություններ հարկ վճարողներին
Հարկ վճարողները պետք է լինեն ուշադիր իրենց հարկային պարտավորությունների նկատմամբ: Որպես խորհուրդ՝ պետք է շարունակաբար հետևել հարկային տեղեկատվությանը, ժամանակին ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը և պատշաճ կերպով կատարել բոլոր հարկային պարտավորությունները:
Հարկային պարտավորությունների կատարումը և պատժամիջոցները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 12.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 176-Ա որոշումը կարևորագույն փաստաթուղթ է, որը պարունակում է մանրամասներ ֆիզիկական անձանց հարկային պարտավորությունները կատարելու հարցում։ Հարկային օրենքներով հաստատված սահմաններում, հարկ վճարողների պարտավորություններն անհրաժեշտ են պետական բյուջեի համալրման համար, իսկ դրանց չկատարումը կարող է հանգեցնել տարբեր պատժամիջոցների։
Սույն որոշմամբ նախատեսվում են գանձման միջոցառումներ, որոնք ենթադրում են հարկային պարտքի հարկային մարմինների կողմից հավաքագրումը։ Հարկային պարտավորությունների կատարումը կարող է պահանջել ոչ միայն գումարային հետաձգումներ, այլև սահմանված ժամկետների ընթացքում հարկերի ամբողջական վճարում, ինչի դեպքում իրականացվում են համապատասխան միջոցներ՝ պարտավորությունների կատարումը խթանելու համար։
Պետական եկամուտների կոմիտեն, համապատասխանաբար, կարող է կիրառել վարչական պատասխանատվություն՝ նախատեսելով վարչական տույժեր և հետևանքներ, որոնք վերաբերում են հարկային պարտավորությունների չկատարումին։ Այսպիսի պատժամիջոցների նախապատրաստումը և կիրառումը կարևոր է, որպեսզի ապահովվի հարկային օրենքների պահպանման և հարկերի բերումը պետական բյուջե։
Հարկային պարտավորությունների արագացման մեթոդներ
Հարկային պարտավորությունների կատարման գործընթացը կարող է հաճախ լինել բավականին բարդ և ժամանակատար։ Դրանով հանդերձ, ՀՀ ՊԵԿ-ն առաջարկում է մի շարք մեթոդներ, որոնք կարող են օգնել ֆիզիկական անձանց արագացնել իրենց հարկային պարտավորությունների կատարումը։ Օրինակ, նախատեսվում են էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս հարկ վճարողներին առցանց ստանալ անհրաժեշտ տեղեկատվություն և կատարելու գործառնություններ։
Ֆիզիկական անձինք կարող են օգտվել հարկային հայտարարագրերի էլեկտրոնային համակարգից, ինչը թույլ է տալիս արագ և արդյունավետ լրացնել և ներկայացնել հարկային հայտարարագրերը։ Ընդ որում, հարկ վճարողները պետք է ունենան էլեկտրոնային ստորագրման հնարավորություններ՝ նույնականացման համար։ Այս համակարգը հերքում է կայքի այցելությունների անհրաժեշտությունը և թույլ է տալիս խուսափել երկար սպասելու ժամանակից, ինչը հանգեցնում է հարկային պարտավորությունների արագ կատարությանը։
Բացի այդ, հարկ վճարողները կարող են օգտագործել նաև հեռախոսային հավելվածներ և պորտալներ՝ իրենց պարտավորությունների ստուգման և կատարման համար։ Այս նորարարությունները նպաստում են հարկային պարտավորությունների դյուրին և հարմարավետ կատարումը, ինչի արդյունքում նվազում են նաև վարչական ծախսերը և ժամանակի կորուստները։
Քայլեր հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացը, որը սահմանված է 176-Ա որոշմամբ, ներառում է մի շարք քայլեր, որոնց շնորհիվ հարկ վճարողները կկարողանան վերահսկել իրենց ֆինանսական պարտականությունները։ Նախ, հարկ վճարողն ընդունում է տրված որոշումը, ինչը ենթադրում է պարտավորությունների կատարումը՝ ի նկատի ունենալով սահմանված ժամկետները։
Սակայն, եթե հարկ վճարողը չի համաձայնվում որոշման հետ, ապա նա իրավունք ունի ներկայացնել ՊԵԿ համապատասխան բողոքը՝ նշելով պատճառները։ Այս բողոքների լուծման ընթացակարգը կարգավորվում է ՀՀ վարչական ընթացակարգերի օրենսդրությամբ, ինչը հնարավորություն է տալիս հարկ վճարողներին պաշտպանել իրենց իրավահավասարությունները։
Դրանից հետո, եթե հարկ վճարողը չի դիմել բողոքով, ապա հարկային մարմինը սկսել է միջոցառումներ՝ նշված պարտավորությունների գանձման համար, որոնք կարող են ներառել ֆինանսական պարտավորությունների դատարան ուղարկելը կամ նույնիսկ այլ իրավական միջոցների ձեռնարկումը։
Հարկային պարտավորությունների գանձման գործընթացի առավել հասկանալի և հետևողական իրականացումը հնարավոր է շնորհիվ ՊԵԿ-ի կողմից մշակված համապատասխան ծրագրերի և տեղեկատվական համակարգերի, որոնք աջակցում են այս գործընթացին։ Այսօր ՀՀ ՊԵԿ-ն որդեգրել է ժամանակակից մոտեցումներ, որոնք նպաստում են հարկային պարտքերի գանձմանը՝ նշելով նաև կարևորագույն սկզբունքները՝ թափանցիկություն, արդարություն և արդյունավետություն։