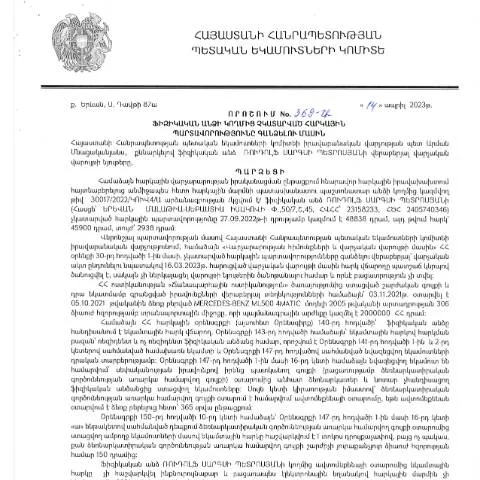
Որոնել հարկային պարտավորությունների մասին որոշումը
Հայաստանի Հանրապետության հարկային մարմիններիը գործունեության մեջ հարկային պարտավորությունների կատարումը և դրանց կառավարման գործընթացը մեծ կարևորություն ունի։ 2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (369-Ա) ընդգրկում է նշված պարտավորությունների գանձման կանոնների համակարգը։ Հետաքրքիր է, որ այս որոշումը հրապարակված է 2023 թվականի հունիսի 16-ին ՀՀ ՊԵԿ պաշտոնական կայքում, ինչը նշանակում է, որ այն սկսել է գործել տվյալ ժամկետի սկզբից։
Դիտարկված փաստաթուղթ և դրա նշանակությունը
Այս որոշումը սահմանում է, թե ինչպես պետք է իրականացվի ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը։ Դրա նպատակն է ապահովել հարկային պարտավորությունների կատարումը, որպեսզի պետությունը կարողանա հավաքել անհրաժեշտ միջոցները հանրային ծառայությունների համար, ինչպես նաև հակամարտությունների և իրավական բարդությունների նվազեցումը:
- Իրավական հիմք: ՀՀ վարչական օրենսդրության հիման վրա, այս որոշումը ամրագրում է պարտավորությունների կատարումը կարգավորելու անհրաժեշտությունը:
- Գործողությունների հերթականություն: Վերջերս ընդունված որոշման հիման վրա, բոլոր պարտավորությունները պետք է կատարվեն օրենքով սահմանված ժամկետներում:
- Պարտավորություններ: Պարտատերերը պետք է ապահովեն, որ իրենց հարկային պարտավորությունները կատարվեն ժամանակին և ճիշտ ձևով:
Գանձման գործընթացն ու դրա քայլերը
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է սիստեմատիկ մոտեցում և հետևողականություն։ Արդյունավետությունն ապահովելու համար հարկային մարմինները պետք է իրականացնեն մի շարք քայլեր:
- Նոտարական փաստաթղթերի կազմում: Հարկային մարմինները պետք է պատրաստեն համապատասխան փաստաթղթեր, որոնց հիման վրա կարող են իրականացվել գանձումներ:
- Անհրաժեշտ տեղեկությունների հավաքում: Պետք է հավաքել բոլոր հարկային պարտավորությունների վերաբերյալ անհրաժեշտ տեղեկությունները:
- Բարեփոխումների իրականացում: Եթե հարկային պարտավորություններն ալեցված են, անհրաժեշտ է կատարել համապատասխան բարեփոխումներ:
Դրույքների պահպանում և շփում հարկային մարմինների հետ
Հարկային մարմինների հետ շփումը և պայմանավորվածությունների պահպանման գործընթացը պահանջում է պատասխանատվություն։ Ինչպես նաև, անհրաժեշտ է ապահովել, որ բոլոր փաստաթղթերը լինեն ճիշտ և ժամանակին ներկայացված:
| Գործողություն | Ժամկետ | Հաշվարկի մանրամասներ |
|---|---|---|
| Պատասխանատու մարմնի հետ կապ | Ապրիլ 2023 | Հարկային պարտավորությունների մասին տեղեկություններ |
| Փաստաթղթերի ներկայացում | Հունիս 2023 | Վճարումների փաստաթղթեր |
| Հարկային պարտավորությունների կատարում | Հուլիս 2023 | Վճարումների ավարտ |
Ինչ անել մերժման կամ սխալների դեպքում
Եթե այդ որոշման շրջանակներում տեղի ունեցավ մերժում կամ սխալներ, անհրաժեշտ է գործել հետևյալ կերպ:
- Կապ հաստատել հարկային մարմնի հետ: Հարկային մարմնի հետ շփվելը և հարցերի պարզաբանումը առաջին քայլերից մեկն է:
- Ամրագրել փաստաթղթերը և ապացույցները: Պետք է պահպանել բոլոր փաստաթղթերն ու ապացույցները, որոնք կապված են հարկային պարտավորությունների հետ:
- Վիճարկելու գործընթաց: Եթե հարկային մարմինների որոշումը չի ընդունվում, կարող եք վիճարկել դա վարչական դատարանում:
Իրավական պատմություն և կարգավորումներ
Հայաստանի Հանրապետության հարկային քաղաքականությունը ձևավորվել է շրջանի ընթացքում, որտեղ տեղի են ունեցել բազմաթիվ փոփոխություններ և թարմացումներ:
- Պատմական ակնարկ: ՀՀ հարկային համակարգը սկսել է ձևավորվել 1991-ից հետո, երբ Հայաստանն ձեռք բերեց անկախություն:
- Կարգավորումներ: 2025-ի հունվարի 1-ից ուժի մեջ են մտնում նոր հարկային օրենքներ, որոնք ուղղված են հարկային պարտավորությունների կատարելությանը:
Հարկային պարտավորությունների կատարումն ու հասարակական պատասխանատվություն
Հարկային պարտավորությունների կատարումը ոչ միայն իրավական, այլև սոցիալական և տնտեսական պատասխանատվություն է։ Քաղաքացիները, կատարելով իրենց պարտավորությունները, contribuent envers le développement économique et social de leur pays. Cette responsabilité doit être respectée par tous les citoyens pour garantir la stabilité et la prospérité de la nation.
Հեռանկարներ և մարտահրավերներ
Երբևէ հարկային մարմինների գործելաոճը զարգանում է, իսկ քաղաքակիրթ հասարակության հետ միասին աճում են նաև մարտահրավերները:
- Տեխնոլոգիական զարգացումները: Նոր տեխնոլոգիաների ներդրումը կարող է դյուրացնել հարկային պարտավորությունների կատարումը:
- Հասարակության մասնակցությունը: Հասարակությունը պետք է ակտիվորեն մասնակցի հարկային քաղաքականության ձևավորմանը:
- Աջակցություն և դաստիարակություն: Հարկային դաստիարակությունը պետք է ներառի համայնքային կազմակերպություններ և պետական մարմիններ:
ՊԵԿ որոշման բովանդակությունը և կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 369-Ա որոշման հիմնական նպատակն է կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը: Արդյունքում, որոշումը պարունակում է հիմնարար դրույթներ, որոնք վերաբերում են հարկային պարտավորությունների գանձման մեթոդաբանությանը, դրանց իրականացման կարգին, ինչպես նաև պարտավորությունների կատարումը վերահսկելու մեխանիզմներին:
Ակնկալվում է, որ այս որոշմամբ կստեղծվի ավելի արդյունավետ համակարգ հարկային պարտավորությունների գանձման գործընթացում, ինչը կներառի նաև հարկ վճարողների համար պարզեցված և հասանելի տեղեկատվական ծառայություններ:
Ընդհանուր հանրային արձագանքը և տնտեսագիտական վերլուծություն
Դեկտեմբերի 16-ին հրապարակված որոշման վերաբերյալ հասարակության և մասնագետների կողմից եղել են տարբեր արձագանքներ: Մասնավորապես, տնտեսագետները նշում են, որ այս որոշումը կարող է նպաստել հարկայինի հավաքման արդյունավետության բարձրացմանը, սակայն նաև նախազգուշացնում են, որ հարկերի բարձրացման հետևանքով քաղաքացիների սոցիալ-տնտեսական պայմանները կարող են վատանալ:
Հասարակական կազմակերպությունները, իր հերթին, բարձրացնում են հարկային քաղաքականության կանխատեսելիության կարևորությունը, որպեսզի քաղաքացիները կարողանան հանգիստ ծրագրավորել իրենց ֆինանսները: Նրանք գտնում են, որ հանձնարարականների և կարգերի բացահայտումը պետք է լինի առաջին հերթին:
Հարկային պարտավորությունների կատարման վերահսկողության մեթոդներ
Հարկային պարտավորությունների կատարման վերահսկողությունն իրականացվում է մի շարք մեթոդներով, որոնք ներառում են համակարգչային ավտոմատացված լուծումներ, կանոնավոր ստուգումներ, ինչպես նաև հարկ վճարողների գործունեության վերաբերյալ դասակարգման համակարգեր:
Դրանք թույլ են տալիս ՊԵԿ-ին արագ և արդյունավետ կերպով արձանագրել հարկային պարտավորությունների չկատարման դեպքերը և դրանց վերաբերյալ համապատասխան գործողություններ ձեռնարկել: Հարկային մարմիններն օգտագործում են նաև տվյալների վերլուծության տեխնոլոգիաներ, որոնք հնարավորություն են տալիս կանխատեսել և կանխարգելել հարկային խախտումները:
Այս բոլոր մեթոդները, ինչպես նաև նորագույն տեխնոլոգիաների կիրառումը, հնարավորություն են տալիս բարձրացնել հարկային համակարգի վստահելիությունը և արդյունավետությունը: