Բիզնեսի և անհատների համար հարկային պարտավորությունների գանձման գործընթացը
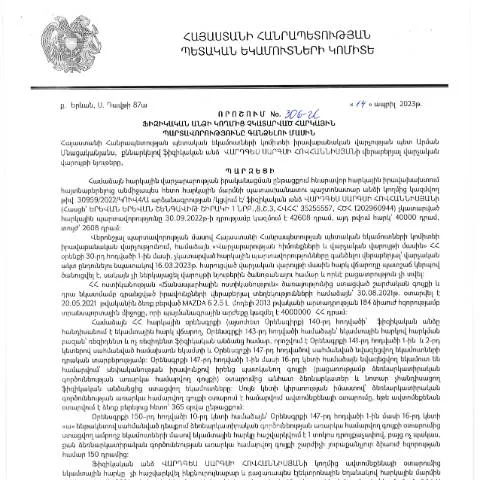
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վարդգես Սարգսի Հովհաննիսյանի կողմից ընդունված 306-Ա որոշումը կարևոր նշանակություն ունի Հայաստանում հարկային բարեփոխումների կարգավորման գործում։ Այս որոշման շրջանակներում սահմանվում են անհատների և իրավաբանական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման մանրամասնությունները:
Ովքե՞ր են շահառուները և ինչ պայմաններով
Այս որոշումը վերաբերելու է բոլոր այն ֆիզիկական անձանց, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Հարկային պարտավորություններ կարող են լինել տարբեր տեսակի, այդ թվում՝ եկամտային հարկ, ավելացված արժեքի հարկ և այլ անուղղակի հարկեր։ Շահառուները կարող են լինել.
- Անցած տարի հարկային պարտավորություն ունեցող ֆիզիկական անձինք: Եթե դուք հրաժարվել եք կատարել ձեր պարտավորությունները, ապա Դուք կարող եք ենթարկվել գանձման:
- Նոր հարկ վճարողներ: ովքեր պառկում են իրենց պարտավորությունների կատարման գործընթացում:
- Այլ անձինք: ովքեր չեն ներկայացրել իրենք իրենց հարկային հայտարարագրերը:
Հետեւանքները պարտավորությունների չկատարման դեպքում
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա օրենքը սահմանում է մի շարք հետևանքներ:
- Անվանական տուգանքներ: Հարկային մարմինները կարող են կիրառել տուգանքներ:
- Գանձման գործընթաց: Հարկային մարմինները իրավունք ունեն սկսել պարտավորությունների գանձման գործընթաց:
- Անձնական իշխանության սահմանափակում: Հարկային պարտավորությունները չկատարելու դեպքում կարող է սահմանափակվել անձնական իրավունքները:
Որն է որոշման իրավաբանական հիմքը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված այս որոշումը հիմնված է 2025 թվականին փոփոխված ՀՀ վարչական գործընթացների օրենսդրության վրա։ Այս օրենքը գործում է Հայաստանի Հանրապետության ողջ տարածքում և միավորում է բոլոր հարկային պարտավորությունների կատարման կանոնները, ինչպես նաև դրանցով նախատեսված վարչական գործիքները:
Ինչպես լրացնել որոշման ձևը
Որոշման ձևը լրացնելու համար անհրաժեշտ են լրացնել հետևյալ բաժինները:
- Անուն, ազգանուն, ծննդյան ամսաթիվ: Այս տեղեկատվությունը պետք է լինի ճշգրիտ, ինչպես դա նշվում է անձնագրում:
- Հարկային նույնականացման համար: Այս թիվը կարևոր է, քանի որ այն կապում է ձեր անձնագիրը հարկային համակարգի հետ:
- Պարտավորությունների տեսակը: Ցուցադրել այն հարկային պարտավորությունները, որոնց համար Դուք չեք կատարել վճարումներ:
- Ապրանք կամ ծառայություն: Հնարավորություն ունեք նշել, թե ինչ ապրանքներ կամ ծառայություններ են պատճառը:
| Մուտքային ոլորտ | Զանգված | Նկարագրություն |
|---|---|---|
| Անուն | Անհրաժեշտ | Լրացրեք Ձեր անունը |
| Ազգանուն | Անհրաժեշտ | Լրացրեք Ձեր ազգանունը |
| Ծննդյան ամսաթիվ | Անհրաժեշտ | Լրացրեք ծննդյան ամսաթիվը |
Հաստատման գործընթաց և առաքման միջոցներ
Երբ լրացնում եք որոշման ձևը, պետք է մտահոգվեք դրա առաքման մասին: Այս ձևը կարելի է ներկայացնել անձամբ, ինչպես նաև առցանց։ Առցանց ներկայացման դեպքում անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն:
Քայլեր.
- Լրացնել ձևը՝ բոլոր պահանջվող տեղեկություններով:
- Հաստատել այն էլեկտրոնային ստորագրությամբ:
- Ուղարկել համապատասխան հարկային մարմինը:
Ամփոփում գործընթացում և հաջորդականությունը
Շահառուների համար կարևոր է իմանալ, թե ինչ փուլերով կմեկնարկի գործընթացը:
- Հետադարձ կապ: Հարկային մարմինը պետք է արձագանքի ձեր դիմումին:
- Ընդունման ծանուցում: Դուք կստանաք ծանուցում՝ ձեր դիմումը ընդունելու մասին:
- Մասնակցություն հնարավոր դատավարություններին: Եթե հարկային մարմինը որոշի ձեր դիմումը մերժել, կարող եք մասնակցել դատական գործընթացին:
Ինչ անել, եթե հանդիպեք դժվարությունների կամ խնդիրների
Եթե դուք հանդիպեք դժվարությունների, թեև դիմումի գործընթացում, անհրաժեշտ է դիմել իրավաբանական օգնության:
- Դիմել մասնագետի՝ իրավաբանի կամ հարկային խորհրդատուի:
- Կապ հաստատել ՀՀ ՊԵԿ իրավաբանական վարչության հետ՝ տրամադրելով բոլոր անհրաժեշտ տեղեկությունները:
- Ուսումնասիրել Ձեր հնարավորություններն ու իրավական ճանապարհները:
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշման մանրամասները
306-Ա որոշումը, որը ընդունվել է 2023 թվականի ապրիլի 14-ին, ներառում է մի շարք կարևոր դրույթներ, որոնք ուղղված են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը։ Այս որոշման հիմքում ընկած են հարկային օրենսգրքի համապատասխան հոդվածները, որոնք սահմանում են պարտավորությունների չկատարման հետևանքները։ Որոշման շրջանակներում նշվում են այն դեպքերը, երբ հարկ վճարողների նկատմամբ կարող են կիրառվել վարչական տույժեր կամ հարկային պարտավորությունների գանձում:
Իրականացման գործընթացում կարևոր է, որ հարկ վճարողները կարողանան փաստաթղթավորել իրենց ֆինանսական իրավիճակը, ինչպես նաև հակադարձել որոշման պահանջներին, եթե այն իրենց կարծիքով անհիմն է։ Այս առումով, իրավաբանական վարչությունը առաջարկում է ակտերին պատասխանելու cụmը, ինչպես նաև հնարավորությունները, որոնք հասանելի են վճարողների համար՝ իրենց իրավունքները պաշտպանելու նպատակով:
Որոշման ազդեցությունը հարկ վճարողների հասարակության վրա
306-Ա որոշումն ունի քչաթիվ ազդեցություն ֆիզիկական անձանց վրա, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Օրինակ, որոշումն նպատակ ունի խթանել հարկային մշակույթը և բարձրացնել հանրային գիտակցությունը հարկային պարտավորությունների մասին։ Հարկ վճարողների շրջանում կլիենտների վարքագծի փոփոխությունը կարող է հանգեցնել նաև պետական բյուջեի եկամուտների բարձրացմանը:
Այս որոշման արդյունքում հարկ վճարողների խումբը կարող է կիսվել իր փորձով՝ քննարկելով որոշման հետևանքները և արդյունավետ միջոցները, որոնք կարող են կիրառվել իրենց պարտավորությունները կատարելու համար։ Այս խնդիրները կարող են քննարկվել ինչպես առցանց, այնպես էլ օֆլայն ձևաչափերում, ինչպիսիք են սեմինարները և աշխատաժողովները, որոնք կազմակերպում են պետական մարմինները կամ մասնավոր կազմակերպությունները:
Հարկային պարտավորությունների կատարման բարդությունները և լուծումները
ՀՀ ՊԵԿ-ի 306-Ա որոշումը նաև բարձրացնում է հարցեր, որոնք վերաբերում են հարկային պարտավորությունների կատարման բարդություններին, ինչպիսիք են ֆինանսական դժվարությունները, ֆինանսական հաշվետվությունների հստակությունը և անհրաժեշտ փաստաթղթերի տրամադրումը։ Հարկ վճարողները հաճախ հայտնվում են իրավիճակներում, որտեղ նրանք կարող են հանդիպել անբարենպաստ տնտեսական պայմանների, ինչը կարող է հանգեցնել պարտավորությունների չկատարմանը:
Վարչությունը առաջարկում է լուծումներ, որոնք ներառում են հարկային արձակուրդներ, ժամանակաշրջանային երկարաձգումներ և նաև ֆինանսական խորհրդատվություն, որը կարող է օգնություն ցուցաբերել հարկ վճարողներին իրենց պարտավորությունների կատարմանը: Կարևոր է, որ հարկ վճարողները մշտապես տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին, ինչպես նաև արդյունավետ հաղորդակցման միջոցներ ունենան պետական մարմինների հետ: