Փոխհատուցման գործընթացի պատմությունը և իրավակարգը
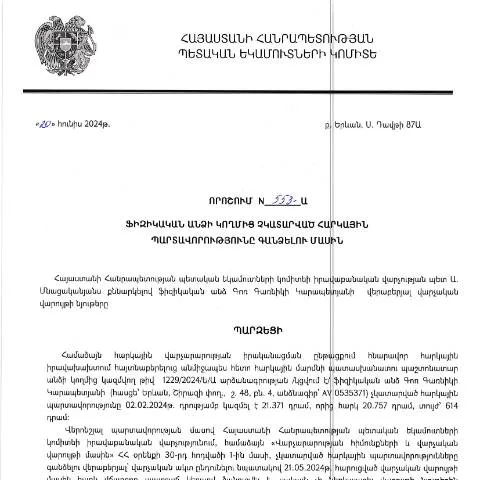
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.06.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 553-Ա որոշումը ընդունվել է հարկային պարտավորությունների իրականացման և հավաքագրման գործընթացների առավել արդյունավետ կազմակերպման նպատակով։ Այս որոշումը հիմնված է Առաջարկությունների վերաբերյալ ՀՀ հարկային օրենսդրության բարեփոխումների ծրագրի շրջանակներում անցկացված ուսումնասիրությունների վրա, որոնք միտված են աջակցել ՀՀ քաղաքացիների և հարկային մարմինների արդյունավետ համագործակցությանը։
Որն է այս որոշման նշանակությունը
Այս որոշումը ապահովում է հարկային պարտավորությունների չկատարման հետևանքների կարգավորումը, ինչի արդյունքում ֆիզիկական անձինք պարտավոր են տրամադրել անհրաժեշտ տեղեկություններ և փաստաթղթեր, որպեսզի հնարավոր լինի ծանոթանալ նրանց պարտավորությունների վիճակին։ Դա նաև հնարավորություն է տալիս հարկային մարմինների թափանցիկություն և հաշվետվողականություն պահպանել բարձր մակարդակում։
Հարկային պարտավորությունների նշանակությունը
- Հարկերի վճարումը: Հայաստանի Հանրապետության քաղաքացիների տնտեսական գործունեության մեջ հարկերի վճարումը կարևորագույն բաղադրիչներից մեկն է, որը ապահովում է պետական ֆինանսական կայունություն։
- Պարտավորությունների կատարում: Քաղաքացիների հարկային պարտավորությունների կատարումը նպաստում է պետական ծրագրերի իրականացմանը և համընդհանուր բարեկեցությանը։
- Թափանցիկություն: Հարկային պարտավորությունների ոչ կատարման դեպքերում վարչությունը պարտավոր է տրամադրել համապատասխան տեղեկատվություն, ինչը նպաստում է համակարգի թափանցիկությանը։
Ներկայումս այս որոշման կիրառման ընթացակարգերը
Այս որոշման շրջանակներում գործում են հատուկ ընթացակարգեր, որոնց միջոցով հարկային մարմինները կարող են կիրառել համապատասխան միջոցներ քաղաքացիների հարկային պարտավորությունների կատարողականության ապահովման համար։ Այս գործընթացները ներառում են հետևյալ քայլերը:
1. Հարկային պարտավորությունների հայտնաբերում
Հարկային մարմինները վերլուծում են քաղաքացիների հարկային հայտարարությունները և այլ վկայություններ՝ պարզելու համար՝ արդյոք դրանցում նշված պարտավորությունները կատարվել են, թե ոչ։ Այս փուլում քաղաքացու հաշվին գնում են համապատասխան տեղեկություններ և փաստաթղթեր՝ կարգավորելու իրավիճակը։
2. Հարկային պարտավորությունների մասին ծանուցում
Եթե քաղաքացիները չեն կատարել իրենց հարկային պարտավորությունները, նրանք ստանում են պաշտոնական ծանուցում, որտեղ մանրամասն նկարագրվում են պարտավորությունները, ինչպես նաև նշվում են վճարման վերջնժամանակները և հնարավոր հետևանքները։
3. Հարկային պարտավորությունների կարգավորում
Անհրաժեշտության դեպքում հարկային մարմինները կարող են կազմակերպել հանդիպումներ քաղաքացիների հետ, որպեսզի քննարկեն հասանելի լուծումները և պարզեն գանձման հնարավորությունները։ Քաղաքացիները կարող են ներկայացնել իրենց փաստարկները և ներկայացնել համապատասխան փաստաթղթեր՝ իրենց իրավիճակի հիմնավորելու համար։
Այս գործընթացի տարբեր փուլերի ուղեցույցը
Խնդրի լուծման գործընթացը, որը սկսվում է պարտավորությունների հայտնաբերումից, հանգուցալուծվում է որոշման կայացման փուլով, որտեղ մասնակիցները պարտավոր են պահպանել կարգապահություն և կարգապահական կանոններ։ Այս գործընթացի ազդեցությունը մեծ է, քանի որ այն անմիջականորեն կապված է պետական բյուջեի և հստակ նախագծերի իրականացումն ու զարգացման հետ։
Հարկային պարտավորությունների գանձման ընթացակարգը
- Հարկային մարմինները ներկայացնում են պարտավորությունների մասին տեղեկություններ՝ հարակից համակարգերին:
- Քաղաքացիները ստանում են ծանուցման թերթիկներ, որտեղ նշվում են վճարման ժամանակները:
- Ինչպես նաեւ, քաղաքացիները ունեն հնարավորություն ներկայացնել իրենց փաստարկները՝ համապատասխան հաստատման հետ:
- Վերջին փուլում, եթե պարտավորությունները դեռևս չեն կատարվել, հարկային մարմինները կարող են իրականացրել որոշակի միջոցառումներ՝ պարտավորությունների գանձման համար:
Դիտարկվող հարցերը՝ ձևաթղթի լրացման ընթացքում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման գործընթացում կարևոր է ձևաթուղթը ճիշտ լրացնելը։ Դրա համար անհրաժեշտ է հետևել որոշակի կանոնների, որպեսզի հնարավոր լինի խուսափել սխալներից և այլ խնդիրներից:
Հիմնական տեղեկություններ
- Անուն, ազգանուն, հասցե: Պետք է նշել ծննդյան անունը, ազգանունը և բնակության հասցեն:
- Հարկային պարտավորությունների ցանկ: Պետք է մանրամասն նկարագրել բոլոր հարկային պարտավորությունները, որոնք չեն կատարվել:
- Հայտարարագրեր: Պետք է ներկայացնել բոլոր հարկային հայտարարագրերը, որոնք վերաբերում են նշված պարտավորություններին:
Դժվարությունները և խորհուրդները
Հաճախ պատահում են դեպքեր, երբ քաղաքացիները չեն կարողանում ճիշտ լրացնել ձևաթուղթը, ինչը կարող է հանգեցնել խնդիրների։ Անհրաժեշտ է հետևել որոշ խորհուրդներին՝ սխալներից խուսափելու համար:
- Ուշադիր կարդալ հրահանգները: Նախքան ձևաթուղթը լրացնելը, ուշադրություն դարձրեք բոլոր հրահանգներին:
- Փաստաթղթեր: Պետք է տրամադրել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հիմնավորում են ձեր նշած տվյալները:
- Ստուգել կրկին: Նախքան ձևաթուղթը ներկայացնելը, ստուգեք այն կրկին՝ սխալներից խուսափելու համար:
Ուսումնասիրություն ստանալու պայմանները
ՀՀ ՊԵԿ-ի կողմից նախատեսված կարգը պահանջում է, որ քաղաքացիները կատարեն որոշակի քայլեր, որպեսզի ստացվեն տեղեկություններ իրենց հարկային պարտավորությունների մասին:
1. Փաստաթղթերի ներկայացում
Քաղաքացիները պետք է տրամադրեն անհրաժեշտ փաստաթղթեր, որոնք հաստատում են իրենց պարտավորությունները։
2. Ժամկետների պահպանություն
Չնայած բոլոր գործողություններին, քաղաքացիները պարտավոր են պահպանել սահմանված ժամկետները, քանի որ դրանց խախտումը կարող է հանգեցնել լրացուցիչ վարչական տուգանքների:
3. Հաշվետվողականություն
Վերջում, հարկային մարմինները պարտավոր են ընթերցել և գնահատել կուսակցությունների ներկայացրած տեղեկությունները և տրամադրել համապատասխան արձագանքներ:
Ընդհանուր արգելքներ և իրավական հետևանքներ
Պետք է նշել, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել բազմաթիվ իրավական հետևանքների, այդ թվում՝ վարչական տուգանքների, այլ պատժամիջոցների և նույնիսկ քրեական պատասխանատվության:
Պատասխանատվությունները
- Նախաձեռնություններ: Քաղաքացիները պետք է լինեն ակտիվ և նախաձեռնող՝ իրենց հարկային պարտավորությունները կատարելու հարցում:
- Աշխատանքային հարաբերություններ: Այսօրինակ շուրջ կառուցված աշխատանքային հարաբերությունները կարող են ազդել քաղաքացիների իրավունքների և պարտականությունների վրա:
Պատժամիջոցները
Եթե քաղաքացիները չեն կատարում իրենց պարտավորությունները, այն կարող է հանգեցնել հետևյալ հետևանքների.
- Վարչական տուգանքներ
- Ներդրումներ պարտավորությունները
- Դատական խնդիրներ
Վարկանիշային համակարգի անդրադարձը և իրավաբանական գործառույթները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 553-Ա որոշումը ենթադրում է իրավաբանական գործողությունների լայն շրջանակ, որոնք ուղղված են հարկային պարտավորությունների կատարման տեմպերի բարձրացմանը և հարկային մշտադիտարկման գործընթացների հստակեցմանը: Սակայն, հարկային պարտավորությունների գանձման գործողությունները նաև առնչվում են վարկանիշային համակարգի ներդնման հարցերի հետ, որը հնարավորություն է տալիս գնահատելու հարկ վճարողների հարկային պատմությունը և նրանց հարկային վարքագիծը:
Վարկանիշային համակարգի նպատակը նրանց հարկային կարգապահության մակարդակի պարզեցումն է, ինչը դեռևս թույլ է տալիս տարբեր գնահատակարգեր սահմանել՝ Կառավարության որոշմամբ: Համակարգը կարող է ընդգրկել նաև չկատարված հարկային պարտավորությունների վերաբերյալ տվյալներ, ինչը կենսական նշանակություն ունի հարկային վարչության կողմից վնասի գնահատման և պահանջների ձևավորման գործընթացում:
Այս համակարգի ներդրումը ենթադրում է ոչ միայն հարկ վճարողների պարտավորությունների իրականացման, այլ նաև իրավաբանական միջոցառումների կիրառման արդյունավետությունը: Հարկային վարչության իրավաբանական աշխատակիցները պետք է ունենան համապատասխան գիտելիքներ և հմտություններ՝ վարկանիշային համակարգի կիրառման և առկա միջոցառումների կիրառման մեջ:
Հարկային պարտավորությունների գանձման գործընթացի փաստաթղթավորման կարևորությունը
Հարկային պարտավորությունների գանձման գործընթացի շրջանակներում կարևոր է ոչ միայն որոշման ընդունման ընթացակարգը, այլև դրա փաստաթղթավորմամբ կապված բոլոր քայլերը: 553-Ա որոշումը, որը ստորագրել է Գոռ Գառնիկի Կարապետյանը, ենթադրում է, որ հարկ վճարողը պետք է ստանա բոլոր անհրաժեշտ տեղեկությունները, որոնք կապված են իր պարտավորությունների հետ:
Հարկային վարչությունը պարտավոր է ապահովել, որ ողջ փաստաթղթավորումը լինի անթերի և հասանելի՝ հարկ վճարողի համար: Այսպիսով, հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ՝ ստանալով տեսչական զանգվածների մեջ առկա բոլոր տվյալները, որոնք անհրաժեշտ են նաև հնարավոր վիճակագրական վերլուծությունների համար:
Տեղեկությունները պետք է ներկայացվեն ոչ միայն հստակ և հստակ ձևով, այլ նաև պետք է ընդգրկվեն համապատասխան իրավական հիմքերը, որոնք հաստատում են հարկային վարչության պահանջները: Պետք է հաշվի առնել նաև, որ փաստաթղթավորման գործընթացում խնդիրների առաջացման դեպքում հարկ վճարողը ունի իրավունք՝ դիմելու իրավաբանական աջակցություն ստանալու համար:
Արժեքների և ծախսերի փոխհատուցման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության 553-Ա որոշումը նաև անդրադառնում է այն կարևոր հարցին, թե ինչպես են հաշվարկվում և հաստատվում հարկային պարտավորությունների գանձման ընթացքում առաջացած արժեքները և ծախսերը: Որպեսզի կարողանանք հասկանալ, թե ինչպիսի հիմքեր և փաստաթղթեր են պահանջվում, անհրաժեշտ է անդրադառնալ այն գործընթացներին, որոնք կապված են արժեքների և ծախսերի փոխհատուցման հետ:
Հարկային պարտավորությունների գանձման ընթացքում, եթե հարկ վճարողը սահմանված ժամկետներում չի կատարել իր պարտավորությունները, հարկային վարչության իրավաբանական ստորաբաժանումը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց, որի ընթացքում հաշվարկվում են նաև համապատասխան սպասարկման և իրավաբանական ծառայությունների արժեքները:
Սա կարևոր է, քանի որ ոչ միայն հարկային պարտավորությունների գանձման գործընթացն է այդպիսով իրականացվում, այլ նաև ապահովվում է ծախսերի փոխհատուցումը, ինչը ենթադրում է իրավական հիմքեր, որոնք կարող են բխել ինչպես ՀՀ հարկային օրենսդրությունից, այնպես էլ միջազգային իրավական կարգավորումներից:
Հարկ վճարողը պետք է հաստատվեն, որ բոլոր ծախսերն ու արժեքներն անպայման պետք է հիմնավիրվեն փաստաթղթերով, որոնք կկարողանան ապացուցել այդ ծախսերն ու իրավաբանական ծառայությունների արժեքները: