Տիրապետման դաշտ և միջավայր
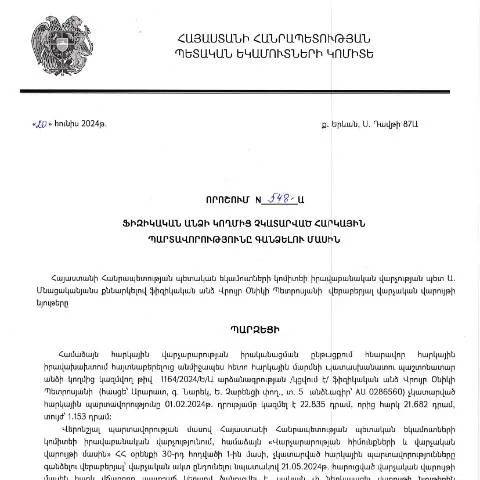
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2024 թվականի հունիսի 20-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 548-Ա որոշումը հանդիսանում է կարևոր գործիք հարկային համակարգում: Այս փաստաթուղթը ներկայացվում է այն քաղաքացիների կողմից, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և դրա նպատակն է ապահովել հարկային երկխոսություն և կարգապահություն:
Ո՞վ է ներկայացնում փաստաթուղթը
Այս փաստաթուղթն ունի գործողություններ իրականացնող ֆիզիկական անձանց համար: Այն կարող է ներկայացվել բոլոր այն քաղաքացիների կողմից, ովքեր ունեն հարկային պարտավորություններ և չեն կատարել դրանք ժամանակին: Ի տարբերություն հարկային կառույցների, քաղաքացիներն այստեղ հայտնվում են որպես պարտապաններ:
Փաստաթղթի լրացման և ներկայացման ընթացակարգ
Ինչպիսի տեղեկություններ են պահանջվում:
- Անձի տվյալները: Անուն, ազգանուն, ծննդյան ամսաթիվ, անհատական հարկային կոդ:
- Անձնագրի տվյալները: Անձնագրի համար և ժամկետ:
- Հարկային պարտավորությունների մանրամասներ: Չկատարված պարտավորությունների տեսակը, գումարները, ժամկետները:
Լրացման քայլերը
- Վերցնում եք փաստաթուղթը ՀՀ ՊԵԿ կայքից:
- Լրացնում եք պահանջվող բոլոր դաշտերը:
- Ներկայացնում եք փաստաթուղթը առցանց համակարգում կամ ցանցային կայքում:
Եզրափակիչ ժամկետներն ու ընթացքը
Փաստաթղթի ներկայացման ժամկետները սահմանված են 2024 թվականի հունիսի 20-ից մինչև 2025 թվականի հունիսի 20-ը: Եթե ի հայտ են գալիս խնդիրներ կամ հարցեր, քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը:
Անձի իրավունքներն ու պարտականությունները
Ֆիզիկական անձինք, ովքեր ներկայացնում են այս փաստաթուղթը, իրավունք ունեն ակնկալելու պատասխանի տրամադրում սահմանված ժամկետներում: Սակայն նրանք նաև պարտավոր են ապահովել, որ բոլոր ներկայացված տեղեկություններն են ճիշտ և ամբողջական:
Ես ինչ է սպասվում, եթե հայտնաբերվեն սխալներ:
Եթե ստացվի սխալ տեղեկություն, քաղաքացիներին կարող է անհրաժեշտ լինել լրացուցիչ փաստաթղթեր ներկայացնել կամ ուղղումներ կատարել:
Ի՞նչ անել, եթե փաթեթը մերժվի
Սխալներ կամ բացակայող փաստաթղթեր, որոնք կարող են հանգեցնել մերժման, պետք է ուղղվեն հնարավորինս շուտ: Հարկային մարմնի կողմից տրված մերժման դեպքում, քաղաքացիները կարող են դիմել վերաքննիչ մարմին՝ իրենց իրավունքների պաշտպանության համար:
Բողոքարկման ընթացակարգը
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը:
- Ներկայացրեք բողոքը սահմանված ժամկետներում:
- Ընդունեք պատասխան:
Փաստաթղթի մեկնարկային գործընթացը
| Քայլ | Ինչ անել |
|---|---|
| 1 | Վերցնել փաստաթուղթը |
| 2 | Լրացնել ճիշտ տվյալները |
| 3 | Ներկայացնել փաստաթուղթը |
| 4 | Սպասել պատասխանի |
Առցանց և ֆիզիկական ներկայացման տարբերակները
Փաստաթուղթը կարող է ներկայացվել երկու եղանակով. առցանց կամ անձամբ: Առցանց ներկայացումը արագ և արդյունավետ է, սակայն որոշ քաղաքացիներ կարող են նախընտրել ֆիզիկական ներկայացումը:
Առցանց ներկայացման առավելությունները:
- Ամենահարմար ժամկետները:
- Անհրաժեշտության դեպքում ավելի հեշտ է ստուգել:
- Կրճատված հերթերը:
Ֆիզիկական ներկայացման առանձնահատկությունները:
- Ազգային ներկայացում:
- Տրամադրվում է անմիջական կապ հարկային մարմնի հետ:
- Լրացուցիչ հարցերի դեպքում անմիջական պատասխան ստանալ:
Դրական նորություններ և տեղեկություններ մասին
ՀՀ ՊԵԿ-ը հայտարարել է, որ որոշման նպատակն է մեղմացնել հարկային պարտավորություններն ու աջակցել քաղաքացիներին՝ բարելավելով հաղորդակցման ձևերն ու գործընթացները:
Անհրաժեշտ է, որ ֆիզիկական անձինք այցելեն ՀՀ ՊԵԿ պաշտոնական կայքը՝ տեղեկանալու վերջին նորություններին և փոփոխություններին:
Ամփոփելով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 548-Ա որոշումը հանդիսանում է կարևոր գործիք, որը ուղղված է հարկային ավանդույթների պահպանմանը և քաղաքացիների մասնակցությանը հարկային գործընթացում: Այս փաստաթուղթը կօգնի նշանակալից չափով կարգավորել պարտավորությունները և ապահովել հարկային համակարգի կայուն զարգացում:
Զեկուցման հիմքերը և գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 548-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի չկատարված հարկային պարտավորությունների գանձմանը, հիմնված է վարչական գործընթացների օրենսդրության և հարկային օրենսդրության պահանջների վրա։ Օրենքով սահմանված կարգով, հարկ վճարողի նկատմամբ իրականացվող բոլոր գործողությունները պետք է լինեն թափանցիկ և փաստաթղթավորված, ինչը թույլ է տալիս իրավաբանական անձանց և ֆիզիկական անձանց պաշտպանվածություն ունենալ պետական մարմինների կողմից:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է գանձման մասին ծանուցագրի կապակցությամբ, որը ուղարկվում է հարկ վճարողին։ Ծանուցագիրը պետք է պարունակի մանրամասներ՝ պարտավորությունների վերաբերյալ, այդ թվում՝ ապրանքի կամ ծառայության տեսակները, հարկային գումարները և ժամկետները։ Այսպիսով, առանց ծանուցման, գանձման գործընթացը չի կարող առաջ գնալ, ինչը կարևոր է հարկ վճարողի իրավունքների պաշտպանման տեսանկյունից:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Հարկային պարտավորությունները գանձվում են ՀՀ հարկային օրենսդրության հիման վրա, որը նախատեսում է տարբեր իրավիճակներ, երբ պետությունը կարող է պահանջել պարտադրանքներ։ 548-Ա որոշումն ընդունելու ժամանակ ժամանակակակից օրենսդրությունը հաշվի է առել նաև վերը նշված պարտավորությունների լուծման պրոցեսները, ինչպես նաև հարկ վճարողների իրավունքներն ու պարտականությունները:
Ինչպես նշվում է ՀՀ ՊԵԿ պաշտոնական կայքում, հարկային պարտավորությունների գանձումը կարող է իրականացվել միայն այն դեպքում, եթե հարկ վճարողը նախորդում տարվող գործընթացներում չի իրականացրել պարտավորությունները, կամ չի կարողացել ներկայացնել հիմնավորումներ, որոնք կհանգեցնեին դրանց չեղարկմանը։ Սա ենթադրում է, որ հարկ վճարողները պետք է լինեն ուշադիր ոչ միայն իրենց պարտականությունների կատարման, այլ նաև իրավական գործընթացների մասին տեղեկացվածության նկատմամբ:
Հարկային պարտավորությունների գանձման իրավական կարգավիճակը
548-Ա որոշման հիման վրա, հարկային պարտավորությունների գանձումը ենթադրում է, որ ֆիզիկական անձը պետք է ունենա հնարավորություն՝ լուծելու իր պարտականությունները, ինչը հաճախ կարող է պահանջել լրացուցիչ փաստաթղթերի ներկայացում, հիմնավորումներ կամ այլ վկայություններ, որոնք կհիշեցնեն նրա ֆինանսական իրավիճակի մասին:
Հարկային պարտավորությունների գանձման գործընթացը նաև ենթադրում է, որ եթե ֆիզիկական անձը չի կարողանում կատարել իր պարտավորությունները, կարող է դիմել ՀՀ ՊԵԿ-ը և խնդրել հարցի լուծում, ինչը կարող է ներառել նաև մարող ժամկետների երկարաձգումը, պայմանավորվածություն ձեռք բերելը կամ այլ ֆինանսական միջոցների օգտագործումը։ Այս հնարավորությունները, սակայն, պահանջում են մանրամասն և փաստարկված դիմում, որը պետք է ռեգիստրացվի համապատասխան կարգով: