Հարկային պարտավորության չկատարման դեպքում սանկցիաները
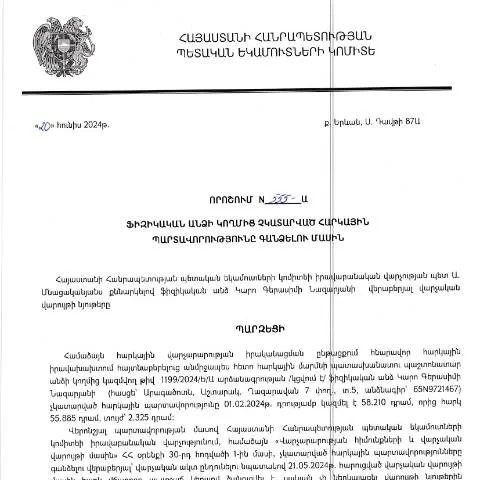
Հայաստանի Հանրապետության իրավաբանական վարչության կողմից 20.06.2024 հրատարակված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 555-Ա որոշումը սահմանում է այն կանոնները, որոնք վերաբերում են ֆիզիկական անձանց, որոնք չեն կատարում իրենց հարկային պարտավորությունները:
- Հարկային պարտավորություններ: Կանոնակարգման մեջ ընդգրկված են բոլոր հարկային պարտավորությունները:
- Սանկցիաներ: Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա կարող են կիրառվել ֆինանսական տուգանքներ:
Ովքեր կարող են դիմել և ինչու
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք չունեն պարտավորություններ, սակայն պետք է ձևակերպումներ կատարեն:
- Անձինք, որոնք չունեն հարկային գրանցում:
- Անձինք, որոնց հարկային պարտավորությունները չեն պաշտպանում օրենքով:
Մեքենայության գործընթացը
Դիմումը կարող է ուղարկվել Գերագույն հարկային ծառայություն սահմանված ժամկետում:
Դիմումը կարող է ուղարկվել առցանց կամ անձամբ:
- Առցանց: Ներբեռնեք և լրացրեք համապատասխան ձևաթուղթ:
- Անձամբ: ներկայացրեք գրասենյակում:
Ֆորմայի լրացման առանձնահատկությունները
Ֆորման կազմված է մի քանի հաշիվներից:
- Հանձնաժողովի անվանում:
- Դիմողի տվյալներ: Անուն, ազգական անուն, ազգություն:
- Հարկային պարտավորությունների մեկնաբանություն:
Ներկայացված փաստաթղթերի ցանկ
Ֆիզիկական անձը պետք է ներկայացնի հետևյալ փաստաթղթերը՝
- Նույնականության վկայական:
- Հարկային գրանցման փաստաթուղթ:
- Հարկային պարտավորությունների փաստաթուղթ:
Հետաքրքիր փաստեր և պատմություն
Այս որոշումը ընդունվել է տնտեսության կայունացման նպատակով:
Այն արմատավորված է 2025 թվականի ՀՀ վարչական կարգավորման օրենսգրքի մեջ:
Դիմումների մշակումն ու ընթացքը
Դիմումի մշակման գործընթացը սկսվում է ստանալուց անմիջապես հետո:
- Դիմումը ստացվում է:
- Բարձրագույն մարմինը քննարկում է:
- Հիմնական որոշումը կայացվում է:
Հաճախակի սխալներ և նրանց լուծումները
Հաճախ դիմողները սխալ են լրացնում տվյալները:
- Հիմնական սխալներից մեկը՝ ոչ ճիշտ անձնագրի համարը:
- Երկրորդը՝ հարկային պարտավորությունների բացակայության մատնանշումը:
Խնդրահարույց հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.06.2024 թվակոչվող «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 555-Ա որոշումը ընդգծում է հարկային պարտավորությունների կատարման գործընթացում առկա խնդիրները և վարույթներն, որոնք լուրջ բացասական ազդեցություն են ունենում ինչպես պետության, այնպես էլ քաղաքացիների վրա: Չհետևելով հարկային պարտավորություններին, ֆիզիկական անձինք կարող են հակասություններ ունենալ պետական մարմինների հետ, ինչը կարող է հանգեցնել իրավաբանական բարդությունների և ֆինանսական տուգանքների:
Այս որոշման հիման վրա հարկային մարմինները ունեն իրավասություն իրականացնելու պահանջներ, որոնք ուղղված են ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այսօրինակ գործընթացի իրականացման համար հարկային մարմինները պարտավոր են նախապես ծանոթացնել քաղաքացիներին իրենց պարտականություններին, ինչպես նաև մատուցել լրացուցիչ տեղեկատվություն վճարման կարգի և ժամկետների մասին:
Հարկային պարտավորությունների գանձման գործընթացում արդիական տեխնոլոգիաների դեր
Այսօր հարկային պարտավորությունների գանձման գործընթացը կորոշվի տեխնոլոգիական զարգացման միջոցով: ՀՀ ՊԵԿ-ը ներդրել է էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս քաղաքացիներին հեշտությամբ հետևել իրենց հարկային պարտավորություններին, կատարել վճարումներ և ստանալ անհրաժեշտ տեղեկատվություն: Օրինակ, ֆիզիկական անձինք կարող են օգտվել իրենց անձնային համարներից և էլեկտրոնային ստորագրություններից՝ ապահովելու համար իրենց ինքնության և պահանջվող տեղեկությունների անվտանգության:
Հարկային պարտավորությունների գանձման գործընթացում կներդրվեն QR կրիչներ, որոնք արտաքին տեսքով կնրանց տրամադրվեն հարկային որոշումների հետ միասին: Սա կխթանի քաղաքացիների բոլոր օրինական պարտականությունների կատարումը և թեթևացնի պետական մարմինների աշխատանքը: Այդ կերպ քաղաքացիները հնարավորություն կունենան արագ ստանալ հարկային պարտականությունների վերաբերյալ առավելագույն տեղեկատվություն և խուսափել տուգանքներից:
Հարկային պարտավորությունների կատարումը և քաղաքացիների իրավունքները
Իրավիճակում, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները, կարևոր է, որպեսզի նրանք ունենան տեղեկացվածություն իրենց իրավունքների և պարտականությունների մասին: 555-Ա որոշման շրջանակներում, քաղաքացիները իրավունք ունեն դիմելու ՀՀ ՊԵԿ և ստանալու բոլոր անհրաժեշտ տեղեկություններ օրենքով սահմանված ժամկետներում:
Նախքան հարկային պարտավորությունների գանձումը, հարկային մարմինները պարտավոր են մարդկանց ծանոթացնել իրենց իրավական իրավունքներին, այդ թվում՝ արդյունավետ դիմելու հնարավորություններին, չհամաձայնելու իրավունքին և բողոքարկելու գործընթացին: Սա կարևոր տարր է, քանի որ այն ողջամտորեն նվազեցնում է քաղաքացիների իրավաբանական անհարմարությունները և նրանց հնարավորություն է տալիս ունենալ լիարժեք հասկացողություն իրենք իրենց պարտականությունների և իրավունքների մասին: