Վարկաբեկման խնդրի ծագումը
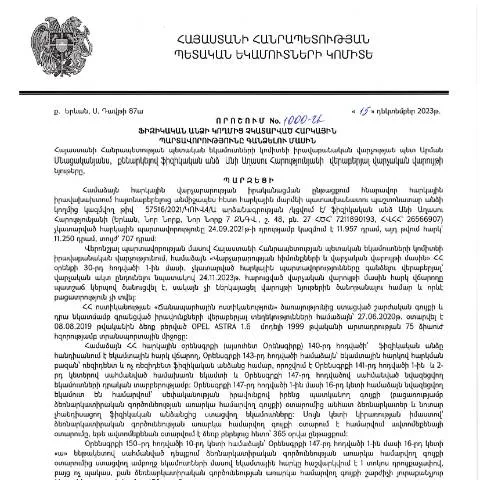
Բարգավաճող տնտեսությունները հաճախ պահանջում են, որպեսզի ֆիզիկական անձիք կատարեն իրենց հարկային պարտավորությունները: Սակայն լինում են դեպքեր, երբ հարկային պարտավորությունները մնում են չկատարված, ինչը կարող է հանգեցնել հարկային հետևանքների։ Այսօր մենք կանդրադառնանք ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1000-Ա որոշման, որը վերաբերում է այս խնդրի կարգավորմանը:
Ովքե՞ր են մասնակցում գործընթացին
Այս որոշումը ուղղված է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Կառավարությունը նշում է, որ հարկային պարտավորությունները չկատարելու դեպքում, անձինք պարտավոր կլինեն ներկայացնել համապատասխան փաստաթղթեր ու ընթացակարգեր, որպեսզի վերացնեն պարտավորությունների կատարումը։ Այս գործընթացը պահանջում է հարկային մարմինների, իրավաբանական ծառայությունների, ինչպես նաև անհատների ակտիվ համագործակցություն։
Անհրաժեշտ փաստաթղթերը ու լրացման հատուկ կանոնները
Այս որոշման հիման վրա իրականացվող գործընթացը ներառում է որոշակի փաստաթղթեր, որոնք պետք է տրամադրվեն համապատասխան մարմիններին: Պետք է ուշադրություն դարձնել նաև մասնակի լրացման վրա, քանի որ սխալ լրացումը կարող է հանգեցնել մերժման կամ հետագա խնդիրների:
- Հարկային հաշվետվության օրինակը - կենտրոնական փաստաթուղթ, որը վկայում է պարտավորությունների չկատարման մասին;
- Անձնական տվյալներ - ազգանուն, անուն, հայրանուն, ՀՎՀՀ;
- Գանձագրման ընթացակարգի դիմումը - պետք է լրացվի համապատասխան ձևով;
- Տվյալների ստուգման փաստաթուղթ - ներկայացվում է հարկային մարմին մոտեցմամբ:
Ինչպես է իրականացվում գործընթացը
Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է, երբ հարկային մարմինները որոշում են, որ ֆիզիկական անձը չի կատարել իր պարտավորությունները: Այդ դեպքում, անձինք պետք է ներկայացնեն համապատասխան դիմումները, թե ինչու չեն կատարել իրենց պարտավորությունները:
- Դիմումի լրացում: Անհրաժեշտ փաստաթղթերի հավաքումը և լրացումը;
- Դիմումի ներկայացում: ՊԵԿ համակարգին ուղարկվելու ընթացակարգը;
- Անձնական հարցազրույց: Հարկային մարմինների կողմից անհրաժեշտության դեպքում;
- Վերջնական որոշման ընդունում: Գանձման գործընթացի ավարտը:
Նման որոշումների տարբերությունները
Այս որոշումն ունի մի շարք առանձնահատկություններ, որոնք տարբերում են այն այլ նմանատիպ որոշումներից: Օրինակ, 1000-Ա որոշումը միավորում է բոլոր պարտավորությունները, մինչդեռ մյուս որոշումները կարող են վերաբերել միայն կոնկրետ պարտավորություններին:
| Դասակարգում | 1000-Ա որոշում | Այլ որոշումներ |
|---|---|---|
| Առանձնահատկություն | Ֆիզիկական անձի բոլոր պարտավորությունները | Անձի կոնկրետ պարտավորություններ |
| Սկիզբ | Ընդհանուր գործընթաց | Մասնակի գործընթաց |
| Վճարման ժամկետ | Որոշակի ժամկետ | Հատուկ ժամկետներ |
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվի, անհատը պետք է ուշադրություն դարձնի մերժման պատճառներին: Հայտնի են դեպքեր, երբ մերժումները կապված են փաստաթղթերի ոչ լրացվածության, կամ անհրաժեշտ տեղեկությունների բացակայության հետ:
- Վերաքննության դիմում - դիմել հարկային մարմիններին նոր դիմումով;
- Տեղեկությունների ճշտում - տալ լրացուցիչ տեղեկություններ;
- Իրավաբանական օգնություն - դիմել իրավաբանական ծառայություններին:
Այս գործընթացը և նրա արդյունքները
Հարկային պարտավորությունները գանձելու գործընթացը, ինչպես նաև 1000-Ա որոշումը, հանդիսանում են կարևոր գործիքներ, որոնց միջոցով կառավարությունը կարող է ապահովել ֆինանսական կայունություն: Վերջնական արդյունքը է ոչ միայն հարկային պարտավորությունների հավաքումը, այլև հարկային գիտակցության բարձրացումը հանրության շրջանում:
Մանրամասներ դիմումի ներկայացման գործընթացից
Հարկային մարմիններին դիմելու գործընթացը պահանջում է ուշադրություն յուրաքանչյուր մանրամասի նկատմամբ, քանի որ սխալները կարող են հանգեցնել մերժման։ Պետք է հետևել այս ընթացակարգերին՝ դիմումի ճիշտ լրացման համար:
- Վարորդի տվյալների ստուգում` համոզվելու համար, որ բոլոր տեղեկությունները լրացված են;
- Անձնական տեղեկությունների ճշտում` մինչև ներկայացումը;
- Անհրաժեշտ փաստաթղթերի հավաքում` զրուցելու համար;
Կառավարության որոշման նշանակությունը
Այս որոշումը ենթադրում է, որ կառավարությունը ակտիվ կերպով վերահսկում է հարկային պարտավորությունների կատարմանը: Այն նաև ցույց է տալիս, թե ինչպես կառավարությունը պայքարում է հարկային խուսափողականության դեմ: Այս գործընթացները նպաստում են տնտեսության կայունությանը, ինչպես նաև սոցիալական արդարությանը, ենթադրում է, որ հարկերում բոլոր քաղաքացիները հավասարապես մասնակցում են երկրի զարգացմանը:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 15.12.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1000-Ա որոշման միջոցով սահմանվում է այն ընթացքը, որով հայաստանյան ֆիզիկական անձանց հարկային պարտավորությունները կարող են վճարվել կամ գանձվել: Այս գործընթացը ներառում է մի շարք փուլեր, որոնք պարտադիր են հարկ վճարողների համար:
Առաջին հերթին, հարկ վճարողը պետք է ծանոթանա իր հարկային պարտավորություններին՝ օգտագործելով իր ՀՎՀՀ-ով: ՊԵԿ-ի պաշտոնական կայքում հնարավոր է ստանալ տեղեկատվություն չկատարված վճարումների, ինչպես նաև դրանց ժամկետների և վարչական պատիժների վերաբերյալ: Ըստ 1000-Ա որոշման, հարկ վճարողի պարտականությունն է ապահովել, որ նրա հարկային գրառումները լինեն արդիական և ճշգրիտ:
Երկրորդ, հարկ վճարողը կարող է դիմել ՊԵԿ-ին՝ պարզաբանումներ ստանալու կամ հարկային պարտականությունների մասին տեղեկություններ ստանալու համար: Այս դիմումը պետք է ներկայացվի էլեկտրոնային ձևով, օգտագործելով հարկ վճարողի ID քարտը կամ էլեկտրոնային ստորագրությունը:
Վերջին փուլում, եթե հարկ վճարողը շարունակում է չկատարել իր պարտավորությունները, վարչությունը կարող է նախաձեռնել հարկային պարտավորությունների գանձման գործընթաց՝ կիրառելով իրավական միջոցներ, որոնք ներառում են բանկային հաշիվների ապաշրջափակում և դատական վարույթներ:
ՊԵԿ-ի որոշման իրավական հիմքերը և կիրառելիությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1000-Ա որոշումն հիմնված է ՀՀ հարկային օրենսդրության վրա, ինչպես նաև վարչական գործընթացների կարգավորման ընդհանուր սկզբունքների: Այս որոշումը նախատեսում է, որ հարկ վճարողների պարտավորությունները պետք է կատարվեն ժամանակին, իսկ նրանց գանձումը իրականացվում է բացառապես օրենքով սահմանված եղանակով:
Կառավարության որոշումները, որոնք հաստատվում են ՊԵԿ-ի կողմից, ունեն գերակայություն և պարտադիր են բոլոր հարկ վճարողների համար: 1000-Ա որոշումը, մասնավորապես, նախատեսում է պարունակային պահանջներ, ինչպես նաև որոշակի ժամկետներ, որոնց ընթացքում հարկ վճարողները կարող են իրականացնել իրենց պարտավորությունները:
Ավելին, այս վարչական որոշումը ուժի մեջ է մտնում հրապարակվելուց հետո, ինչը նշանակում է, որ հարկ վճարողները պետք է անհապաղ տեղեկանան դրա բովանդակությանը՝ համապատասխան իրազեկման և տեղեկությունների ստացման միջոցներով:
Հարկային պարտավորությունների չկատարելու հետևանքները
Հարկային պարտավորությունների չկատարելու դեպքերում ՀՀ օրենսդրությունն նախատեսում է մի շարք իրավական հետևանքներ, որոնք կարող են ազդել ոչ միայն ֆիզիկական անձի ֆինանսական վիճակի վրա, այլև նրա համբավի վրա: 1000-Ա որոշումը նախատեսում է, որ հարկ վճարողները կարող են ենթարկվել վարչական պատիժների, որոնք կարող են ներառել տուգանքներ և սանկցիաներ:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև դատական վարույթների: Սրանք իրականացվում են ՊԵԿ-ի կողմից, որը իրավասու է դիմել դատարան ՝ հարկային պարտավորությունների գանձման խնդրանքով: Սա, իհարկե, կբերի նաև ավելորդ ծախսերի, որոնք կվճարեն հարկ վճարողները՝ իրավաբանական վճարների և այլ ծախսերի տեսքով:
Նաեւ, հարկային պարտավորությունների չկատարումը կարող է ազդել անձի կրեդիտային պատմության վրա, ինչը կարող է հանգեցնել նրան, որ անձը բանկից կամ ֆինանսական կազմակերպություններից ստանա ավելի բարձր տոկոսադրույքով վարկեր կամ նույնիսկ զրկվի հնարավորությունից: