Հարկային պարտավորությունների որակական գնահատում. Ամբողջական ուղեցույց
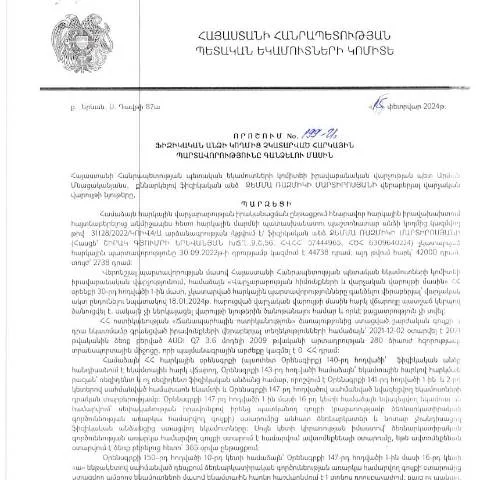
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 15.02.2024-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 199-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների գնահատումն ու կատարման գործընթացը։ Այս փաստաթուղթը ոչ միայն ուղղորդում է հարկ վճարողներին, այլև ապահովում է պետական գործիքակազմը հարկային պարտավորությունների կատարումը վերահսկելու համար։
Ովքե՞ր կարող են դիմել
- Ֆիզիկական անձիք, որոնք ունեն հարկային պարտավորություններ
- Իրավաբանական անձիք, որոնց հարկային պարտավորությունները չեն կատարվում
- Անձինք, որոնք ունեն հարկային պարտաբողություններ, որոնք կապված են իրենց պետական և մասնավոր գործունեության հետ
Դիմումների տիպերը և պայմանները
Դիմումները կարող են լինել տարբեր տեսակի, կախված հարկային պարտավորությունների բնույթից, ինչպիսիք են:
- Հարկային պարտավորությունների չկատարման մասին տեղեկություններ
- Հարկային պարտավորությունների վերանայման կամ կարգավորման դիմում
- Հարկային պարտավորությունների վարկավորման և արտոնությունների հարցերով դիմումներ
Ֆորմաների համալրում և անհրաժեշտ փաստաթղթեր
Դիմումը պետք է լրացվի լավ մտածված և մանրամասն ձևով, որպեսզի ապահովվի այն, որ բոլոր համապատասխան տեղեկատվությունները տրամադրվեն։ Այս մասում կքննարկենք, թե ինչպիսի տեղեկություններ պետք է ներառվեն, և որ փաստաթղթերը պետք է ներկայացվեն:
Անձնագրի և հարկային տեղեկատվության պահանջներ
Հարկային պարտավորությունների գնահատման գործընթացում կարևոր է ունենալ հետևյալ տեղեկությունները:
- Անձնագիր: Անվտանգության համար անհրաժեշտ է, որ անձնագիրն լինի ճիշտ ու օրինական
- Հարկային տվյալներ: Ամբողջական հարկային պատմություն, ներառյալ նախորդ տարի սահմանված պարտավորությունները
- Հասցե: Ֆիզիկական անձի բնակության հասցե, որը պետք է համապատասխանություն ունենա պետական ռեգիստրի տվյալների հետ
Դիմումների ներկայացման փուլերը
Դիմումների ներկայացման գործընթացը կայանում է մի քանի փուլերից, որոնք հետևաբար պետք է իրականացվեն.
Ընդունման գործընթացը
- Դիմումի ձևակերպում և փաստաթղթերի համալրում
- Պետք է ներկայացնել դիմումը Կառավարության համապատասխան մարմնին
- Պետք է սպասել մաքսային պատասխանին կամ հաստատմանը
Ապահովվածության կարգը
Սովորաբար, հարկային պարտավորությունների համար պատասխանատվությունը կարող է լինել տարբեր մակարդակներով, հետևաբար անհրաժեշտ է:
- Խորհրդակցություններ փորձագետների հետ
- Առաջարկել այլընտրանքային լուծումներ
- Հնարավոր է պահանջել ժամանակավոր վճարումներ կամ վարկեր
Օրենքի դրույթները և ժամկետները
Օրենքը սահմանում է որոշակի ժամկետներ, որոնք պետք է նկատի առնել:
Հայտման ժամկետները
| Ժամկետ | Նկարագրություն |
|---|---|
| 7 օր | Անհրաժեշտ տեղեկությունների ներկայացման ժամկետ |
| 30 օր | Բողոքի կամ լրացուցիչ տեղեկությունների տրամադրման ժամկետ |
Դիմումների ներկայացման տարբերակները
Դիմումները կարող են ներկայացվել տարբեր ձևերով:
Էլեկտրոնային ծառայություններ
Այժմ հնարավոր է ներկայացնել դիմումները էլեկտրոնային մեթոդով՝ օգտագործելով ID քարտեր և էլեկտրոնային ստորագրություն:
- Անհրաժեշտ է անցնել առցանց հաշվետվություն
- Տվյալները պետք է ձևակերպվեն համակարգում
Ազգային ծառայություններ
Նույնիսկ եթե դիմումն ուղարկվում է առցանց, անհրաժեշտ է այցելել պետական մարմին՝ ստանալու համար:
- Վճարումների հաստատման դիմումը
- Ընդունելիության ստուգում
Հարկային կարգավիճակի հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների:
Աջակցություն և խորհրդատվություն
- Տեղեկատվություն ստանալու անհրաժեշտություն
- Պետական մարմինների հետ խորհրդակցություններ
Ալտերնատիվ լուծումներ
Ի վերջո, հարկային պարտավորությունների կատարման համար կարող են առաջարկվել տարբեր լուծումներ, որոնք պիտի քննարկվեն մասնագետների կողմից:
Այս փաստաթուղթը կյանքի կոչելու համար առաջարկվում է բազմաթիվ քայլերի իրականացում, որոնք թույլ կտան ապահովել օրենքի պահանջների կատարումը։
Որոշման կարևորությունը հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.02.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 199-Ա որոշումը կարևոր է ոչ միայն հարկային պարտավորությունների կատարման գործընթացում, այլև բնակիչների համար՝ հստակեցնելով, թե ինչպես պետք է իրականացվի հարկային գանձումն այն դեպքերում, երբ քաղաքացիները չեն կատարում իրենց պարտավորությունները: Սա հնարավորություն է տալիս պետությանը ավելի արդյունավետ կառավարել հարկային համակարգը և ապահովել բյուջեի լրացում:
Դասակարգելով, թե ինչպես են իրականացվում հարկային պարտավորությունների գանձման գործընթացները, որոշումը նաև հիմք է տալիս մի շարք իրավական գործողությունների համար, որոնք անհրաժեշտ են հարկային պարտականությունների կատարման ապահովման համար: Այսպիսով, հարկային մարմինները հնարավորություն ստանում են կիրառելու միջոցներ, որոնք ուղղված են պարտավորությունների կատարումը խթանելուն:
Հարկային պարտավորությունների չկատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք հետևանքների, որոնք խիստ ազդեցություն են ունենալու անձի ֆինանսական վիճակի վրա: 199-Ա որոշումը նախատեսում է, որ հարկային պարտավորությունների չկատարումը կարող է բերել ոչ միայն տուգանքների, այլև ավելի լուրջ միջոցների, ինչպիսիք են ակտիվների ապօրինի անցկացումը կամ նույնիսկ դատարանի միջամտությունը:
Այս որոշման շրջանակներում, քաղաքացիները պետք է ուշադիր վերաբերվեն իրենց հարկային պարտավորություններին, քանի որ դրանք կարող են հանգեցնել ոչ միայն ֆինանսական ծանրություն կրելու, այլև իրավաբանական հետևանքների, որոնք կարող են խոչընդոտել իրենց ապագա տնտեսական գործունեությանը: Հարկային մարմինները, իրենց հերթին, պետք է տրամադրեն համապատասխան տեղեկատվություն քաղաքացիներին՝ նրանց իրավունքների և պարտականությունների մասին, որպեսզի վերջինները կարողանան խուսափել ոչ ցանկալի հետևանքներից:
Էլեկտրոնային ծառայությունների օգտագործումը հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ-ն ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունների համակարգը, որը նպատակ ունի facilitar կատարել հարկային պարտավորությունների կատարման գործընթացը: Ներկայումս քաղաքացիները կարող են օգտվել տարբեր էլեկտրոնային հարթակներից՝ ստանալու իրենց հարկային տեղեկատվությունը, ներկայացնելու հաշվետվությունները և կատարելու վճարումները:
Այսօր, օգտվելով անձնական համարի (ՀՎՀՀ) և էլեկտրոնային ստորագրության միջոցով, հարկատուները կարող են արագ և արդյունավետ կերպով իրականացնել իրենց պարտավորությունները, ինչը նվազեցնում է վարչական բեռը և բարձրացնում արդյունավետությունը: Կարևոր է նշել, որ երկրի կառավարությունը խրախուսում է է-ծառայությունների օգտագործումը՝ տրամադրելով անհրաժեշտ ուղեցույցներ և աջակցություն, որպեսզի քաղաքացիներն ավելի հեշտությամբ կարողանան վարել իրենց հարկային գործերը: