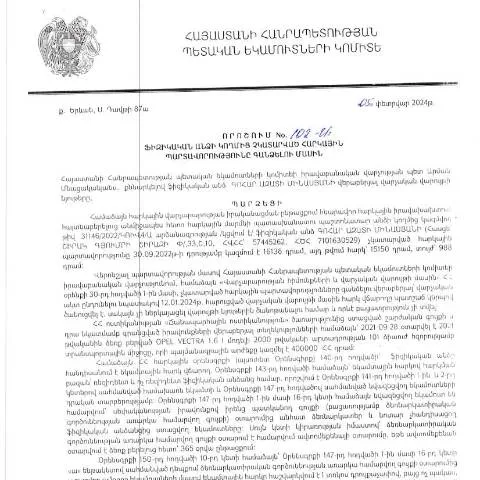
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման ծանոթացում
2024 թվականի փետրվարի 5-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունվեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 102-Ա որոշում: Այս փաստաթուղթը կարևոր դեր է խաղում հարկային պարտավորությունների իրականացումը վերահսկելու և հիշեցնելու գործընթացում, իսկ այն վերաբերում է հատկապես այն քաղաքացիներին, ովքեր ունեն未 կատարված հարկային պարտավորություններ:
Որոնք են որոշման հիմնական դրույթները
Այս որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Մասնավորապես, որոշումն ընդգրկում է.
- Հարկային պարտավորությունների որոշումները և դրանց կատարումը
- Պարտավորությունների չկատարման հետևանքները
- Հարկային մարմնի իրավասություններն ու պարտավորությունները
Ովքեր են պարտավոր լրացնել և ներկայացնել այս որոշումը
Դեպքերն, երբ քաղաքացիները պետք է լրացնեն և ներկայացնեն այս որոշումը, տարբեր են: Դա կարող է լինել եթէ անձը չի կատարել հարկային պարտավորությունները, ինչի հետևանքով կարող են առաջանալ խնդիրներ հարկային մարմինների հետ:
Այսպիսով, պարտավորություն ունեն՝
- Ինքնուրույն հարկային հայտարարություններ ներկայացնող ֆիզիկական անձինք;
- Ֆիզիկական անձինք, որոնց կողմից հարկային պարտավորությունները չեն կատարվել սահմանված ժամկետների մեջ;
- Այն ֆիզիկական անձինք, որոնք ունեն պարտքեր հարկային մարմինների նկատմամբ:
Ուրբաթ օրը լրացման և ներկայացման գործընթացը
ՀՀ ՊԵԿ-ի իրավաբանական վարչության պետի 102-Ա որոշման լրացման գործընթացը պետք է իրականացվի զգույշ և ընթացակարգային:
- Փաստաթղթերի հավաքագրում: Անհրաժեշտ է ապահովել բոլոր համապատասխան փաստաթղթերը, որոնք հաստատում են հարկային պարտավորությունների չկատարման փաստը:
- Դիմումի ձևը լրացնել: Լրացրեք դիմումը, որը պետք է լինի համապատասխան ձևով, ինչպես նախատեսված է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Առցանց կամ վճարային համակարգեր: Դիմումը ներկայացնել առցանց կամ վճարային համակարգերի միջոցով՝ հաշվի առնելով ընթացակարգի բարելավված տարբերակը:
Անհրաժեշտ փաստաթղթերը
102-Ա որոշման լրացման համար անհրաժեշտ է ներկայացնել որոշակի փաստաթղթեր, որոնք բացատրում են պարտավորությունների պատճառները:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարություն | Հարկային պարտավորությունների վերաբերյալ վերջին հայտարարությունը: |
| Հարկային պարտավորության մասին փաստաթուղթ | Նշված պարտավորություններով կապված փաստաթղթերը: |
| ԱյլSupporting documents | Այլ համապատասխան փաստաթղթեր, որոնք կարող են լինել պարտավորության չկատարման հիմքերը: |
Հարկային մարմինների գործողությունները
Հարկային մարմինները պարտավոր են ստանալ ներկայացված որոշումը, կատարել անհրաժեշտ ստուգումներ և ապահովել պատասխանատվությունը:
Այս գործընթացում հարկային մարմինները կարող են.
- Աνάխտել ներկայացված փաստաթղթերը և համապատասխան տեղեկությունները:
- Ապահովել պատասխանատվության ծրագիր, եթե հարկային պարտավորությունները չեն կատարվել:
- Տալ տեղեկություն քաղաքացիների համար, որպեսզի նրանք կարողանան վերականգնել պարտավորությունները:
Տվյալների վերահսկման մեթոդներ
Որպեսզի քաղաքացիները կարողանան հետևել իրենց դիմումի կարգավիճակին, նրանք պետք է օգտագործեն առցանց համակարգեր կամ դիմեն հարկային մարմիններին:
Դրանք կներառեն.
- Հարկային մարմինների պաշտոնական կայք, որտեղ կարելի է մուտքագրել տվյալները:
- Հեռախոսային ծառայություն, որտեղ կարելի է ստանալ տեղեկություն:
- Նախօրոք նշանակված այցելություններ հարկային գրասենյակներ:
Ժամանակացույց և ժամկետներ
Այս փաստաթղթի ներկայացման ժամկետները խիստ սահմանափակ են: Այսպիսով, հարկային պարտավորությունները պետք է կատարվեն ըստ օրացույցային տարվա:
Դրանք կարող են լինել.
- Առաջին հերթին որոշման ընդունման ամսաթիվը: Միշտ կարևոր է ուշադիր հետևել ժամկետներին:
- Խնդիրների դեպքում, հարկային մարմինները պարտավոր են տրամադրել ակնարկներ:
- Եթե քաղաքացիները չեն կատարում պարտավորությունները, նրանք կարող են ենթարկվել վարչական պատասխանատվության:
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշման նշանակությունը և կիրառությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 102-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարումը կարգավորելու տեսանկյունից։ Ընդհանուր առմամբ, այս որոշումը նախատեսում է այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, և դրա հետևանքով պետությունը իրավունք ունի գանձել այդ պարտավորությունները։ Դրա մեջ ներառված են տարբեր ընթացակարգեր, որոնք ֆիզիկական անձինք պետք է կատարեն՝ գանձման գործընթացը նվազագույնից արագ և արդյունավետ իրականացնելու համար։
Դիմումի գործընթացը և անհրաժեշտ փաստաթղթերը
Ֆիզիկական անձինք, որոնք ենթարկվում են այս հանձնարարականին, պետք է նկատի ունենան, որ դիմումը ներկայացնելու համար անհրաժեշտ է որոշակի փաստաթղթեր, որոնք կարող են արագացնել գործընթացը։ Դիմումը, որը կարող է կոչվել «Հարկային պարտավորությունների գանձման դիմում», պետք է ներառի հետևյալը՝ ֆիզիկական անձի ինքնության հիմնավորումը (օրինակ՝ անձնագիրը), ՀՎՀՀ համարը, ինչպես նաև բոլոր հարկային պարտավորությունների տեղեկատվությունը։ Օրինակ, պետք է նշվեն տվյալ հարկի տեսակը, պարտավորության ժամկետը և առկա մնացորդները։
Պետք է նշենք, որ դիմումը կարելի է ներկայացնել էլեկտրոնային ձևով՝ օգտագործելով անհատական էլեկտրոնային ստորագրությունը։ Սա թույլ է տալիս արագացնել գործընթացը և նվազեցնել թուղթային գործընթացի քանակը։ ՀՀ ՊԵԿ պաշտոնական կայքում կարելի է գտնել նաև փաստաթղթերի նմուշներ, որոնք կարող են օգտակար լինել դիմելու գործընթացում։
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է համապատասխան դիմումի ներկայացմամբ, որից հետո ՀՀ ՊԵԿ-ը իրականացնում է հարկային պարտավորությունների ստուգում։ Եթե հայտնաբերվում են չկատարված պարտավորություններ, ապա առաջանում է պարտավորությունների գանձման ընթացակարգ։ Սա ներառում է գանձման որոշման կայացումը, որը, ինչպես արդեն նշվել է, տեղի է ունենում իրավաբանական վարչության պետի կողմից։
Հարկային պարտավորությունների գանձման շրջանակներում, ֆիզիկական անձինք կարող են դիմել նաև որոշակի վերաքննիչ գործընթացների, եթե նրանք համաձայն չեն պարտավորությունների վերաբերյալ կայացված որոշմանը։ Այս դեպքում, հարկային մարմինը պարտավոր է հաշվի առնել դիմումը և մինչև որոշման կայացումը ապահովել բոլոր անհրաժեշտ տեղեկատվությունները, որոնք հիմնավորում են գանձման պահանջը։
Այս գործընթացների ընթացքում շատ կարևոր է որևէ փոփոխություն կամ լրացում ներկայացնել, քանի որ դրանք կարող են ազդեցություն ունենալ վերջնական որոշման վրա։ Ուրիշ կողմից, եթե պարտավորությունները չեն կատարվել, և ֆիզիկական անձը չի ներկայացրել անհրաժեշտ փաստերը, ապա գանձման գործընթացը կարող է շարունակվել, և նրա մասին պարտավորություններն այդպես էլ չեն վերանայվելու։