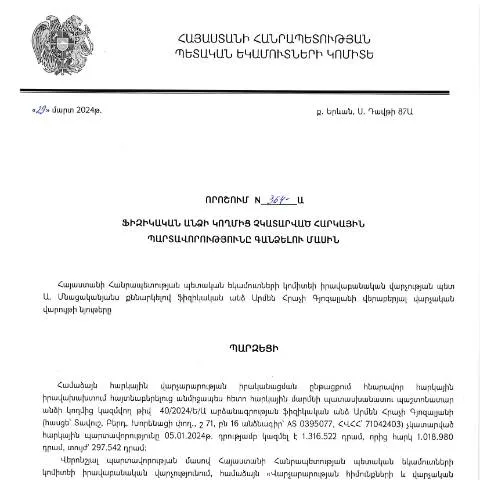
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.03.2024թ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 364-Ա որոշում
Այդ փաստաթուղթը, որը հայտնի է որպես 364-Ա որոշում, կազմում է Հայաստանի Հանրապետության հարկային համակարգի կարևոր բաղադրիչներից մեկը: Այն նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը և կարող է ունենալ բազմազան հետևանքներ ինչպես հարկ վճարողների, այնպես էլ պետական մարմինների համար:
Ուսումնասիրության նպատակը
Այս հոդվածում մենք կքննարկենք 364-Ա որոշման նշանակությունը, ինչպես նաև դրա կիրառման գործընթացը, այդ թվում՝ ձևի լրացման ընթացակարգը, ներկայացման տարբերակները և այն մարդիկ, ովքեր կարող են պարտավորություն ունենալ դրա շրջանակներում:
Ովքեր են ենթակա 364-Ա որոշման պահանջներին
- Ֆիզիկական անձինք: Բոլոր նրանք, ովքեր ունեն հարկային պարտավորություններ և չեն կատարել դրանք:
- Տեղաբնակ կամ արտասահմանցի անձինք: Ովքեր ունեն հարկային պարտավորություններ, անկախ իրենց հանրային կամ մասնավոր կարգավիճակից:
- Մանրամասներ: Կային դեպքեր, երբ որոշակի անձանց կարող են ներգրավել որոշման շրջանակներում՝ կախված նրանց ֆինանսական կարգավիճակից:
Դիմումի գործընթացը
Դիմումը պետք է ներկայացվի Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեին: Ընդհանրապես, դիմումի գործընթացը կարող է իրականացվել մի քանի տարբերակի միջոցով:
Ֆորման լրացնելիս ուշադրություն դարձնելու հիմնական կետերը
- Որոշման կարգավորվող պահանջները ճանաչելուց հետո, անհրաժեշտ է ապահովել, որ բոլոր տվյալները, որոնք ներկայացվում են, լինեն ճշգրիտ ու ամբողջական:
- Անձնական տեղեկատվություն: Անձի անուն, ազգանուն, ՀՎՀՀ, անձնագիր:
- Հարկային պարտավորությունների բնույթ: Կառավարություն կողմից նշված հարկային պարտավորությունները:
Դիմումի ներկայացման տարբերակներ
Դիմումը կարող է ներկայացվել տարբեր եղանակներով:
Առցանց և գրավոր ներկայացում
| Նկատառում | Առցանց (էլ. ծառայություններ) | Գրավոր (ներկայացում) |
|---|---|---|
| Վիճակի արագություն | Արագ, մեկ օրվա ընթացքում | Լայն գործընթաց, պահանջում է ավելի շատ ժամանակ |
| Անձնական ներկայություն | Չի պահանջվում | Պահանջվում է |
| Վճարման եղանակ | Մուտքագրելով քարտի տվյալները | Կանխիկ կամ բանկային փոխանցում |
Հայցի ներկայացման ժամանակահատվածներ
Շնորհիվ 364-Ա որոշման, հարկ վճարողները պետք է ուշադրություն դարձնեն այն ժամանակահատվածներին, որոնց ընթացքում պետք է ներկայացնեն իրենց դիմումները:
Սահմանված ժամկետները
- Առաջին հայտարարություն: Կիրառվում է համապատասխան ամսաթվի տակ:
- Հատուկ պայմաններ: Եթե դիմողը արտասահմանում է, ապա ժամկետները կարող են փոփոխվել:
Հարկային պարտավորությունների չկատարման հետևանքները
364-Ա որոշման կիրառումը կարող է առաջացնել հետևանքներ, որոնք վերաբերում են հարկ վճարողի իրավունքներին և պարտականություններին:
Դրական և բացասական հետևանքներ
- Հաջողություն: Հարկային պարտականությունները կատարելով, հարկ վճարողը կարող է շարունակել իր ֆինանսական գործունեությունը:
- Բացասական հետևանքներ: Չկատարման դեպքում, հարկ վճարողը կարող է ենթարկվել վարչական պատասխանատվությունների:
Դիմումի լրացման և ներկայացման գործընթացը
Նախքան դիմումը ներկայացնելը, հարկ է կատարել հետևյալ քայլերը:
- Հավաքել անհրաժեշտ փաստաթղթերը, որոնք են՝ անձնական տվյալները, հարկային պարտավորությունները:
- Լրացնել դիմումը, օգտագործելով պաշտոնական ձևը, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Վավերացնել փաստաթղթերը: Եթե դիմումը առցանց է, ապա անհրաժեշտ է օգտագործել էլեկտրոնային ստորագրություն:
Կառավարության որոշման պատմությունը և իրավական հիմքերը
364-Ա որոշման հիմքերը գտնվում են Հայաստանի Հանրապետության հարկային օրենսդրության մեջ, որը մշտապես թարմացվում է:
Իրավական կարգավորումները
Արդյունքում, հարկային պարտավորությունների կատարումը ենթակա է Հայաստանի Հանրապետության օրենքներին:
- Հարկային օրենսգիրք: Հարկային պարտավորությունների վրա ազդող հիմնական օրենք:
- Իրավային նիստեր: Դիմումի մշակման գործընթացը, որը նախատեսում է վերահսկողական մարմնի կողմից:
Դիմումի առանձնահատուկ դեպքեր
Կրելու է դեպքեր, երբ որոշակի անձինք կարող են համարվել բացառություն, օրինակ՝ երեխաներ, նոյեմբերի 1-ին ծնվածները կամ այլ հատուկ կարգավիճակ ունեցող անձիք:
Դեպքերի տեսակներ
- Շահագործման իրավունք: Միայն այն մարդկանց, ովքեր ունեն իրավական իրավունք:
- Կենսաթոշակային կարգավիճակ: Պաշտոնական փաստաթղթերով հաստատված:
Այսպիսով, 364-Ա որոշման կիրառումը գնահատվում է կարևոր հարցեր լուծելու համար, որոնք վերաբերում են հարկաբյուջետային համակարգին:
Դրանք իրականացնելու ընթացակարգերն ու պայմանները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 29.03.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 364-Ա որոշումը, նախատեսում է մի շարք ընթացակարգեր, որոնք պարտադիր են կիրարկելու համար հարկային պարտավորությունների կատարման գործընթացում: Առանձնապես կարևոր է հասկանալ, թե որ պայմաններում և ինչ առումով կարող են կիրառվել այս որոշման դրույթները:
Առաջին հերթին, հարկային պարտականությունները կարող են չկատարվելու դեպքում հանգեցնել հարկային պարտքի ձևավորմանը: Այդ պատճառով, հարկ վճարող անձը պետք է իրազեկ լինի, որ ՀՀ հարկային օրենսդրությունը ամրագրում է մի շարք պայմաններ, որոնք պետք է իրականացվեն տվյալ որոշման կիրառման համար:
Երկրորդը, հարկային պարտավորությունների կատարման ընթացակարգը պայմանավորված է նաև այն հանգամանքով, թե որ չափով է հարկ վճարողը իր պարտականությունները կատարում: Եթե անձը ունի առկա պարտավորություններ, որոնք չեն կատարվել, ապա հարկային մարմինները պարտավոր են կիրառել հարկային պարտավորությունները գանձելու տարբեր միջոցներ:
Այդ միջոցներն ընդհանուր առմամբ ներառում են հարկային պարտքի տառապանքների հաշվարկ, ապացուցողական փաստաթղթերի հավաքում և համապատասխան վարչական գործողությունների իրականացում:
Բողոքարկման գործընթացը և իրավունքները
ՀՀ ՊԵԿ-ն իր իրավասությունների շրջանակներում իրականացնելուց հետո, հարկ վճարողն ունի իրավունք բողոքարկել կայացված որոշումը: 364-Ա որոշման հիմքում ընկած իրավական հիմքերը պահանջում են հարկ վճարողի կողմից հիմնավորված բողոքարկման մատակարարում:
Բողոքարկման գործընթացի հիմնական քայլերը ներառում են բողոքարկման գրության պատրաստումը, փաստաթղթերի ներկայացումը և համապատասխան մարմնի կողմից բողոքի քննարկումը: Այդ գործընթացում հարկ վճարողը կարող է օգտվել իրավաբանական խորհրդատվությունից, որպեսզի ապահովվի, որ նրա իրավունքները լիովին պաշտպանված են:
Բողոքարկման համար նախատեսված ժամկետները կարող են տարբեր լինել, և անհրաժեշտ է, որ հարկ վճարողը իր կանչները ներկայացնի օրենքով սահմանված ժամկետներում: Սա կարևոր է, քանի որ անհաջողության դեպքում կարող են կիրառվել խիստ պատժամիջոցներ:
Հարկային պարտավորությունների մարումը և ֆինանսական աջակցության հնարավորությունները
Հարկային պարտավորությունների մարելու գործընթացը կարող է լինել բարդ և ժամանակատար, սակայն ՀՀ օրենսդրությունը նախատեսում է նաև ֆինանսական աջակցություն, որը կարող է օգնել հարկ վճարողներին: Այդ աջակցությունը կարող է ներառել տարբեր ծրագրեր, որոնք ուղղված են հարկային պարտավորությունների կատարումը հեշտացնելու նպատակով:
Նման ծրագրերին կարող են մասնակցել այն հարկ վճարող անձինք, ովքեր ունեն մի շարք ֆինանսական դժվարություններ, և նրանք կարող են դիմել համապատասխան մարմիններին՝ ստանալու համար օգուտներ, որոնք կօգնեն մարել իր պարտականությունները:
Հարկ վճարողը կարող է նաև ուսումնասիրել տարբեր հնարավորություններ, ինչպիսիք են ապառիկ համաձայնագրերը, հապավումներ կամ պարտակի վերանայման ծրագրեր, որոնք կարող են կնքվել ՊԵԿ-ի հետ:
Բացի այդ, կարևոր է հստակ վերահսկել առաջարկված աջակցության ծրագրերի ժամկետները և պայմանները, որպեսզի հնարավոր լինի օգտվել բոլոր հնարավորություններից, որոնք կարող են նվազեցնել հարկային պարտավորությունները: