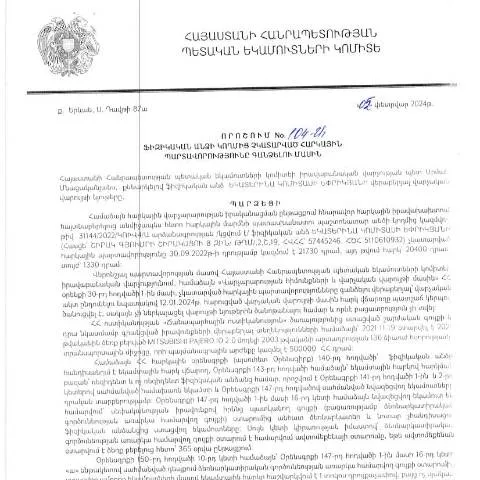
Զարգացում ու նշանակություն՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման
Հայաստանի Հանրապետության կառավարության 2024 թվականի փետրվարի 5-ի 104-Ա որոշման ընդունումը կարևոր քայլ է հարկային հարաբերությունների մատակարարման և վերահսկողության ոլորտում: Այս որոշումը, որը ներկայացնում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը, միավորում է մի շարք կանոնակարգեր և կարգավորումներ, որոնք պետք է գիտակցեն բոլոր անձինք, ովքեր կարող են լինել հարկային պարտավորություններ ունեցող սուբյեկտներ:
Աշխատանքային գործընթացի կարգավորում
Այս որոշումը նախատեսում է հարկային պարտավորությունների գանձման ընթացակարգը, որը առաջացնում է օրենքով սահմանված պահանջներ: Հարկային մարմինները պարտավոր են համապատասխան գործողություններ կատարել, որպեսզի ապահովեն հարկերի ճիշտ և ժամանակին հավաքագրումը:
Այն անձանց շրջանակը, ովքեր ենթակա են որոշմանը
Որոշման շրջանակը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ: Սակայն, որոշակի բացառություններ գոյություն ունեն:
- Անձինք, ովքեր գտնվում են սոցիալական դժվարությունների մեջ: Ապահովում է որոշակի արտոնություններ:
- Անձինք, ովքեր մուտք են գործել Հայաստանի Հանրապետություն: Նրանց հարկային պարտավորությունները կարող են լինել այլ կարգավորումների ենթարկված:
Հարկային պարտավորությունների ծագման պատճառները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների գոյությունը կարող է հիմնվել տարբեր գործոնների վրա, այդ թվում:
- Ապրանքների վաճառք և ծառայությունների տրամադրում;
- Տնտեսական գործունեություն;
- Նույնական եկամուտներ:
Ֆորմայի լրացման գործընթաց՝ քայլ առ քայլ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման հիման վրա ձևը լրացնելու գործընթացը հստակեցված է, և հետևյալ քայլերը պետք է կատարվեն:
- Հայտնի դառնալիք: Անձը պետք է դիմի հարկային մարմնի՝ իր պարտավորությունների մասին տեղեկանալու համար:
- Ֆորմայի լրացում: Անձը պետք է լրացնի համապատասխան ֆորման, որը կարող է ստանալ հարկային մարմնից:
- Դիմումի ներկայացում: Լրացված դիմումը պետք է ներկայացվի հարկային մարմնին, որը վարում է տվյալ անձի հարկային գործը:
Ֆորմայում լրացման անհրաժեշտ տվյալները
Ֆորման ներառում է հետևյալ պարտադիր տվյալները:
| Տվյալների տեսակ | Նկարագրություն |
|---|---|
| Անուն | Ֆիզիկական անձի լիազոր անունը |
| ՀՎՀՀ | Հասարակական անվտանգության համարանիշ |
| Անձնագիր | Հարկային մարմնին ներկայացված անձնագրի տվյալները |
Դիմումի ներկայացման ժամկետները
Այս որոշման հիման վրա դիմումների ներկայացման ժամկետները սահմանված են օրենքով: Դիմումի ներկայացման վերջնաժամկետը կախված է տարբեր հանգամանքներից:
- Հարկային պարտավորության ծագման օրը: Հարկային պարտավորությունների ծագման օրը որոշում է ժամկետների սկիզբը:
- Հարկային մարմնի արձագանք: Հարկային մարմինը պարտավոր է պատասխանել դիմումին որոշակի ժամկետում:
Այլ կարևոր իրավական հարցեր
Դիմումի ներկայացման ընթացքում հարկային մարմինները պարտավոր են հետևել նաև տարաբնույթ իրավական նորմերին, որոնց թվում են:
- Շրջանառության հարկի, եկամտային հարկի և այլ հարկերի վերաբերյալ համապատասխան օրենքներ:
- Հարկային կարգավորումների փոփոխությունների վերաբերյալ տեղեկատվություն:
Դիմումի հետագա ընթացքը
Դիմումի ներկայացումից հետո հարկային մարմինը իրականացնում է համապատասխան գործողություններ:
- Անձի պարտավորությունների վերլուծություն: Հարկային մարմինը ուսումնասիրում է դիմումի հիման վրա ներկայացված տվյալները:
- Նախատեսված վճարումների որոշման կայացում: Հարկային մարմինը, եթե անհրաժեշտ համարի, կարող է կատարել վճարման որոշումներ:
- Նոր պարտավորությունների որոշման հայտ: Եթե հարկային մարմինը ճանաչի, որ պարտավորությունները չկան, ապա անձին պետք է տեղեկացվի:
Վճարման գրաֆիկի ձևավորում
Եթե պարտավորությունը հաստատվում է, հարկային մարմինը կարող է առաջարկել վճարման գրաֆիկ, որը ներառում է հետևյալը:
- Վճարումների ժամկետները;
- Վճարումների օրական գումարները;
- Ակնարկներ և զգուշացումներ:
Հարկային մարմնի պատասխանատվությունը
Հարկային մարմինները ունեն պատասխանատվություն, որը ընթացակարգի ընթացքում պետք է ստուգվի:
- Հիմնավորված որոշումների ընդունում: Պարտավոր են հիմնավորել բոլոր ընդունված որոշումները;
- Տեղեկատվության տրամադրում: Անձը պետք է ստանա լիարժեք տեղեկատվություն իր պարտավորությունների վերաբերյալ;
Հայտարարություններ և բողոքներ
Եթե անհատը չի ընդունում հարկային մարմնի որոշումները, ապա նա ունի իրավունք բողոքարկելու դրանք:
- Բողոքարկման գործընթաց: Անձը կարող է դիմել բարձրագույն հարկային մարմնին՝ բողոքի ներկայացմամբ;
- Նոր որոշումների սպասում: Բողոքի հիման վրա նոր որոշումներ պետք է կայացվեն:
Ակնկալվող արդյունքներ
Այս գործընթացի ավարտին, անձը պետք է ստանա համապատասխան տեղեկություն իր հարկային պարտավորությունների վերաբերյալ:
- Վճարումների հաստատում: Եթե պարտավորությունները կատարվել են, ապա անձը ստանում է վճարումների վերաբերյալ հաստատում:
- Հարկային հաշվետվություն: Վերջում անձը ստանում է նաև հարկային հաշվետվություն, որն ուներ առնչություն տվյալ պարտավորությունների հետ:
Փաստաթղթերի կառավարման բարձրացում
Այս գործընթացի հաջողությունը առավելապես կախված է նաև փաստաթղթերի կառավարման համակարգից:
- Փաստաթղթերի թվայնացում;
- Հեշտացվող տեղեկատվության փոխանակում;
Նպատակային խումբերի աջակցություն
Հարկային մարմինները պետք է նաև աջակցեն բոլոր անձանց, ովքեր ունեն հարկային պարտավորություններ:
- Ինֆորմացիոն կենտրոններ: Հանրային կենտրոններ, որտեղ կարելի է ստանալ հարկով առնչվող բոլոր տեղեկությունները;
- Մասնագիտական խորհրդատվություն: Խորհրդատվական ծառայություններ՝ հարկային պարտավորություններից խուսափելու հարցերով:
Նախագծման իրավիճակների վերանայում
Հարկային մարմինները պետք է նաև մշտապես վերանայեն հարկային վճարումների իրավիճակները՝ բացառությունների և նոր կանոնների ներդրման տեմպերով:
- Հարկային բարդություններ: Որպեսզի հարկային պարտավորությունները չկուտակվեն:
- Շահերի պաշտպանություն: Նպաստել մարդկանց, որպեսզի նրանք կարողանան հեշտությամբ կատարել իրենց պարտավորությունները:
Դիմումի համար անհրաժեշտ փաստաթղթեր
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 104-Ա որոշման շրջանակներում, դիմում ներկայացնելիս անհրաժեշտ է ապահովել որոշակի փաստաթղթերի հավաքածու։ Ահա դրանցից մի քանիսը՝ ըստ ՀՀ ՊԵԿ սահմանած պահանջների:
- Հարկային պարտավորությունների չկատարելու վերաբերյալ տեղեկանք, որը տրամադրվում է ՀՀ ՊԵԿ կողմից:
- Դիմողի անձնագիր կամ նույնականացման քարտ՝ պետք է լինի պատճեն:
- Հարկային հաշվառման համար տրամադրած ՏՀԶՀ, որը ցույց է տալիս դիմողի հարկային պարտավորությունների պատմությունը:
- Հարկային վճարումներ կատարելու վերաբերյալ բոլոր անհրաժեշտ ապացույցները, ինչպիսիք են վճարային փաստաթղթերը:
- Անցյալում կատարված հաղորդագրություններ կամ ծանուցումներ, որոնք վերաբերում են հարկային պարտավորություններին:
Այս փաստաթղթերի հանձնումը պետք է իրականացվի էլեկտրոնային եղանակով՝ անձնական թվային ստորագրությամբ կամ նույնականացման քարտով:
Իրավական փաստաթղթերի վավերացման գործընթաց
Այն իրավական փաստաթղթերը, որոնք պահանջվում են դիմումի շրջանակներում, կարող են ենթարկվել վավերացման գործընթացի՝ ապահովելու համար նրանց օրինականությունը: Վավերացման գործընթացը կարող է ներառել հետևյալ քայլերը:
- Փաստաթղթի պատրաստում՝ համապատասխան պահանջներին համապատասխան:
- Այդ փաստաթղթերի ներկայացում համապատասխան մարմնին՝ վավերացման նպատակով:
- Վավերացման արդյունքում ստացված դրական եզրակացության ստացում:
- Վավերացված փաստաթղթի ներկայացում դիմումի հետ:
Դիմողը կարող է դիմել փաստաթղթերի վավերացման համար Մակարդակային ծառայությունների կենտրոն կամ համապատասխան իրավասու մարմին:
Հարկային պարտավորությունների վճարման հնարավորությունները
ՀՀ ՊԵԿ կողմից սահմանված հարկային պարտավորությունների վճարման տարբերակները հարմարեցված են քաղաքացիների պահանջներին՝ ապահովելով մանավանդ էլեկտրոնային վճարումներ:
- Բանկային փոխանցում՝ ՀՀ բանկերի միջոցով:
- Էլեկտրոնային վճարումների համակարգերի օգտագործում:
- Տվյալ համաձայնագրերի հիման վրա վճարման ծրագրերի իրականացման հնարավորություն:
Քաղաքացիները պարտավոր են պահպանել վճարումների ապացույցները, որոնք կարող են ծառայել որպես ապացույց ապագա իրավաբանական գործընթացներում: