Բացատրություն և ձեւակերպում
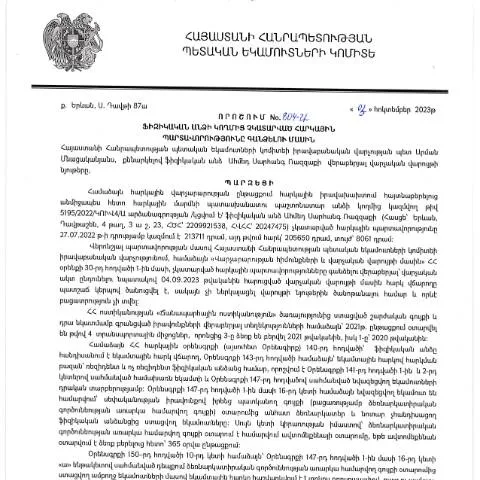
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023թ. հոկտեմբերի 3-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 804-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նպատակ ունի համակարգել ֆիզիկական անձանց հարկային պարտավորությունների կարգավորումը։ Այս որոշումը առնչվում է այն ֆիզիկական անձանց, ովքեր որդեգրել են պարտք, բայց չեն կատարվել դրանց վճարումը։
Ովքեր են պարտավորությունները ներկայացնողները
Այս որոշման շրջանակում հարկային պարտավորությունները կարող են ներկայացնել հետևյալ անձինք.
- Ֆիզիկական անձինք, ովքեր ենթարկվել են հարկային պարտավորությունների և դեռևս պարտքով են մնացել պետությանը;
- Հարկային կարգավորողների կողմից նշված պայմաններով ֆինանսական պարտավորությունները չկատարած անձինք;
- Նրանք, ովքեր ենթարկվում են հարկային օրենսդրության փոփոխությունների և հայտնվել են անբարենպաստ իրավիճակում:
Անհրաժեշտ փաստաթղթեր
Փաստաթղթերի հավաքումը կարևոր փուլ է, որը պետք է ընթանա ըստ արդեն սահմանված կարգի։ Անհրաժեշտ փաստաթղթերը կարող են ներառել.
- Անձնագրի սկանավորված օրինակ;
- Հարկային պարտավորությունների առկայությունը հաստատող փաստաթղթեր;
- Լիազորությունների վկայական, եթե ներկայացվում է ուրիշի կողմից;
- Վճարման ապացույցներ, եթե առկա են:
Ֆորմայի լրացման առանձնահատկությունները
Ֆորման, որը պետք է լրացվի, ունի որոշակի տվյալների բաժիններ, որոնցօրինակակրծելն ու մանրամասնությունը կարևոր են:
Պաշտոնական տվյալներ
Դուք պետք է նշել Ձեր ամբողջական անվանումը, ծննդյան ամսաթվը, անձնագրի համարն ու տվյալները, ինչպես նաև հարկային համարը:
Հարկային պարտավորությունների նկարագրություն
Այս բաժնում դուք պետք է մանրամասն նկարագրեք պարտավորությունների առկայությունը և նշեք, թե որ ժամանակահատվածում են դրանք գոյացել:
Պատասխանատվություն և ընթացակարգ
Դիմումը ներկայացնելուց հետո, հարկային մարմինը պարտավոր է կարգավորել ստացված տեղեկությունները և քննարկել դրանք:
Հայտի ընթացակարգը
Որոշումը ձեռնարկվում է մինչև 30 օրվա ընթացքում: Եթե որոշումը դրական է, ապա ձեր հարկային պարտավորությունները կլինեն կարգավորած:
Վճարումների հնարավորությունը
Վճարումն իրականացվում է նախապես համաձայնեցված պայմաններով, որը կարող է լինել մեկանգամյա կամ հատվածային:
- Միանգամյա վճարում՝ եթե պարտավորությունը մեծ չէ;
- Համակարգված վճարման ծրագիր՝ եթե պարտավորությունը զգալի է:
Ընդդիմության կարգը
Եթե դուք ընդունում եք, որ որոշումը սխալ է, կարող եք դիմել բողոք ներկայացնել:
- Բողոքի ներկայացումը կատարեք 30 օր ժամկետում;
- Ներկայացրեք լրացուցիչ փաստաթղթեր, որոնք կհաստատեն ձեր պահանջները:
Ամփոփագիր` ընթացակարգի ամբողջական և հերթականություն
Վերջնական գնահատական տալու համար, ձեզ ներկայացվում է ձեր հայտի ընթացքը:
- Ֆորմայի լրացում և փաստաթղթերի հավաքում;
- Դիմումը ներկայացնել հարկային մարմնին;
- Ծրագիր դնում կայացվում մեկ ամսվա ընթացքում;
- Հնարավորության դեպքում վճարման ծրագրի համաձայնեցումը;
- Բողոքի դեպքում նոր դիմում:
Մասնագիտական խորհուրդներ
Շահագրգիռ կողմերի համար խորհուրդ է տրվում հետևել կարգին և լինել առավել ուշադիր տվյալները լրացնելու ընթացքում:
- Նշեք բոլոր անհրաժեշտ տվյալները առանց բացթողումների;
- Խուսափեք տեխնիկական սխալներից;
- Բոլոր փաստաթղթերը պետք է լինեն արդիական և ճիշտ:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 804-Ա որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք տնօրինություններ, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումը վերահսկելու համար: Այդ նպատակով, հարկադիր կատարողները ունեն իրավունք էքսկլյուզիվ միջոցներ կիրառելու՝ պարտադիր կարգով հարկային պարտավորությունները կատարելու համար: Նման միջոցների կիրառումը տեղի է ունենում օրենքով սահմանված կարգով, համաձայն ՀՀ հարկային օրենսդրության:
Հարկային պարտավորությունները գանձելու գործընթացի մեջ ներառված են հետևյալ կարևոր փուլերը.
- Հարկային պարտավորությունների հայտնաբերումը: ՊԵԿ-ի համապատասխան ստորաբաժանումները, ըստ հարկ վճարողի տրամադրած տվյալների, իրականացնում են հարկային պարտավորությունների հայտնաբերում:
- Զեկույցների կազմումը: Հարկային պարտավորությունների մասին զեկույցներ են կազմվում, որոնցում նշվում են բոլոր պարտավորությունները, որոնք չեն կատարվել:
- Հարկային պարտավորությունների գանձման իրավական գործընթացի մեկնարկ: Հարկային պարտավորությունները գանձելու համար իրավաբանական գործողությունների մեկնարկը կարող է տեղի ունենալ` հիմնվելով իրավաբանական վարչության կայացրած որոշման վրա:
- Հարկային պարտավորությունների կատարումը: Տեղական հարկային մարմինները իրականացնում են հարկային պարտավորությունների կատարումը հանդիսացող կետերի վերաբերյալ անհրաժեշտ գործողությունները:
Հայաստանի Հանրապետության քաղաքացիների իրավունքներն ու պարտականությունները
ՀՀ ՊԵԿ-ի 804-Ա որոշման շրջանակներում հարկային պարտավորությունների նկատմամբ քաղաքացիների իրավունքներն ու պարտականությունները առանձնահատուկ նշանակություն ունեն: Այս որոշումը իր մեջ ներառում է ինչպես հարկատուների, այնպես էլ ՊԵԿ-ի կողմից պարտավորվածների իրավունքների ու պարտականությունների պահպանման և պահպանման պարտավորությունները:
Այդ իրավունքներն ու պարտականությունները ներառում են.
- Իրավունքներ: Քաղաքացիները իրավունք ունեն դիմելու ՊԵԿ-ին, որպեսզի ստանան տեղեկատվություն իրենց հարկային պարտավորությունների մասին, ինչպես նաև պահանջելու դրանք գանձելու ընթացակարգի բացատրություն:
- Պարտավորություններ: Հարկ վճարողները պարտավոր են ժամանակին և լիարժեք կատարելու իրենց հարկային պարտավորությունները, ինչպես նաև ներկայացնելու բոլոր անհրաժեշտ փաստաթղթերը հարկային մարմիններին:
Ավելին, քաղաքացիները պետք է իմանան, որ հարկային պարտավորությունների կատարումը նրանց իրավական պարտավորությունն է, ինչը կարող է հանգեցնել իրավական հետևանքների, եթե դրանք չկատարվեն:
Էլեկտրոնային ծառայությունների օգտագործումը հարկային պարտավորությունների լուծման համար
Ս сучасности, հարկային պարտավորությունների լուծումը հաճախ տեղի է ունենում էլեկտրոնային ծառայությունների միջոցով, ինչը զգալիորեն հեշտացնում է գործընթացը և նվազեցնում վարչական ծանրաբեռնվածությունը: ՀՀ ՊԵԿ-ն ապահովում է տարբեր էլեկտրոնային ծառայություններ՝ հարկատուներին օգնելու համար հետևելու իրենց պարտավորություններին:
Այս համակարգը ներառում է.
- Հետադարձ կապի համակարգ: Հարկատուները կարող են դիմել ՊԵԿ-ին իրենց հարցերով, օգտագործելով առանձնահատուկ էլեկտրոնային դիմումի ձև:
- Հարկային պարտավորությունների վերահսկում: Այժմ հարկատուները կարող են առցանց հետևել իրենց պարտավորություններին, ստանալով տեղեկություններ դրանց կատարման ժամկետների և մնացած պարտավորությունների մասին:
- Էլեկտրոնային վճարումներ: Հարկ վճարողները կարող են կատարել իրենց հարկային վճարումները առցանց՝ օգտագործելով ինքնաարդյունավետ վճարումների համակարգ:
Այս ծառայությունները հնարավորություն են տալիս հարկատուներին անմիջապես արձագանքել հարկային վարչության պահանջներին և արդյունավետ կազմակերպել իրենց ֆինանսական պարտավորությունները: