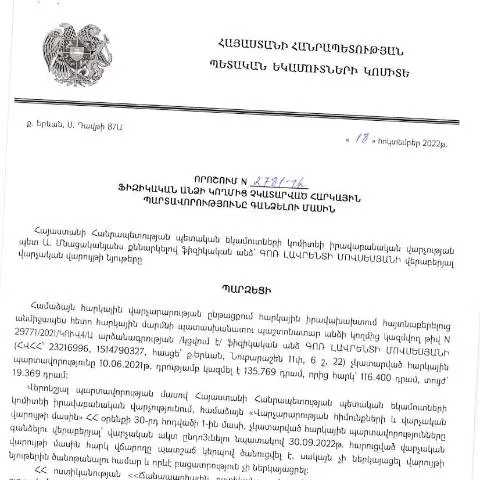
Շրջանառելու գործընթացը՝ սկսած հարկային պարտավորությունների գանձումից
Հարկային պարտավորությունների գանձումը Հայաստանի Հանրապետությունում հետևողական գործընթաց է, որը իրականացվում է Կառավարության որոշումների հիման վրա։ 18.10.2022թ. թվով 2781-Ա որոշումը, որին անդրադառնում ենք, որոշում է այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները։ Այս որոշման հիման վրա իրականացվող գործընթացում կարևոր է հասկանալ, թե ինչպես է տեղի ունենում պարտավորությունների գանձումը և ինչ քայլեր են անհրաժեշտ:
Արդյունաբերական կետեր՝ հայեցակարգի և ընթացակարգի ուսումնասիրությունը
Այս դրվագում՝ հարկային պարտավորությունների գանձման ընթացակարգի խորքային ուսումնասիրություն է կատարվում։ Դրանցում կարևոր են հետևյալ կետերը՝
- Անհրաժեշտ փաստաթղթերի հավաքագրում
- Տեղեկությունների իրազեկում համապատասխան մարմինների կողմից
- Գանձման գործընթացի տրամաբանական հերթականությունը
- Մասնակից կողմերի իրավունքներն ու պարտականությունները
Անհրաժեշտ փաստաթղթերը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման համար անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթեր, որոնք կարող են ներառել.
- Անհատական համարը կամ հարկային նույնականացման համար
- Հարկային պարտավորությունների վերաբերյալ առկա տեղեկությունները
- Ներկայացվող հայտարարությունները կամ դիմումները
Սպասարկման ընթացակարգեր. թե ինչպես հետևել գործընթացին
Հարկային պարտավորությունների գանձման ընթացքը մի քանի փուլերից է բաղկացած, որոնք նախատեսում են բազմաթիվ քայլեր։ Սկզբում անհրաժեշտ է դիմում ներկայացնել՝ հարկային պարտավորությունների գանձման գործընթացի մեկնարկի համար։ Եթե դիմումը ընդունվում է, ապա նշանակվում է քննություն։ Սույն պարագայում կարևոր է.
- Հետևել գործընթացի ընթացքին՝ մուտք գործելով պետական ծառայությունների մեկ սպասարկման և վարչական գործընթացների համակարգ
- ՀՀ պետական եկամուտների կոմիտեի կայքից ստանալ մշտական տեղեկություններ
- Հնարավորության դեպքում դիմել անձամբ կամ հեռախոսային կապով
Դիմումների ներկայացման ալիքներ. տարբերակները
Դիմումը կարող է ներկայացվել մի քանի եղանակներով, որոնք ներառում են.
- Էլեկտրոնային եղանակով՝ պետական ծառայությունների կայքի միջոցով
- Անձամբ՝ համապատասխան պետական մարմնում
- Փոստային ծառայությունների միջոցով՝ եթե դիմումը կարող է ունենալ լրացուցիչ փաստաթղթեր
Էլեկտրոնային դիմումը առավելություն ունի՝ արագ գործառնություն, մինչդեռ անձամբ դիմումը կարող է պահանջել ավելի երկար գործընթաց:
Էլեկտրոնային դիմում
Էլեկտրոնային դիմում ներկայացնելու համար անհրաժեշտ է ունենալ անձնական ճանաչման քարտ, որի միջոցով հնարավոր է մուտք գործել պետական ծառայությունների կայք։ Մուտքագրելուց հետո օգտվողը կարող է լրացնել համապատասխան ձևը և բեռնել անհրաժեշտ փաստաթղթերը:
Ամբողջացման գործընթացը. հետո ինչ է տեղի ունենում
Դիմումը ներկայացնելուց հետո ակնկալվում է որոշակի ժամանակ՝ համապատասխան մարմնի կողմից դիմումը ուսումնասիրելու և որոշում ընդունելու համար։ Այս գործընթացն ունի հետևյալ փուլերը.
- Դիմման ստացում և գրանցում
- Որոնման և ուսումնասիրման փուլ
- Ավարտական հայտարարություն կամ որոշում
Եթե դիմումը ընդունվել է, հարկային պարտավորությունները գանձելու գործընթացը սկսվում է, իսկ եթե չի ընդունվել, ապա կարող եք ստանալ հիմնավորումներ:
Ինչպե՞ս տարբերակել այս փաստաթուղթը կամ ձևը այլընտրանքայիններից
Շատ հաճախ քաղաքացիները կարող են շփոթվել, թե որ դիմում է համապատասխան՝ հարկային պարտավորությունների հետ։ Այս փաստաթուղթը, որին անդրադառնում ենք, հատկանիշներով է տարբերվում.
- Սահմանափակ թվով դեպքեր՝ որում առաջին հերթին համարվում է ֆիզիկական անձի հարկային պարտավորությունների գանձումը
- Մշտապես տրված տեղեկություններ՝ նախորդ դիմումների հիման վրա
- Հստակ պահանջներ՝ տրամադրման գործընթացի ընթացքում
Շրջանառվող իրավիճակները
Հարկային պարտավորությունների գանձման առումով կարևոր է հիշել, որ որոշ դեպքերում հնարավոր են բացառություններ, օրինակ՝ արտաքին քաղաքացիների կամ անչափահասների պարագայում:
- Հարցերի առկայության դեպքում անհրաժեշտ է դիմել իրավաբանների կամ մասնագետների
- Ծրագրեր, որոնք կարող են օգնություն առաջարկել հասարակությանը՝ հարկային պարտավորությունների կատարման հարցում
Ժամացույց՝ գործընթացների ժամանակացույցը
Այս գործընթացում կարևոր է նաև ժամանակացույցը, քանի որ հարկային պարտավորությունների գանձման գործընթացը ունի սահմանված ժամկետներ:
| Պայման | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | Ընդհանուր 30 օր |
| Որոնման և ուսումնասիրության գործընթաց | 1-3 ամիս |
| Հիմնական որոշման կայացում | 5 շաբաթ |
Այսպիսով, կարևոր է հետևել նշված ժամկետներին և չանցնել դրանք:
Հիմնական ներկայացված հարցերի մանրամասն դիտարկում
Այն երկիրը, որտեղ կառավարությունը թողարկել է այս որոշումը, նախատեսում է նաև հիմք ընդունել որոշակի հարցերի, որոնց պատասխանները կարող են մեծապես օգնել դիմողների համար:
- Ինչպե՞ս հավաքել բոլոր անհրաժեշտ փաստաթղթերը
- Հնարավո՞ր է դիմել էլեկտրոնային եղանակով
- Ինչպե՞ս ստանալ տեղեկություններ դիմման ընթացքի մասին
Դրանց պատասխանները պետք է հրամայական լինեն յուրաքանչյուր դիմողի համար, որպեսզի նա կարողանա լիարժեք տեղեկացված լինել:
Առաջարկություններ և փուլեր հարկի պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես այն սահմանված է ՀՀ ՊԵԿ իրավաբանական վարչության պետի 18.10.2022 թիվ 2781-Ա որոշման մեջ, ենթադրում է մի շարք փուլեր, որոնք հարկադիր պահանջարկի լրացման համար պետք է իրականացվեն համակարգված և հետևողականորեն:
Առաջին փուլում, հարկային մարմինը պետք է գնահատի ֆիզիկական անձի հարկային պարտավորությունների չկատարումը և կազմի համապատասխան ակտ, որը կներառի պարտքի չափը, ժամկետները և անհրաժեշտ փաստաթղթերը: Դրանով, հարկ վճարողին տրվում է հնարավորություն՝ ներկայացնելու իր դիրքորոշումը կամ հիմնավորումները:
Երկրորդ փուլում, եթե հարկային մարմինը ընդունում է, որ պարտավորությունները չեն կատարվել, անցնում է հարկային պարտքերի գանձման գործընթացին: Սա կարող է ներառել փաստաթղթերի պահանջում, հաշիվների փակումը, և այլ հարկադիր միջոցների կիրառումը:
Վերջին փուլում, եթե պարտավորությունները չեն կատարվում նույնիսկ հարկադիր միջոցներով, ՀՀ ՊԵԿ-ը կարող է դիմել դատարան՝ պահանջատիրության համար:
Հարկային պարտավորությունների վերանայման և բողոքարկման հնարավորությունները
Հարկային պարտավորությունների գանձման գործընթացը, չնայած իր պարտադրումներին, ենթակա է նաև վերանայման և բողոքարկման: ՀՀ ՊԵԿ-ի որոշումը կարող է բողոքարկվել վարչական դատարանում: Այս գործընթացը նախատեսում է դիմում ներկայացնել դատարան, որտեղ հարկ վճարողը պետք է հիմնավորի իր դիրքորոշումը:
Բողոքարկման խնդիրը կարող է վերաբերվել ինչպես որոշման օրինականությանը, այնպես էլ պարտավորությունների չափին: Այս գործընթացում հարկ վճարողը կարող է ներկայացնել իրեն աջակցող փաստաթղթեր և վկայություններ, որոնք կարող են ազդել բողոքարկման հաջողությանը:
Հարկային մարմնի կողմից կայացված որոշման բողոքարկման ժամկետները, ինչպես նաև ներկայացվող փաստաթղթերի պահանջները նկարագրված են ՀՀ վարչական ընթացակարգերի օրենսգրքում, որի համաձայն, բողոքարկումը պետք է կատարվի որոշման հրապարակման օրվանից սկսած 30 օրվա ընթացքում:
Հարկային պարտավորությունների կատարումը և դրա ազդեցությունը ազատ տնտեսական գոտիների վրա
Հարկային պարտավորությունների կատարումը ազդում է ոչ միայն անհատական հարկ վճարողների, այլև ողջ ազգային տնտեսության վրա, հատկապես ազատ տնտեսական գոտիների շրջանակում: Ազատ տնտեսական գոտիներում գործունեություն իրականացնող ընկերությունները հաճախ ունենում են հարկային արտոնություններ, որոնք կարող են խախտվել, եթե համապատասխան հարկային պարտավորությունները չեն կատարվում:
Հայաստանի կառավարության որոշումները, որոնք վերաբերում են ազատ տնտեսական գոտիներին, նախատեսում են հատուկ դրույթներ և արտոնություններ, սակայն դրանք պետք է լինեն պայմանավորված օրենքի պահանջներին համապատասխանման միջոցով: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել արտոնությունների կորուստի, ինչը, իր հերթին, կհանգեցնի ընկերության գործունեության սահմանափակմանը:
Ելնելով այս հանգամանքներից, հարկ վճարողները, հատկապես ազատ տնտեսական գոտիներում, պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների կատարման նկատմամբ, որպեսզի չկորցնեն հնարավորությունները, որոնք կարող են օգնել նրանց մրցունակությունը պահպանել: