Ամփոփում և կարևորություն
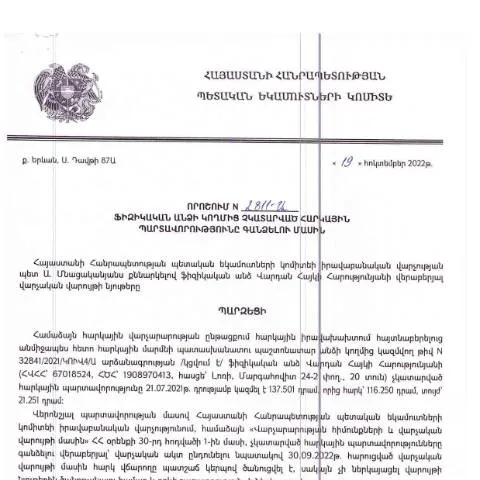
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 19.10.2022-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2811-Ա որոշումը, ինչն հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., հանդիսանում է կարևոր փաստաթուղթ, որն ապահովում է հարկային պարտավորությունների կատարման վերահսկողությունը և կարգավորումը:
Այս որոշումը ներառում է պայմաններ և կարգեր, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը: Այն, ինչ ավելի կարևոր է, այս որոշումն ունի յուրաքանչյուր հարկատու ֆիզիկական անձի վրա իր հերթին պարտավորություններ:
Ֆորմայի կառուցվածքը և լրացման հատուկ ուղեցույց
Ֆորման, որը վերաբերում է այս որոշմանը, ունի որոշակի բաժիններ, որոնք պահանջում են մանրամասն լրացում:
- 1-ին բաժին: Հակառակորդի տվյալները, որտեղ հարկատուն պետք է ներկայացնի իր անձնական տվյալները:
- 2-րդ բաժին: Հարկային պարտավորությունների բնույթը, այստեղ հարկավոր է նշել, թե ինչ տեսակի պարտավորություններ կան:
- 3-րդ բաժին: Դիմումի պատճառը, որտեղ հարկատուն պետք է բացատրեր, թե ինչու չկատարեց պարտավորությունները:
Մանրամասներ լրացնելիս հարկավոր է պահպանել ճշտություն և պատասխանատու մոտեցում:
Ի՞նչ իրավունքներ և պարտականություններ ունի հարկատուն
Հարկատուն, որը լրացնում է այս ֆորման, ձեռք է բերում որոշակի իրավունքներ, բայց նաև ունի պարտավորություններ:
- Հարկատուն իրավունք ունի ստանալու իրավական օգնություն, եթե նրա պարտավորությունները չեն կատարվել ինչ-որ պատճառներով:
- Այն պարտավոր է իր տեղեկությունները ներկայացնել ճշգրտաբար:
Դեռևս, վթարային հանգամանքները կարող են հանգեցնել վարչական պատասխանատվության:
Դիմումի կարգը և ընթացքը
Դիմումը ներկայացնելու գործընթացը բարդ չէ, սակայն կարեւոր է հետևել ճիշտ ընթացակարգին:
- Լրացնել ֆորման ամբողջությամբ:
- Հայցել փաստաթղթերի ցուցակ:
- Ներկայացնել դիմումը համապատասխան մարմին:
Դիմումը կարող է ներկայացվել նաև էլեկտրոնային եղանակով, ինչը բարելավում է գործընթացը:
Ինչպես հետեւել դիմումի կարգավիճակին
Դիմումի կարգավիճակը կարելի է հետևել հետևյալ եղանակով:
- Մուտք գործել պաշտոնական կայք:
- Նշել դիմումի համարը:
- Բացահայտել տպավորված կարգավիճակը:
Միաժամանակ, հարկատուն կարող է սեղմել համապատասխան իշխանությանը՝ հետագա հարցերի համար:
Հնարավոր սցենարներ և բացառություններ
Որպեսզի բարդություններ չառաջանան, հարկ է հաշվի նստել, որ որոշակի բացառություններ կարող են լինել:
- Եթե ֆիզիկական անձը գտնվում է արտակարգ իրավիճակներում, նրա պարտավորությունները կարող են լինել փոփոխական:
- Գործարքների իրականացում կամ ընթացակարգային որոշումներ կարող են ազդել պարտավորությունների կատարման վրա:
Այսպիսով, հարկատուն պետք է տեղյակ լինի իր իրավունքներին ու պարտականություններին:
Քաղաքականության պատմություն
Այս որոշումը գալիս է մի շարք կարգավորումների և իրավական ակտերի շարունակականությունից: Նախկին կառավարական որոշումներ, որոնք վերաբերում էին հարկային պարտավորությունների իրականացմանը, հիմք են ծառայել:
Այսպիսով, հարկային քաղաքականության կարգավորումները զարգանում են, և յուրաքանչյուր նոր քայլ պարզապես պաշտպանում է հարկատուների իրավունքները:
Մանրամասներ ընթացակարգերի մասին
Սույն որոշման կիրառումից հետո, հարկատուները պետք է յոթ տարում վարեն իրենց գրանցումները:
Այս ընթացքում, եթե լրացվեն բոլոր անհրաժեշտ պայմանները, կարող են նախաձեռնել հարկային վճարումներ, որոնք լուրջ հետևանքներ են ունենում:
Այդ իսկ պատճառով, հարկային պարտավորությունների կատարման նկատմամբ ուշադրություն դարձնելը չափազանց կարևոր է:
Վերջնական խորհուրդ
Այս որոշման մեջ ամփոփված ինֆորմացիան կարող է հիմք ծառայել յուրաքանչյուր ֆիզիկական անձի համար, ով ցանկանում է պաշտպանել իր իրավունքները և պարտավորությունները:
Հարկում ենք լինել տեղեկացված և հետևել կարգերին՝ կանխելու ոչ ցանկալի հետևանքները: