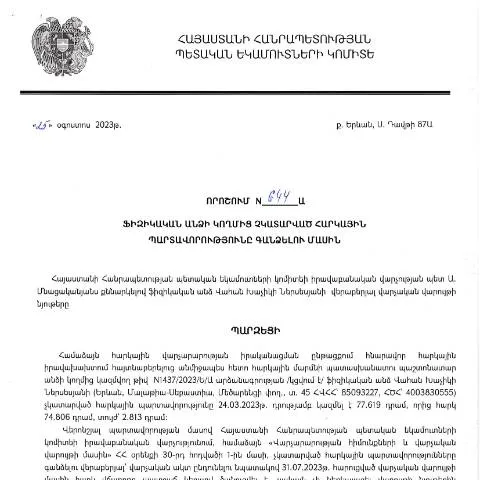
Հայաստանի Հանրապետության ՊԵԿ Իրավաբանական Վարչության 644-Ա որոշման արմատները
25 օգոստոսի 2023-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության 644-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այդ որոշումը, որը հրապարակվել է 2023 թվականի սեպտեմբերի 28-ին, նշանակալի դեր է խաղում հարկային պարտավորությունների կատարելության նկատմամբ վերահսկողության և հարկային դաշտում կարգապահության ամրապնդման գործում։
Որոշման նշանակությունը և կիրառության շրջանակը
Օրենքի համաձայն, որոշումը նպատակ ունի ոչ միայն հարկային պարտավորությունների կատարումը ապահովել, այլ նաև բարելավել հարկային վարչարարությունը։ Այն նախատեսում է երեք հիմնական փուլ. հարկային պարտավորությունների չկատարման հաստատում, դիմումի ներկայացում, և անհրաժեշտության դեպքում՝ դիվանագիտական գործողություններ։
Հարկային պարտավորությունների չկատարումն ու դրա հետևանքները
- Պարտավորությունների չկատարված լինելու դեպքում, ֆիզիկական անձը կարող է ենթարկվել գումարային տուգանքի և անգամ քրեական պատասխանատվության:
- Անցանկալի հետևանքներից խուսափելու համար, կարևոր է արագ և ճիշտ գործողություն կատարել՝ դիմելով ՊԵԿ-ի համապատասխան բաժիններին:
- Չկատարված հարկային պարտավորությունները կարող են նաև վնաս հասցնել անձի ֆինանսական վիճակին՝ առաջացնելով ավելորդ ծախսեր:
Որոշման առանձնահատկությունները և նմանատիպ փաստաթղթերից տարբերությունը
Մյուս պաշտոնական փաստաթղթերից, օրինակ՝ հարկային հայտարարագրերից կամ վճարումների մասին տեղեկանքներից, այս որոշումը ավելի լայն և խորքային է: Այն ներառում է ինչպես իրավաբանական, այնպես էլ ֆինանսական կողմերը, հետևաբար, պահանջում է համալիր մոտեցում:
Իրավաբանական գործընթացի խորը դիտարկում
Այս որոշման միջոցով իրավաբանական վարչությունը ստանում է լիազորություն՝ իրականացնել հարկային պարտավորությունների վճարման գործընթացը, սկսելով իրավաբանական և ֆինանսական հետաքննություն:
ՊԵԿ-ի իրավաբանական վարչության կողմից այս գործընթացը լուծելու համար ուղարկվում են հստակ հրահանգներ՝ պարտավորությունների կատարումից խուսափած անձանց:
Որոշման կատարման ժամկետները և հաջորդ քայլերը
Որոշման շրջանակներում ֆիզիկական անձը պետք է հաշվի առնի հետևյալ ժամկետները.
- Պարտավորության կատարումը նախատեսվում է 30 օրից ոչ ուշ:
- Եթե պարտավորությունը չի կատարվում, ապա հաջորդ քայլը կլինի հարկային իրավաբանական գործընթացի մեկնարկը:
- Կայուն թողարկման ընթացքում, անձը իրավունք ունի ներկայացնելու դիմում՝ հիմք ընդունելով իր իրավական վիճակը:
Մասնագիտացված դեպքերը և անհատապես մոտեցումը
Քանի որ որոշումը վերաբերում է նաև այն անձանց, ովքեր ունեն հատուկ իրավիճակներ, օրինակ՝ անչափահասներ կամ օտարերկրացիներ, կարևորվում է անհատական մոտեցումը:
- Անչափահաս անձանց դեպքում՝ մակագրված փաստաթղթերի կարգը կարող է պահանջել ծնողների կամ հոգաբարձուների համաձայնություն:
- Օտարերկրացիների համար՝ հարկային պարտավորությունները կարող են ընթանալ տարբեր պայմաններում՝ անկախ նրանց բնակության կարգավիճակից:
Հանձնաժողովների դերը և անհրաժեշտության դեպքում դիմումի ներկայացումը
ՊԵԿ-ի իրավաբանական վարչությունը, ըստ անհրաժեշտության, կարող է ստեղծել հանձնաժողովներ՝ հատուկ դեպքերի շուրջ քննարկումների համար:
Որպեսզի ստացվի ճիշտ որոշում՝ հետևանքների գնահատումը
Որոշումը հաջողությամբ իրականացնելու համար, հարկ է նաև գնահատել հնարավոր հետևանքները, որոնք կարող են առաջանալ տարբեր հանգամանքներում:
Օրինակ, եթե դիմումը մերժվում է, ապա անձը պետք է ունենա իրավունք վերաբերել վերաքննիչ զբաղմունքի:
Սխալների հնարավորությունը և դրանց մաքրումը
Քաղաքացու կողմից ներկայացված փաստաթղթերում կարող են լինել սխալներ կամ լրացուցիչ տեղեկատվություն չլինել:
Այսպիսով, անհրաժեշտ է:
- Հետևել հրահանգներին:
- Տրամադրել բոլոր անհրաժեշտ փաստաթղթերը՝ առանց բացթողումների:
Դիմումի կարգը և ընթացակարգի բացատրում
Դիմումի ներկայացման ընթացքը հետևյալն է:
- Պատրաստել բոլոր անհրաժեշտ փաստաթղթերը:
- Ներկայացնել դիմումը ՊԵԿ-ին՝ ըստ կարգի:
- Սպասել պատասխանին՝ մինչև 30 օր:
Այս ընթացակարգը կարող է տարբեր լինել՝ կախված անձի կարգավիճակից:
Սպասումների և որոշումների վերահսկողություն
Դիմումի կարգավիճակը կարելի է հետևել ՊԵԿ-ի պաշտոնական կայքում՝ օգտագործելով QR կոդը կամ անձնական համարը:
| Քայլ | Միջոցառում | Ժամկետ |
|---|---|---|
| 1 | Դիմումի ներկայացում | 30 օր |
| 2 | Պատասխանի ստացում | 30 օր |
| 3 | Վերադարձման հնարավորություն | 15 օր |
Այսպիսով, դիմումն ընդունելուց հետո, հարկավոր է սպասել որոշակի ժամկետներ՝ իրավաբանական հաստատման և արդյունքների վերաբերյալ:
Հիմնական պատճառները մերժման և դիմումի վերանայման
- Վրիտ փաստաթղթերի բացակայություն:
- Սխալ տվյալները:
- Հնարավորությունը, որը չի լինում համապատասխան օրենսդրությանը:
Ամփոփելով, ՊԵԿ-ի իրավաբանական վարչության 644-Ա որոշումն ունի կարևոր նշանակություն՝ ապահովելով հարկային պարտավորությունների կատարումը և կարգապահության ամրապնդումը։ Այդպիսով, յուրաքանչյուր ֆիզիկական անձը պետք է ուշադիր հետևի իր հարկային պարտավորություններին, որպեսզի խուսափի անսպասելի խնդիրներից:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 644-Ա որոշումը, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմանը, ներառում է մի շարք կարևոր առանձնահատկություններ: Այս որոշման շրջանակներում, հարկային պարտավորությունների չկատարումը դիտարկվում է որպես պատասխանատու գործողություն, որը կարող է հանգեցնել ոչ միայն ֆինանսական պարտավորությունների, այլև իրավական հետևանքների:
Դիտարկվող անձի՝ Վահան Խաչիկի Ներսեսյանի պարագայում, նշվում է, որ նա պարտավոր է վճարել որոշակի հարկեր, որոնք չեն եղել ժամանակին կատարված: Հարկային պարտավորությունների գանձման գործընթացը սկսվում է, երբ հարկային մարմինները արձանագրում են, որ անհատը չի կատարել իր պարտավորությունները: Այս գործընթացը ներառում է որոշակի քայլեր, որոնք պետք է իրականացվեն:
Առաջին հերթին, հարկային մարմինները տեղեկացնում են հարկատուն, նշելով չկատարված պարտքի չափը: Սա կարող է իրականացվել ինչպես գրավոր, այնպես էլ էլեկտրոնային կերպով, կախված անհատի նախընտրությունից: Նշված տեղեկություններում առկա են նաև վճարման վերջնաժամկետները, որոնք պետք է պահպանվեն: Եթե պարտականությունը չկատարվում է, ապա գործընթացը շարունակվում է դատական կարգով:
Դատական գործընթացի առանձնահատկությունները
ՀՀ-ում հարկային պարտավորությունների գանձման գործընթացը կարող է հանգեցնել նաև դատական վիճակագրական քայլերի: Եթե անձը չի կատարում հարկային պարտավորությունները, հարկային մարմինները կարող են դիմել դատարան: Դատարանում ներկայացվում են փաստաբանների կողմից ձևավորված փաստաթղթեր, որոնք հիմնավորում են հարկային պարտավորությունների գոյությունը:
Այս փուլում կարևոր է, որ հարկատուն պատրաստ լինի արդարացնել իր դիրքը, ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը: Նաև, հարկային մարմինները պարտավոր են ներկայացնել ապացույցներ, որոնք ցույց են տալիս, որ անձը իր պարտավորությունները չի կատարել:
Դատական գործընթացի ընթացքում կարող են առաջանալ մի շարք հարցեր, որոնք կապված են պարտքի չափի, հաշվարկի մեթոդաբանության, ինչպես նաև պարտավորությունների ժամկետների հետ: Այսպիսով, հարկատուները պետք է ունենան բավարար իրավաբանական գիտելիքներ, որպեսզի կարողանան պաշտպանել իրենց իրավունքները:
Էլեկտրոնային ծառայությունների օգտագործումը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ը բավականին ակտիվ կերպով զարգացնում է էլեկտրոնային ծառայություններ, որոնք նպատակ ունենSimplifier, ускорить и автоматизировать налоговые процедуры. Այդ ծառայությունների միջոցով հարկատուները կարող են ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև վճարել դրանք անմիջապես առցանց:
644-Ա որոշումը նաև ընդգծում է, որ մի շարք դեպքերում հարկատուները կարող են դիմել էլեկտրոնային ծառայությունների օգնությամբ՝ կատարելու իրենց պարտավորությունները: Դրանք ներառում են անձնական հաշվետվությունների ստացումը, հարկային պարտավորությունների վիճակի ստուգումը և վճարման գործընթացը:
Այս համակարգը թույլ է տալիս նաև հետևել գործընթացի ընթացքին և ստանալ նախնական տեղեկություններ հարկային պարտավորությունների մասին: Բացի այդ, հարկատուները կարող են օգտագործել իրենց էլեկտրոնային ստորագրությունները, ինչը ավելացնում է գործընթացի անվտանգությունը և վստահելիությունը:
Միաժամանակ, հարկային մարմինների կողմից տրամադրվող տվյալների ճշգրտությունը կարևոր է, որպեսզի հարկատուները կարողանան հստակ պատասխանել իրենց պարտավորություններին: