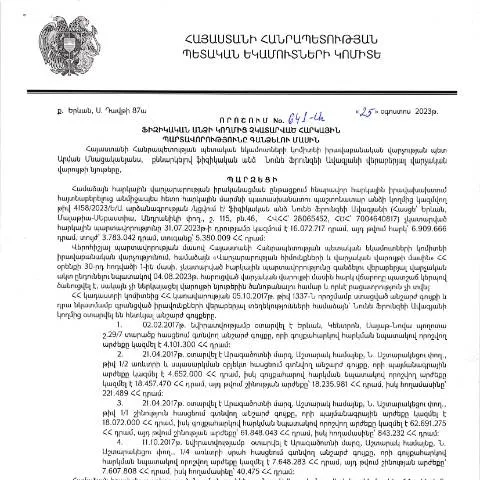
Դիմումը և դրա նշանակությունը՝ հարկային պարտավորությունների կատարումը
Նույնիսկ ամենաթույլ տնտեսություններին առաջանում են հարկային պարտավորություններ, որոնք պետք է կատարվեն պետական մարմիններին: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.08.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 641-Ա որոշումը հանդիսանում է մի կարևոր փաստաթուղթ, որը նախատեսում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այս փաստաթուղթը հիմնովին կարևոր նշանակություն ունի, քանի որ դրա միջոցով կառավարությունը ստանում է իրավական հիմքեր հարկային պարտավորությունների գանձման համար:
Նպատակը և կարգը
Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կատարումը ֆիզիկական անձանց համար։ Այն նշում է, որ հարկային մարմնները կարող են իրականացնել գործողություններ՝ հարկային պարտավորությունները կատարելու ուղղությամբ:
Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է հետևյալ կերպ.
- Հարկային մարմինները, ստանալով տեղեկություններ չկատարված պարտավորությունների մասին, սկսում են հարուցել գործ.
- Ծանոթացնում են ֆիզիկական անձին՝ մանրամասն տեղեկություններով:
- Հնարավորության դեպքում առաջարկում են ռեգիոնալ մրցակցային լուծումներ:
Միավորումն ու ձևակերպումը
Այս փաստաթղթի միջոցով հարկային պարտավորությունները գանձելու գործընթացի մեկնարկը կարող է տեղի ունենալ տարբեր ձևերով, այդ թվում՝ առցանց և ավանդական անձնական դիմումներով:
Դիմումը պետք է լրացնել ամբողջությամբ և ճիշտ՝ չհետևելով ձևին, կարող են առաջանալ պրոբլեմներ։ Հետևյալը՝ պետք է անպայման արտացոլվի դիմումի մեջ.
- Ֆիզիկական անձի անունը, ազգանունը և հայրանունը:
- Հարկային համարը (ՀՎՀՀ):
- Հարկային պարտավորության տեսակը և գումարը:
- ՀՀ օրենքի և օրենքի նորմերի մեջ հիշատակվող տեղեկությունները:
Ինչպես են փոխանցվում՝ առցանց և անձամբ
Այս փաստաթղթի լրացման և ներկայացման համար երկու հիմնական ուղիներ կան՝ առցանց և անձամբ։ Առանցքային տարբերությունը հետևյալն է.
| Ուղի | Նկարագրություն |
|---|---|
| Առցանց | Իրականացնում է պետական ծառայությունների կայքով՝ անհատական թվային ստորագրությամբ: |
| Անձամբ | Մուտք է գործում հարկային մարմինների գրասենյակներ՝ անհրաժեշտ փաստաթղթերով: |
Լրացման գործընթացը՝ քայլ առ քայլ
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է հետևել որոշակի քայլերի՝ դիմումը ճիշտ լրացնելու համար:
Ահա թե ինչ պետք է անել՝
- Ընտրեք համապատասխան հայտը՝ 641-Ա:
- Լրացրեք բոլոր պահանջվող տվյալները:
- Վերահսկեք տեղեկությունների ճիշտությունը:
- Ներկայացրեք դիմումը՝ համապատասխան մարմնին:
Այս գործընթացը շատ կարևոր է, քանի որ յուրաքանչյուր սխալ կարող է հանգեցնել հարկային պարտավորությունների ուշացման կամ այլ իրավական հետևանքների:
Ժամանակացույցն ու ժամկետները
Այս որոշման կիրառման ժամկետները կարևոր են ոչ միայն ֆիզիկական անձանց, այլև հարկային մարմինների համար:
Քայլերը կարող են լինել հետևյալը:
- Դիմումը կարող է ներկայացվել մինչև 2024 թվականի հունիսի 30-ը:
- Հարկային մարմինները ունեն 30 օր, որ պատասխանեն դիմումը:
- Եթե ժամկետները չեն համապատասխանվել, կարող են լինել իրավական հետևանքներ:
Շարունակական գործընթաց
Դիմումի ներկայացումից հետո հարկային մարմինները սկսում են ընթացակարգերը՝ պայմանի տրամադրելու գործընթացում:
Եթե դիմումը ընդունվի, ապա ֆիզիկական անձը պետք է սպասի, մինչև իրեն կտեղեկացնեն հարկային պարտավորության կատարումը:
Եթե դիմումը մերժվի, ապա անձը ունի իրավունք՝ բողոքելու 30 օրվա ընթացքում:
Հարկային պարտավորությունների կատարումից հետո
Հարկային պարտավորությունների հաջող կատարումը հանգեցնում է բազմաթիվ իրավունքների, ինչպիսիք են:
- Հարկային համակարգում գրանցվելու իրավունք:
- Հարկային արտոնությունների ստացում:
- Հարկային գործարքների իրականացում:
Այս գործընթացը նույնպես կարևոր է, քանի որ հարկային պարտավորությունների կատարումը ծառայում է պետական ծառայությունների բավարարման հիմնախնդիրներին:
Վիճակագրություն և հանրային տեղեկատվություն
Այս որոշման ընդունումը նույնպես նպաստել է հասարակական խոցելի խմբերի վրա դրական ազդեցություն ունենալու:
Վերջին տարիներին հարկային պարտավորությունները կատարելիս հասարակական տեղեկությունների հասանելիությունը մեծացել է:
Վճարների վիճակագրությունն ու դրանց կատարումը մշտապես հետևվում է՝ զեկույցների միջոցով:
Ակնարկ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման կերպարանքը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 25.08.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 641-Ա որոշումը իր մեջ ներառում է մի շարք կարևոր դրույթներ, որոնք ուղղված են հարկային համակարգի բարեփոխման ու կատարելագործման նպատակներին: Որպես օրենք, այս որոշումը նպատակ ունի ապահովել հարկային պարտավորությունների կատարումը, որը կարևոր նշանակություն ունի երկրի տնտեսական կայունության համար:
Այս որոշման ընդունումը պայմանավորված է այն հանգամանքով, որ 2023 թվականի ընթացքում զգալի թվով ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները, ինչը հանգեցրել է պետական բյուջեում զգալի կորուստների: Որոշման մեջ նախատեսված են ոչ միայն պարտավորությունների գանձման մեխանիզմները, այլև այն միջոցառումները, որոնք ուղղված են հարկ վճարողների իրավունքների պաշտպանությանն ու հարկային կարգապահության բարձրացմանը:
Հարկային պարտավորությունների գանձման մեթոդներ
641-Ա որոշման շրջանակներում առաջարկված են մի շարք մեթոդներ, որոնց միջոցով նախատեսվում է ֆիզիկական անձանց հարկային պարտավորությունները գանձելու գործընթացը: Դրանք ներառում են:
- Էլեկտրոնային եղանակով ծանուցում: Հարկ վճարողների համար նախատեսված է համակարգ, որը թույլ է տալիս ավտոմատացված կերպով ծանուցել նրանց չկատարված պարտավորությունների մասին: Այս գործընթացը իրականացնում է ՀՀ ՊԵԿ, որի նպատակն է բարձրացնել հարկ վճարողների տեղեկացվածությունը:
- Շնորհակալական ծրագրեր: Որոշման շրջանակում նախատեսվում են պարգևներ և խրախուսումներ այն հարկ վճարողների համար, ովքեր կամավոր կերպով կատարեն իրենց պարտավորությունները:
- Վճարման դադարեցման մեխանիզմ: Սահմանվում են պայմաններ, որոնց դեպքում հարկ վճարողին կարող է տրվել հնարավորություն ժամանակավորապես դադարեցնել վճարումը, եթե նա կարող է ապացուցել ֆինանսական ծանրաբեռնվածություն:
Պետական և մասնավոր հատվածների համագործակցություն
ՊԵԿ-ի կողմից նախատեսված որոշման հաջող implementação-ն պահանջում է նաև պետական և մասնավոր հատվածների սերտ համագործակցություն: Մի շարք քայլեր են նախատեսվում, որոնք ուղղված են հարկային պարտավորությունների արդյունավետ իրականացմանը:
Սիրելի համագործակցություն կարող է ներառել ֆինանսական հաստատությունների, հաշվապահական ընկերությունների և իրավաբանական ծառայությունների ինտեգրումը հարկային վարչության հետ: Այդ համագործակցությունը կհեշտացնի հարկ վճարողների համար ակտուալ տեղեկությունների տրամադրումը, ինչպես նաև նրանց համար հարկային խնդիրների լուծման գործընթացը:
ՊԵԿ-ը նաև նախատեսում է մասնավոր հատվածի ընկերությունների հետ միասին մշակել նոր տեխնոլոգիաներ՝ հարկային հաշվապահական և գանձման համակարգերի ավտոմատացման համար, ինչը հնարավորություն կտա ոչ միայն բարելավել գործընթացները, այլ նաև նվազեցնել մարդկային քաղաքականության ազդեցությունը: