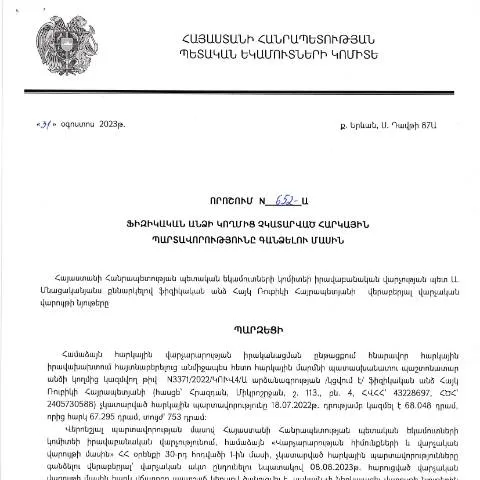
Դոկումենտի նշանակությունը հարկային պարտավորությունների կատարման մեջ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.08.2023թ.թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 652-Ա որոշում-ը հանդիսանում է հարկային պարտավորությունների կատարման վերահսկման կարևոր մեխանիզմ:
Այս փաստաթուղթը ներկայացնում է այն կարգը, համաձայն որի՝ ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ենթարկվում են հարկային գանձման: Դրանով իսկ, այն հնարավորություն է տալիս պետությանը համակարգել հարկային պարտավորությունների կատարումը և նվազեցնել հարկային խախտումները:
Ի՞նչ եզակիություն ունի այս փաստաթուղթը համեմատ այլ հարկային ձևերի հետ
Այս որոշումը տարբերվում է այլ հարկային ձևերից, քանի որ այն հատուկ վերաբերում է արդեն իսկ չկատարված պարտավորություններին, այլ ոչ թե հայտերի կամ դիմումների ներկայացմանը:
Այլ փաստաթղթերը, օրինակ՝ 'Դիմում հարկային արտոնության համար', կարող են ընդգրկել տվյալների ներկայացում և վկայագրեր, մինչդեռ 652-Ա որոշումը նախատեսում է միայն պարտավորությունների կատարման գործընթացի կարգավորումն:
Դիմադրություն և կապի ուղղությունները՝ փաստաթղթի ներկայացման համար
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման ներկայացումը կարող է իրականացվել մի քանի եղանակով:
- Էլեկտրոնային համակարգ: ՀՀ ՊԵԿ-ի պաշտոնական կայքում առկա համապատասխան ձևը լրացնելով:
- Փաստաթղթային ձև: Նվազագույն քայլերով, կատարելով այցելություն հարկային ծառայություն:
- Էլեկտրոնային ստորագրություն: Այն պահանջվում է ձևերի առցանց ներկայացման համար:
Հիմնական բաժինների մանրամասն նկարագրություն
Ստորև ներկայացվում են այս փաստաթղթի հիմնական բաժինները, որոնք պետք է լրացնել:
| Բաժին | Նկարագրություն | Պետք է ուշադրություն դարձնել |
|---|---|---|
| Անձնական տվյալներ | Լրացնել անձի անունը, ազգանունը, և ծննդյան ամսաթիվը: | Յուրաքանչյուր տող պետք է լրացվել ճիշտ և ամբողջովին: |
| Հարկային պարտավորությունների տեսակ | Հարկային պարտավորությունների տեսակները, որոնք չեն կատարվել: | Խուսափել սխալ ճանաչումներից: |
| Կապի տվյալներ | Հեռախոսահամար և էլ. փոստ: | Լրացնել ընտրված և ճիշտ տվյալները: |
Հատուկ դեպքեր՝ համալրող տեղեկություններ
Եթե դիմողը օտարերկրյա քաղաքացի է, ապա պետք է հաշվի առնել լրացուցիչ տվյալներ, որոնք կարող են ազդել փաստաթղթի ընդունելիության վրա:
Մանավանդ, եթե դիմողը դեռևս անչափահաս է, ապա հարկային պարտավորությունները ներկայացնելու համար անհրաժեշտ է, որ դիմում ներկայացնի ծնողը կամ խնամակալը:
Կալենդարային ժամանակացույց՝ սահմանված տրոհումներ
Փաստաթղթի ներկայացման վերջնաժամկետները հետևյալն են:
- Ներկայացման սկիզբ: 28․09․2023թ․
- Ներկայացման վերջ: մեկ ամիս, որի ընթացքում վերցվել են անհրաժեշտ գործողությունները:
Հնարավոր է, որ դրանից հետո հարկային պարտավորությունները սկսեն գործել օրենքով, ինչը կարող է հանգեցնել որոշակի դատական հետևանքների:
Պատմական և իրավական հիմքեր
Այս որոշման հիման վրա պետք է նշվի, որ այն դուրս է գալիս ՀՀ Հարկային օրենսդրության շրջանակներից և տրամադրում է օրենքի իր վրա պատասխանատվություն:
Այլ կերպ ասած, այս որոշումը պետք է համակցվի ՀՀ վարչական ընթացակարգերի օրենսգետ (HO-139-N) հետ, որը ձևավորում է պատասխանատվությունների համակարգ:
Նորարարություն և ապագա սպասումներ
Այս դաշտում սպասվում են նշանակալի փոփոխություններ, քանի որ կառավարությունը փորձում է ավելի արդիականեցնել հարկային համակարգը:
Բացի այդ, կարևոր է, որ քաղաքացիները տեղեկացված լինեն այս օրենսդրական փոփոխությունների մասին, որպեսզի իմանան իրենց իրավունքները և պարտականությունները:
Հարկային պարտավորությունների գանձման գործընթացի հիմունքները
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը հանդիսանում է կարևորագույն տարրերից մեկը, որը ապահովում է պետական բյուջեի համալրում և սոցիալական ծրագրերի ֆինանսավորում։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 652-Ա որոշումը նախատեսում է այն մեխանիզմները, որոնց միջոցով պետությունը կարող է պահանջել հարկային պարտավորությունների կատարումից հրաժարվող անձանցից։ Այս պահին հարկային պարտավորություն չկատարելու փաստը կարող է բերել հարկային արձանագրության կազմմանը և տուգանքների կիրառմանը։
Այս գործընթացի հիմնական նպատակն է հարկային իրավունքների պաշտպանությունը և պարտադիր վճարների կատարումը։ Հարկային վարչությունը կարող է իրականացնել վարկանիշային դիտարկումներ՝ հիմնվելով գոյություն ունեցող տվյալների վրա, ինչպիսիք են այն փաստերը, թե արդյո՞ք ֆիզիկական անձը ունեցել է եկամուտներ, որոնք ենթակա են հարկման։ Երկրում գործող հարկային օրենսդրության շրջանակներում, հարկային պարտավորությունների կատարումը պարտադիր է ցանկացած եկամտային աղբյուրի համար։
Անձնական տվյալների պաշտպանությունը հարկային վարչության կողմից
Հարկային վարչությունն իրականացնում է անձնական տվյալների պաշտպանություն՝ համաձայն ՀՀ ակտերի և միջազգային ստանդարտների։ Բացի հարկային պարտավորությունների կատարման ապահովումից, վարչությունը պարտավորվում է պահպանել անձնական տվյալների գաղտնիությունը և դրանց օգտագործումը սահմանված իրավական շրջանակներում։ Դրա համար իրականացվում են համապատասխան անվտանգության միջոցառումներ, որոնք ուղղված են տվյալների անօրինական աղավաղումների կամ ծածկորդման կանխմանը։
Հարկային վարչության կողմից իրականացվող ցանկացած ստուգում կամ հարկային պարտավորությունների կատարման պահանջում իրականացվում է միայն այն դեպքում, երբ անձի տվյալները վավերացված և հաստատված են։ Յուրաքանչյուր ֆիզիկական անձի պարտադիր պարտավորություն է ապահովել իր անձնական տվյալների պատշաճ կառավարման գործընթացը, ինչի համար պետք է դիմել համապատասխան գրասենյակներ՝ անհրաժեշտ տեղեկություններ ստանալու նպատակով։
Էլեկտրոնային ծառայությունների կարևորությունը հարկային պարտավորությունների կատարումի ընթացքում
Հարկային վարչությունը խրախուսում է քաղաքացիներին օգտագործել էլեկտրոնային ծառայությունները՝ հարկային պարտավորությունների կատարումը հեշտացնելու համար։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 652-Ա որոշումը ընդգծում է համակարգերի էլեկտրոնացման կարևորությունը, քանի որ այն հնարավորություն է տալիս քաղաքացիներին ավելի արագ և հարմարավետ ձևով կատարել հարկային պարտավորությունները։
Հարկային պարտավորությունների կատարումը կարող է իրականացվել անձնական թվային ստորագրությամբ, որը ապահովում է տվյալների անվտանգությունն ու վավերությունը։ Այս գործընթացի ժամանակ քաղաքացին կարող է ստանալ նաև հարկային հաշվետվությունների էլեկտրոնային գրանցման հնարավորությունները, ինչը ավելի է դյուրացնում հարկային պարտավորությունների կատարումը, ինչպես նաև նվազեցնում վարչական բեռը։