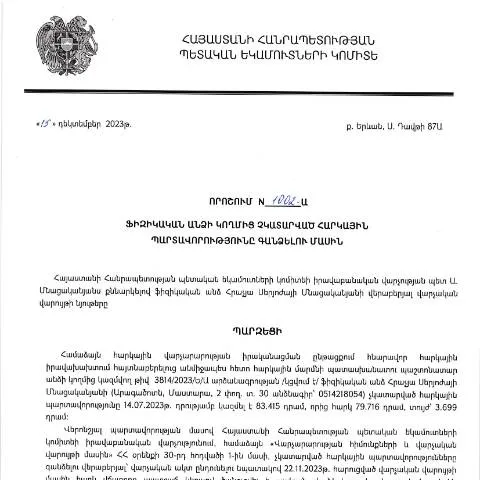
Վերլուծություն 1002-Ա որոշման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1002-Ա որոշումը անմիջականորեն կապված է երկրի հարկային օրենսդրության և հարկային պարտավորությունների կարգավորման գործընթացների հետ: Այս փաստաթուղթը կարևոր դեր է կատարում հարկային համակարգի արդյունավետության բարձրացման տեսանկյունից, և այն վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ:
Սակայն, ինչու է կարևոր այս փաստաթուղթը
Այս որոշման նպատակը հարկային պարտավորությունների արագ և արդյունավետ գանձումն է, ինչը թույլ է տալիս բարելավել պետական բյուջեի կատարողականությունը: Առանց այդ պարտավորությունների կատարման, պետությունը չի կարող ապահովել անհրաժեշտ ֆինանսական ռեսուրսներ զարգացման ծրագրերի և սոցիալական ծառայությունների համար:
Հարկառու անձանց պրոֆիլը
Այս որոշման դերն ու նշանակությունը հասկանալու համար կարևոր է անդրադառնալ այն անձանց, ովքեր կարող են ենթարկվել դրա կիրառմանը:
- Ֆիզիկական անձինք: Առաջին հերթին, այս որոշումը վերաբերում է այն բոլոր ֆիզիկական անձանց, ովքեր ունեն պարտավորություններ հարկային մարմինների նկատմամբ:
- Առևտրային և անհատական ձեռնարկատերեր: Նրանք, ովքեր իրենց գործունեությամբ ստեղծել են հարկային պարտավորություններ, բայց առայժմ դրանք չեն կատարել:
- Համապատասխան փաստաթղթերի բացակայություն: Բացի այդ, որոշումն անդրադառնում է նաև նրանց, ովքեր չեն կարողանում ներկայացնել հարկային հայտարարագրեր:
Եզակի դեպքեր և բացառություններ
Որոշումները կարող են նաև անդրադառնալ բացառիկ դեպքերին, երբ ֆիզիկական անձը կարող է ճիշտ համարվել հարկային պարտավորությունից ազատված, օրինակ՝ ծանր հիվանդությունների կամ այլ ուժ majeure հանգամանքների արդյունքում:
Դեպոզիտ և գործընթաց
Հարկային պարտավորությունները կատարելու գործընթացը պետք է տեղի ունենա որոշման մեջ նշված ժամկետներում և ձևաչափերով:
- Հայտնի ժամկետներ: Ըստ որոշման, պարտավորությունները պետք է կատարվեն մինչև 2024 թվականի վերջ:
- Հարկային մարմինների հետ կապ: Ֆիզիկական անձինք պետք է դիմեն իրենց տեղամասային հարկային գրասենյակին:
- Կողմնորոշիչ փաստաթղթեր: Հնարավոր է, որ հարկային մարմինները պահանջեն որոշակի փաստաթղթեր, որպեսզի հաստատեն պարտավորության իրականացման գործընթացը:
Փաստաթղթավորման կարգը
Ֆիզիկական անձանց պետք է ունենան նշված փաստաթղթերը, երբ նրանք դիմում են հարկային մարմիններին:
- Թույլտվություն խորհելու և ներկայացնելու հարկային հայտարարագրեր:
- Հարկային պարտավորությունների մասին տեղեկանքներ:
- Անձնագրի կամ անձնական ստուգման փաստաթուղթ:
Ամենահաճախ հանդիպող խնդիրները
Հարկային պարտավորությունների կատարելիս հաճախ հանդիպում են մի շարք խնդիրներ, որոնցից կարող են լինել:
- Խափանումները փաստաթղթավորման գործընթացում:
- Նախորդ հարկային պարտավորությունների չկատարման հետևանքները:
- Հայտարարագրված պարտավորությունների հաշվարկման սխալները:
Ա Histórico de la decisión
ՀՀ ՊԵԿ իրավաբանական վարչության պետական որոշումների պատմությունը սկսվում է 2023 թվականի վերջին, երբ հարկային պարտավորությունների գանձման գործընթացները ակտիվացան:
Այս գործընթացների նպատակն է բարելավել հարկային համակարգը և պարտավորությունների կատարումը:
Օրենսդրական հիմք
Այս որոշումը հիմնված է ՀՀ վարչական ընթացակարգերի օրենսդրության ընդհանուր սկզբունքների վրա, որոնք ամրագրված են ՀՀ վարչական գործընթացների օրենսդրության շրջանակներում:
Տեղամասային գործիքներ
Բացի այդ, ըստ 1002-Ա որոշման, հարկային մարմինները կարող են կիրառել էլեկտրոնային գործիքներ, որոնք նպաստում են գործընթացների պարզեցմանը:
- Էլեկտրոնային ներկայացում: Պարտավորությունները կարող են ներկայացվել էլեկտրոնային ձևով, ինչը արագացնում է գործընթացը:
- Ինտեգրված համակարգեր: Կառավարության կողմից մշակված համակարգերը հնարավորություն են տալիս իրական ժամանակում ստանալ տեղեկություններ:
Գործարքների ավարտը
Հարկային պարտավորությունների կատարումը կնշանակի գործարքների ավարտը, որը ենթադրում է, որ ֆիզիկական անձը կարող է ազատվել իր պարտավորություններից:
Պայմանների իրականացում
Ներկայացված պարտավորություններն իրականացնելուց հետո, հարկային մարմինը պետք է տրամադրի համապատասխան տեղեկանք:
Այս գործընթացը կարևոր է, քանի որ թույլ է տալիս ֆիզիկական անձանց վերսկսել իրենց սոցիալական և տնտեսական գործունեությունները:
Հարկային մարմինների պատասխանատվությունը
Հարկային մարմինների հիմնական պարտականությունն է հետևել և վերահսկել, որպեսզի ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները:
- Տեղեկատվական աջակցության ապահովում: Պետք է տրամադրվեն բոլոր անհրաժեշտ տեղեկությունները, որպեսզի քաղաքացիները կարողանան հասցեագրել իրենց հարկային հարցերը:
- Թեժ գիծ: Հարկային մարմինները պետք է ապահովեն թեժ գիծ, որտեղ քաղաքացիները կարող են հարցեր տալ:
Աջակցություն ստանալու եղանակներ
Ֆիզիկական անձանց համար, ովքեր ունեն հարցեր կամ անհրաժեշտություն են զգում օգնություն ստանալու, մի շարք տարբերակներ կան:
- Պատասխանատու վճարային կազմակերպություններ: Այս ընկերությունները կարող են տրամադրել աջակցություն հարկային հարցերում:
- Հարկային խորհրդատվություններ: Վարձակալված մասնագետները կարող են օգնել ճիշտ տեղեկություններ ստանալու համար:
Արդյունքում կասկածելի հարկային պարտավորությունների լուծման գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած 15.12.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1002-Ա որոշումը կարևոր փոփոխություններ է մտցնում физических անձանց հարկային պարտավորությունների լուծման գործընթացում։ Դրա արդյունքում ստեղծվում են նոր մեխանիզմներ և անհրաժեշտ քայլեր, որոնք կարող են դյուրացնել հարկային պարտավորությունների կատարումը և, համապատասխանաբար, նվազեցնել հարկային պարտականությունների ոչ կատարման հետևանքները։
Այս որոշման շրջանակներում առաջնահերթություն է տրվում հարկային պարտավորությունների վճարման ձևին, ինչպես նաև ենթադրվող կասկածելի վերաբերմունքների բացահայտմանը։ ՊԵԿ-ը հիմնված է երկու հիմնական սկզբունքի վրա՝ թափանցիկություն և արդարություն, ինչը կարևոր է հարկային վերահսկողության արդյունավետության բարձրացման համար։
Նկարագրված մեթոդները ընդգրկում են համակարգված փաստաթղթերի ստուգումներ, դաշտային այցեր և հարկային հաշվետվությունների մանրամասն ուսումնասիրություններ։ Այդ գործընթացները կարող են հանգեցնել հարկային պարտավորությունների վերագնահատման և, հնարավոր է, հարկերի վերականգնմանը, եթե տրվեն համապատասխան ապացույցներ։
Մասնագիտական խորհրդատվություն և հարկային իրավունքի գիտելիքներ
Այս որոշումը նաև կարևորություն ունի մասնագիտական խորհրդատվության ոլորտում՝ հարկային իրավունքի գիտելիքների և փորձի առումով։ ՀՀ-ում գործող իրավաբանական ընկերությունները և հարկային մասնագետները կարող են առաջարկել անհրաժեշտ խորհրդատվությունները, որոնք կօգնեն ֆիզիկական անձանց հասկանալ իրենց հարկային պարտավորությունները և հնարավոր հետևանքները։
Հարկային մասնագետները կարող են կարևոր ներդրում ունենալ այս գործընթացում, ինչպես նաև օգնել չդառնալ պարտադիր վճարների խնդիրների զոհ, քանի որ նրանք կարող են կանխատեսել և կանխարգելել հնարավոր վիճահարույց իրավիճակներ՝ հիմնվելով վերջին օրենսդրական փոփոխությունների վրա։
Խորհրդատվության մեջ ներառվում են նաև ռիսկերի մշակման, հարկային պլանավորման և հարկային հաշվետվությունների պատրաստման գործընթացները։ Որպեսզի արդյունավետ կերպով կատարեն իրենց պարտավորությունները, հարկ վճարողները պետք է ունենան բավարար գիտելիքներ հարկային համակարգի մասին, ինչը կարող է ձեռք բերվել մասնագիտական դասընթացների կամ սեմինարների միջոցով։
Հարկային պարտավորությունների գնահատման և վերանայման մեթոդաբանություն
Հարկային պարտավորությունների գնահատումը և վերանայումը, որոնք ընդգրկված են 1002-Ա որոշման շրջանակներում, իրականացնում են հատուկ խմբեր, որոնք պատասխանատու են հարկային համակարգի վերահսկողության, գնահատման և վերլուծության համար։ Այս խմբերը պետք է ներառեն մասնագետներ, ովքեր ունեն համապատասխան ուսուցում և փորձ, որպեսզի կարողանան ճիշտ գնահատել հարկային պարտավորությունների վիճակը և առաջարկել հնարավոր լուծումներ:
Վերանայման գործընթացը, ըստ այդ որոշման, ենթադրում է՝
- Հարկային հաշվետվությունների ստուգում՝ ստանալու համար համապատասխան փաստաթղթերին հիմնված տվյալներ;
- Երթվյալությունների վերլուծություն՝ տվյալների ճշտության և համապատասխանության համար;
- Հարկային պարտավորությունների խնդրի շրջանակներում կողմերի միջնորդություն;
Այս մեթոդաբանությունը դնում է հիմնաքարը նորարարական գործընթացների, որոնք չեն միայն նպաստում ՊԵԿ-ի արդյունավետությանը, այլև ի վերջո նպաստում են հարկային պարտավորությունների արդյունավետ կատարմանը և հարկային իրավիճակի կայունությանը ՀՀ-ում։