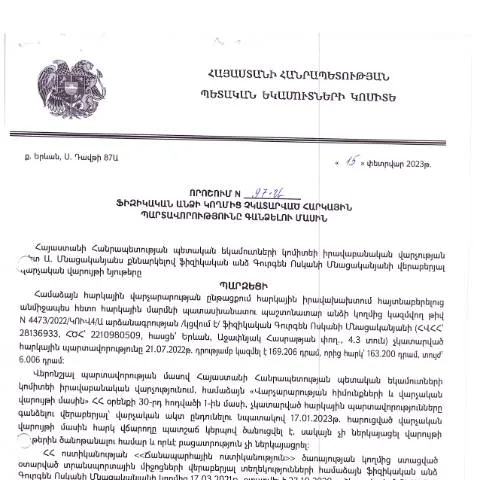
Բյուրոկրատական գործընթացի պարզաբանում՝ դատական վճիռների հիման վրա հարկային պարտավորությունների գանձման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023թ․ փետրվարի 15-ին ընդունված որոշումը, որը վերաբերում է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին», ստեղծել է հատուկ գործընթաց, որը նախատեսում է հարկային պարտավորությունների կատարումը այն անձանց համար, ովքեր չեն կատարել իրենց պարտականությունները։ Այս գործընթացի ձևակերպումը կարևոր է, որպեսզի պետությունը կարողանա ապահովել հարկային եկամուտների իրականացման գործընթացը:
Ովքեր են պարտավորությունները կատարող անձինք
Այս որոշման շրջանակում նշվում են այն անձինք, ովքեր պարտավորվում են կատարել հարկային վճարումներ։ Դրանց մեջ կարող են ընդգրկվել:
- Ֆիզիկական անձինք, ովքեր ունեն չվճարված հարկային պարտավորություններ հենց վերջին 3 տարվա ընթացքում;
- Նրանք, ում նկատմամբ սահմանափակումներ են կիրառվել պետական մարմինների կողմից՝ չվճարված հարկերի համար;
- Նախկինում հարկային պարտավորություններ չունեցող, սակայն ներկայումս պարտքերի մեջ հայտնված անձինք;
Այսպիսով, այս որոշումն ուղղված է տարբեր խմբերի մարդկանց, որոնք կարող են ունենալ անհատական կամ իրավաբանական անձանց հարկային պարտավորություններ:
Պատասխանատվության հետևանքները՝ չկատարելու դեպքում
Քանի որ հարկային պարտավորությունների կատարումը կարևոր է պետության ֆինանսական հաստատունության պահպանման համար, որոշումն նախատեսում է հետևյալ հետևանքները նրանց համար, ովքեր չեն կատարում հարկային պարտավորությունները:
- Տուգանքների կիրառումը՝ սահմանված օրենսդրության հիման վրա;
- Ֆիզիկական անձի կամ իրավաբանական անձի ակտիվների կալանքի կիրառումը;
- Հարկային պարտավորությունների ավելացում՝ տույժերի հետևանքով:
Սա վկայում է այն մասին, որ հարկային պարտավորությունների նկատմամբ անհարգալից մոտեցումը կարող է հանգեցնել ավելի լուրջ հետևանքների:
Ինչպե՞ս լրացնել և ներկայացնել հայտը
Հայտի լրացման գործընթացը բավականին պարզ է, սակայն պահանջում է ուշադրություն և ճշգրտություն։ Առաջին հերթին, անհրաժեշտ է հավաքել բոլոր պահանջվող տվյալները, որոնք ներառում են:
- Անձի նույնականացման համար անհրաժեշտ տեղեկություններ՝ անվան, ազգության, ութանիշի տվյալներ;
- Չվճարված հարկերի վերաբերյալ տեղեկություններ՝ գումար, տույժեր, եւ այլն;
- Անձի կոնտակտային տվյալներ՝ հեռախոսահամար, էլ. հասցե:
Քայլ քայլով լրացնելու համար՝ խնդրում ենք ուշադրություն դարձնել հետևյալ կետերին:
- Խմբագրել տվյալները լրիվ և ճշգրիտ՝ հաշվարկված գումարի վրա:
- Պահպանել բոլոր անհրաժեշտ ապացույցները և փաստաթղթերը:
- Ստուգել հեռավորության վրա լրացված դիմումը՝ սխալները և բացթողումները հետաձգելու համար:
Գործընթացը շարունակում է
Դիմումը կարող է ներկայացվել երեք տարբեր ձեւերով՝
- Առցանց՝ պետական մարմինների համապատասխան կայքերի միջոցով;
- Փոստով՝ լրացված դիմումը ուղարկելով հարկային մարմին;
- Նվազագույն ժամկետներ՝ դիմումը ներկայացնելով առկա հարկային կենտրոններում։
Ավելին, դիմումը ներկայացնելուց հետո, միանշանակ ստանալու եք շտապ գրության հաստատման մասին, որտեղ նշվում են նորագույն տեղեկությունները:
Սխալների դեպքում քայլեր ձեռնարկելը
Եթե դիմումը մերժվել է կամ նշված են եղել սխալներ, անհրաժեշտ է, առաջին հերթին, ստանալ պարզաբանում մերժման պատճառների վերաբերյալ։ Խնդրում ենք հետևել հետևյալ քայլերին:
- Դիմել կարգապահական մարմնին՝ պարզաբանում ստանալու համար;
- Ցանկության դեպքում՝ արդարացնել պահանջված փաստաթղթերի կամ տվյալների բացակայությունը;
- Հնարավորության դեպքում, լրացնել նոր դիմում՝ հաշվի առնելով նախկինում արված սխալները:
Հրատապ հարցերի դեպքում կարող եք դիմել անմիջականորեն հարկային խորհրդատվության ծառայություններին:
Ինչպես օգտվել բյուրոկրատական համակարգից
Դիմումը ներկայացնելուց հետո, մշտապես ստուգել համակարգի կայքը՝ տեղեկանալու ընթացիկ իրավիճակի մասին: Կարևոր է նաև պահպանել բոլոր հաստատող փաստաթղթերի պատճենները:
Կարող եք նաև ստանալ QR կոդով հաստատական փաստաթուղթ, որն ունի 16-թվան համարը՝ ձեր դիմումի վերաբերյալ:
Ի՞նչ է սպասվում դիմումի ռեակցիայի ընթացքում
Որպեսզի առավելագույնս պարզ լինի գործընթացը, դիմողների համար կլինի քննարկված ժամանակահատված՝ 30-45 օր:
| Գործընթացի փուլ | Մտորումներ |
|---|---|
| Դիմումի ներկայացում | Մշտական ստուգում, ենթադրություններ |
| Քննություն | Պատասխանն ակնկալելը |
| Փաստաթղթերի տրամադրում | Հաստատել պահանջված փաստաթղթերի առկայությունը |
Հարկային պարտավորությունները կատարելիս ուշացումների հետևանքները
Հարկային պարտավորություններն անհետաձգելի են, և պարտականությունների չկատարման դեպքում կարող են ծագել հետևյալ հետևանքները:
- Ժամկետների չկատարումը կարող է հանգեցնել իրավական պատասխանատվության:
- Տուգանքներ և ավելացումներ, որոնք կարող են զգալիորեն ավելացնել վճարման ընդհանուր գումար:
- Նախորդ պարտավորությունների բարձրացումը և նոր պահանջների առաջացումը:
Ֆինանսական հետևանքներ
Հարկային պարտավորությունների ոչ կատարելիս կարող են լինել ֆինանսական հետևանքներ, որոնք կարող են ներառել ոչ միայն տուգանքներ, այլ նաև պետական մարմինների կողմից կիրառվող սահմանափակումներ:
Այսպիսով, հարկային պարտավորությունների կատարումը ոչ միայն իրավական, այլ նաև ֆինանսական պատասխանատվություն է կրում:
Փաստաթղթերի մատակարարում և հավաստում
Որպեսզի գործընթացը լինի արդյունավետ, հարկավոր է ներկայացնել բոլոր պահանջվող փաստաթղթերը:
- Նույնականացման փաստաթուղթ՝ ուսանողների, աշխատողների կամ կենսաթոշակային տեղեկություններ;
- Վճարման փաստաթղթերի կամ լրացուցիչ հայտերի պատճեններ;
- Հարկային մարմնի կողմից տրամադրված տեղեկագրեր:
Համոզվեք, որ բոլոր փաստաթղթերը ներկայացվում են ժամանակին և լիարժեք, որպեսզի խուսափեք հետագա խնդիրներից:
Վճարման տարբերակները
Հարկային պարտավորությունների վճարման գործընթացում կարող եք օգտվել նաև գործառնական համակարգերից, որոնք առաջարկում են:
- Առցանց վճարում՝ բանկային քարտերով;
- Վճարում Ֆիզիկական անձանց հաշիվներից;
- Շահավետ պայմաններով ժամկետային վճարումներ:
Այսպիսով, հարկային պարտավորությունների կատարումը կարելի է կազմակերպել տարբեր ձեւերով՝ ըստ անհատական կարիքների:
Դիմումների վերահսկման գործընթացը
Շնորհիվ արդիական համակարգերի, դուք կարող եք ստանալ տեղեկություններ դիմումների վիճակի մասին:
Քայլ որ քայլ, հետևյալ հարցերը կարող են օգնել տարբերակել ընթացքը:
- Առցանց հարթակում ստանալ հաշվետվություն ձեր դիմումների մասին;
- Հեռաձայնել պետական մարմիններին՝ ստանալու ընթացիկ տեղեկատվություն;
- Նվիրված խորհուրդների վրա հիմնվել:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարման գործընթացում և հարկային պարտավորությունները ճիշտ կատարելիս կարող եք ապահովել իրավական և ֆինանսական անվտանգություն:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
Հարկային պարտավորությունները ֆիզիկական անձանց համար պարտադիր պահանջներ են, որոնց իրականացումը ապահովում է պետության ֆինանսական կայունությունը։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.02.2023թ․ որոշումը, որը վերաբերում է չկատարված հարկային պարտավորությունների գանձմանը, մեծ նշանակություն ունի հարկային կարգապահության ապահովման տեսանկյունից։ Հարկային պարտավորություններն անհատների կողմից կարող են չկատարվել տարբեր պատճառներով, ինչպիսիք են ֆինանսական դժվարությունները, իրավաբանության անտեղյակությունը կամ պարզապես հաշվի վարումներում սխալներ։ Սա հանգեցնում է հարկային պարտավորությունների գումարման և պետությանը վարկաբեկման ռիսկերի։
Իրավական միջոցներ և վերաքննիչ կարգ
Ֆիզիկական անձինք, ովքեր չեն համաձայնում ՀՀ ՊԵԿ իրավաբանական վարչության որոշման հետ, ունեն իրավական միջոցներ, որոնք կարող են օգտագործել սեփական շահերի պաշտպանության նպատակով։ Առաջին հերթին, նրանք կարող են դիմել վերաքննիչ կարգով՝ ներկայացնելով անհրաժեշտ փաստաթղթերը և հիմնավորումները։ ՀՀ վարչական վարույթի օրենսդրությունը տրամադրում է 30-օրյա ժամկետ, որի ընթացքում կարող է իրականացվել վերաքննիչ հայցի ներկայացում՝ նշված որոշման դեմ։ Վերաքննիչ ընթացակարգը նախատեսում է իրավասու մարմնի կողմից նախորդ որոշման վերլուծություն և հնարավոր ծառայությունների տրամադրում, որոնք կարող են զեղչել կամ վերացնել նախկին որոշումը։
Հարկային պարտավորությունների կատարումը և սոցիալական պատասխանատվությունը
Հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր քաղաքացու սոցիալական պատասխանատվություն։ Ի թիվս պետական բյուջեի համալրման, հարկերի վճարումը նպաստում է նաև հասարակական ծառայությունների որակի բարձրացմանը, ինչպիսիք են առողջապահությունը, կրթությունը և ենթակառուցվածքների զարգացումը։ ՀՀ ՊԵԿ-ն, իր հերթին, իրականացնում է հասարակական իրազեկման ծրագրեր, որոնք նպատակ ունեն բարձրացնել հարկային գիտակցությունն ու քաղաքացիների ներգրավվածությունն պարտադիր հարկային պարտավորությունների կատարման գործընթացում։ Այս ծրագրերը ընդգրկում են բովանդակային նյութեր, սեմինարներ և տեղեկատվական հանդիպումներ, որոնց միջոցով քաղաքացիներն ունենալու են հնարավորություն ստանալու հստակ և մասնագիտական տեղեկություններ իրենց հարկային իրավունքների և պարտականությունների վերաբերյալ։