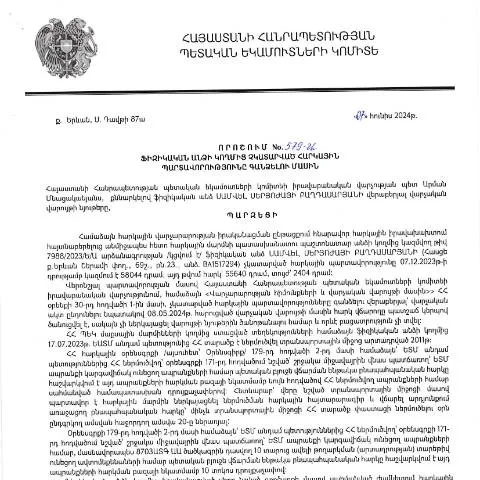
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07.06.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 579-Ա որոշման մանրամասներ
Այս փաստաթուղթը, որը վերաբերում է ֆիզիկական անձանց կողմից հարկային պարտավորությունների գանձմանը, պատկանում է Կառավարության որոշումներին և ունի իր ուրույն նշանակությունը ՀՀ հարկային համակարգում։ Անհրաժեշտ է ընդգծել, որ այս կարգավորումը կիրառվում է այն դեպքերում, երբ քաղաքացիները չեն կատարել իրենց հարկային պարտավորությունները։ Մասնավորապես, որոշման ընդունման նպատակը այն է, որ հարկային մարմինները կարող են իրականացնող հարկային պարտավորությունները գանձելու գործընթացը՝ ապահովելով օրենքի գերակայությունը:
Վճարային պարտավորությունների կատարման փաստը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են առաջանալ տարբեր հանգամանքների պատճառով։ Հարկային պարտավորությունները հաճախ չեն կատարվում հետևյալ պատճառներով.
- Հարկային համակարգի բարդությունները և օրենքների փոփոխությունները
- Ֆինանսական դժվարությունները
- Տեխնիկական կամ անհատական խնդիրներ
Հարկային մարմինները, որոնք պատասխանատու են հարկային պարտավորությունների գանձման համար, կարող են կիրառել տարբեր մեթոդներ ու միջոցներ՝ կախված պարտավորությունների չափից, դրանց ձևից և այն հանգամանքներից, որոնք բերում են պարտավորությունների չկատարմանը:
Ովքեր են ենթակա որոշման գործողություններին
Դիմումի ներկայացումն ու գործընթացի իրականացումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Սակայն որոշ առանձնահատկություններ պետք է հաշվի առնել.
- Եթե պարտականությունը պայմանավորված է կարճաժամկետ ֆինանսական խնդիրներով, ապա հարկային մարմինները կարող են առաջարկել լուծումներ, օրինակ՝ ժամկետների երկարաձգում:
- Եթե պարտավորությունը չի կատարվել օրենքի խախտմամբ, ապա քաղաքացիները կարող են դիմել հարկային մարմիններին՝ պարզաբանելու համար իրենց պարտականությունները:
- Մասնավորապես, նրանք, ովքեր ունեն միաժամանակ մի քանի հարկային պարտավորություններ, կարող են լրացուցիչ խորհրդատվություն ստանալ:
Ինչպես լրացնել փաստաթուղթը ճիշտ
Ֆորման պետք է լրացվի խորը ուշադրությամբ: Յուրաքանչյուր դաշտի լրացումը պահանջում է հատուկ մոտեցում:
Ռուբրիկաներ
Փաստաթղթում կան մի քանի հիմնական ռուբրիկաներ, որոնց յուրաքանչյուրն ունի իր հատուկ պահանջները:
- Անձնական տվյալներ: Այստեղ պետք է նշել բոլոր անձնական տվյալները, որոնք վավեր են և համապատասխանում են անձնագրին:
- Տվյալ հարկային պարտավորությունները: Այս բաժնում հարկավոր է մանրամասն նկարագրել, թե որ պարտավորություններն են չկատարվել, ինչպես նաև դրանց չափը:
- Հետադարձ կապ: Հարկավոր է նշել կոնտակտային տվյալները, որպեսզի հարկային մարմինները կարողանան կապվել:
Այս ռուբրիկաների լրացումը պետք է լինել առավելագույնս համարձակ և ճշգրիտ, քանի որ դրանք ազդում են գործընթացի վրա:
Դիմումի ներկայացման ձևերը
Դիմումը կարող է ներկայացվել հետևյալ տարբերակներով:
- Առցանց: Այս օրինակը խրախուսվում է, քանի որ այն արագ և արդյունավետ է:
- Փաստաթուղթ: Ֆիզիկական անձը կարող է դիմել և լրացնել ձևը կարծր թղթի վրա, ապա այն ներկայացնել հարկային մարմնին:
- Գույքագրման կենտրոն: Տեղական հարկային կենտրոնում կարող են տրամադրել նաև օգնություն դիմումի լրացման գործընթացում:
Անհրաժեշտ քայլեր դիմումի կարգավիճակի ստուգման համար
Դիմումի ներկայացումից հետո հարկային մարմինները ունեն որոշակի ժամկետներ՝ պատասխանելու համար:
- Դիմումը ստացվելուց հետո հարկային մարմինները պետք է ստուգեն այն՝ նախքան ուսումնասիրությունը:
- Եթե դիմումը ընդունվում է, ապա կայացվում է որոշում:
- Եթե դիմումը մերժվում է, ապա քաղաքացիներին կտրվի պարզաբանում:
Եթե դիմումը մերժվել է, հարկադիր չէ, որ քաղաքացիները հրաժարվեն իրենց իրավունքներից՝ դիմելով վերաքննիչ մարմնին:
Ինչ անել մերժման դեպքում
Եթե դուք ստանում եք մերժում, սա չի նշանակում, որ ձեր պարտականությունները չեն կարող լուծվել:
- Ա head of the tax authority can be contacted to clarify the reasons for rejection;
- Required documents can be submitted or completed within a specified timeframe;
- If necessary, legal assistance can be sought to understand the next steps.
Փաստաթղթի նշանակությունը համընդհանուր հարկային համակարգում
Այս որոշումն ունի կարևոր դեր խաղալու մոնիտորինգի բարելավման մեջ:
- Այն ապահովում է, որ պարտավորությունները կատարվում են ժամանակին;
- Այն օգնում է հարկային մարմիններին ավելի արդյունավետորեն կառավարել հարկային պարտավորությունները;
- Այն նաև հնարավորություն է տալիս քաղաքացիներին ավելի լավ տեղեկացված լինել իրենց պարտավորությունների մասին:
Այս առումով, ՀՀ ՊԵԿ-ն դիտարկում է այս գործընթացը որպես հարկային բարեփոխումների կարևոր կետ:
Նման փաստաթղթերի տարբերություններ
Հարկային պարտավորությունների գանձման գործընթացում կան նաև այլ փաստաթղթեր, որոնք կարող են տարանջատվել այս որոշման հետ:
| Փաստաթուղթ | Նպատակ | Դիմումի ձև |
|---|---|---|
| Հարկային հայտարարություն | Դիմում ներկայացնել հարկային պարտավորությունները կատարելու համար | Առցանց կամ դրսի |
| Հարկային հիմքերի կարծիք | Շարունակական պարտավորությունների իրականացման համար | Առցանց կամ գրավոր |
| Հարկային օպերատիվ որոշում | Հարկային պարտավորությունների վրա ներգրավված գործառույթ | Գրավոր |
Այս բոլոր փաստաթղթերը տարբեր են, սակայն միավորված են մեկ ընդհանուր նպատակի շուրջ՝ հարկային պարտավորությունների կատարմամբ:
Հարկային մարմինները պետք է ապահովեն, որ քաղաքացիական իրավունքի բոլոր ոլորտներում իրենց պարտավորությունները կատարվեն:
Հարկային պարտավորությունների բարդությունները և կարգավորումները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07.06.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 579-Ա որոշման խորը վերլուծությունը ցույց է տալիս, որ հարկային պարտավորությունների կատարման գործընթացը բարդ է և ենթակա է բազմաթիվ իրավաբանական և տեխնիկական հարցերի լուծման:
Հարկային պարտավորությունների փաստացի գանձման գործընթացը հաճախ կապված է տարբեր բարդությունների հետ, որոնցից են՝ պարտավորությունների ճիշտ հաշվարկը, պատճենահանման զգալիություն և հարկային օրենսդրության փոփոխությունները: Հարկային մարմինները պարտավոր են ապահովել հարկատուների իրավունքները և պարտականությունները, ինչպես նաև առաջարկել անհրաժեշտ աջակցություն հարկային պարտավորությունների կատարումից խուսափելու նպատակով:
Նման իրավիճակներում հարկային մարմինների պատասխանատվությունը ավելանում է, և նրանք պետք է ամենայն լրջությամբ մոտենան հարկային պարտավորությունների կարողականության և դրանց գանձման գործընթացին:
Տվյալ որոշման ազդեցությունը իրավաբանական անձանց և ֆիզիկական անձանց վրա
Երևում է, որ 579-Ա որոշումը չի միայն ազդում ֆիզիկական անձանց վրա, այլ նաև իրավաբանական անձանց: Հարկային պարտավորությունների չկատարման դեպքում իրավաբանական անձինք կարող են ենթարկվել ոչ միայն ֆինանսական տուգանքների, այլև այլ իրավական հետևանքների:
Իրավաբանական անձանց դեպքում հարկային պարտավորությունների կատարումը կարող է զգալիորեն ազդել նրանց բիզնես գործունեության վրա: Որոշումն ընդգրկում է նաև այնպիսի ընթացակարգեր, որոնք առնչվում են ֆինանսական հաշվետվություններին, ինչը կարևոր է ոչ միայն հարկային մարմինների, այլև ֆինանսական հաստատությունների համար:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը պետք է լինեն կանոնակարգված և համակարգված, որպեսզի հարկատուները կարողանան ճիշտ և ժամանակին կատարել իրենց պարտավորությունները:
Հետագա քայլեր և հնարավոր միջոցառումներ
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման հիմքում ընկած որոշումն առաջացնում է նաև հարցեր, թե ինչ քայլեր պետք է ձեռնարկեն հարկատուները իրենց պարտավորությունները կատարելու համար:
Առաջին հերթին, հարկատուները պետք է ծանոթանան իրենց հարկային պարտավորություններին, ինչպես նաև հարկային մարմինների կողմից տրամադրված տեղեկատվությանը: Նրանք կարող են օգտվել էլեկտրոնային ծառայություններից՝ ներբեռնելով անհրաժեշտ ձևաթղթեր և անցկացնելով համապատասխան վճարումներ:
Մյուս կողմից, հարկատուները պետք է ունենան տեղեկություններ նաև իրենց իրավունքի մասին, ինչը թույլ կտա նրանց պաշտպանել իրենց շահերը հարկային մարմինների հետ ընթացող ցանկացած քննարկման ընթացքում:
Ստորև ներկայացված են մի քանի առաջարկություններ, որոնք կարող են օգնել հարկատուներին արդյունավետորեն կատարել իրենց պարտավորությունները՝
- Հիմնվելով հարկային մարմինների կողմից տրամադրված տեղեկատվության վրա՝ պատրաստել մանրամասն հաշվետվություններ ու հաշվարկներ:
- Տեղեկացնել հարկային մարմիններին ցանկացած փոփոխության մասին, որը կարող է ազդել հարկային պարտավորությունների կատարման վրա:
- Օգտագործել էլեկտրոնային ստորագրություն՝ գործարքների արագացման և փաստաթղթերի հավաստագրման համար:
Հարկային պարտավորությունների կատարումը պահանջում է պարբերաբար վերահսկել ընթացքը, որպեսզի հնարավոր լինի պատժամիջոցներից խուսափել և պահպանել հարկային կարգապահությունը: