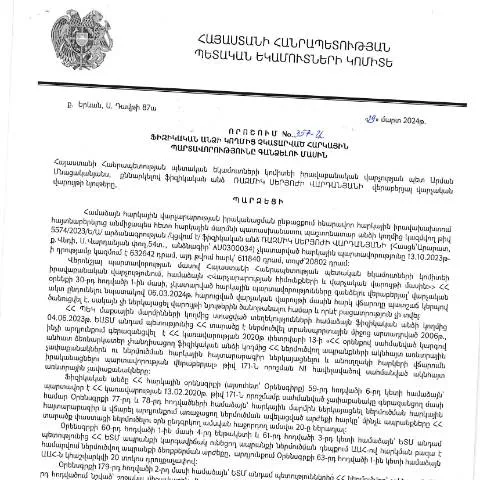
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշումը
Արմենաստանի Հանրապետությունում հարկային պարտավորությունների իրականացման իրավունքը խորը և բազմազան է, և յուրաքանչյուր քաղաքացի պետք է տեղյակ լինի դրա բոլոր ասպեկտներից, հատկապես երբ խոսքը վերաբերում է հարկային պարտավորությունների չկատարմանը: 29.03.2024թ. ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը ստորագրել է ՀՀ ՊԵԿ իրավաբանական վարչության պետը, կարևոր փաստաթուղթ է, որն անհրաժեշտ է լիարժեք հասկանալ:
Ֆորմի յուրահատկությունները և նույնականացման գործընթացը
Այս փաստաթուղթը, որն այլ ֆորմալ փաստաթղթերից տարբերվում է, կոչված է կարգավորել այն պայմանները, որոնց դեպքում հարկային պարտավորությունները կարող են գանձվել ֆիզիկական անձից: Մասնավորապես, որոշումը պարունակում է մի շարք դրույթներ, որոնք ուղղված են հարկային պարտավորությունների ճիշտ եւ ժամանակին կատարելու կարևորությանը:
Ոչ-ընտրովի պարտավորությունները
Այս որոշմամբ պայմանավորված, հարկային պարտավորությունները, որոնք չեն կատարվել սահմանված ժամկետներում, կդիտարկվեն որպես ոչ-ընտրովի պարտավորություններ: Սա նշանակում է, որ հարկային մարմինները կարող են ձեռնարկել հեռանկարային քայլեր՝ պարտավորությունները գանձելու նպատակով:
Ժամկետները և ընթացակարգը
Սույն որոշման համատեքստում շատ կարևոր է հասկանալ, թե երբ են ուժի մեջ մտնում այն կանոնները, որոնք նախատեսված են մուծումների համար:
Համապատասխան ժամկետները
- Դիմումը պետք է ներկայացվի մինչև 2024 թվականի հուլիսի 1-ը:
- Եթե դիմումը ներկայացված չէ, ապա գանձումը կարող է սկսվել՝ հաշվառման հաջորդ ամսվա ընթացքում:
Դիմումի ներկայացման գործընթացը
Դիմումը կարելի է ներկայացնել անձամբ ՀՀ ՊԵԿ ենթակայությամբ գործող հարկային ծառայություններին կամ էլեկտրոնային եղանակով՝ օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքէջը: Այս գործընթացն իրականացվում է անհատի էլեկտրոնային ստորագրությամբ:
Դիմումն իրականացնելու մանրամասները
Դիմումը լրացնելու դեպքում անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր և տեղեկություններ, որոնք կօգնեն հաստատել պահանջվող տվյալները:
Պաշտոնական փաստաթղթերի ցանկ
- Առանձնահատուկ հայտ (Dimum Dzev N2)
- Անձնագիր կամ նույնականացման քարտ
- Հարկային պարտավորությունների պատմություն
Հասցեագրման գործընթացը և էլեկտրոնային համակարգերի դերը
Նշված դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային համակարգերով, ինչը մեծապես հեշտացնում է գործընթացը:
Էլեկտրոնային դիմումի ներկայացման քայլեր
- Գրանցվել ՀՀ ՊԵԿ կայքում:
- Բեռնել անհրաժեշտ ձևերը (Dimum Dzev N2):
- Լրացնել և ստորագրել պահանջվող փաստաթուղթ:
- Ներկայացնել դիմումը համակարգի միջոցով:
Հենց այնպես չէ, որ դիմումն ընդունվելուց հետո կարող է լինել անհանգստություն
Եթե դիմումը մերժվում է կամ որոշակի փաստաթղթեր բացակայում են, ապա դիմողի կողմից պետք է իրականացվեն համապատասխան գործողություններ:
Ինչ անել մերժման դեպքում
- Վերանայել մերժման պատճառները:
- Իրավական աջակցություն ստանալ:
- Նորից ներկայացնել դիմումը՝ լրացնելով բացակայող փաստաթղթերը:
Անձնական դիմումների հատուկ իրավիճակները
Որոշ դեպքերում, դիմումները կարող են ներկայացվել հատուկ խմբերի կողմից, ինչպիսիք են անչափահասները, օտարերկրյա քաղաքացիները կամ սպասվող իրավիճակները:
Օտարերկրյա քաղաքացիների համար
Օտարերկրյա քաղաքացիները պարտավոր են ներկայացնել լրացուցիչ փաստաթղթեր, որոնք հաստատում են նրանց իրավական կարգավիճակը Հայաստանում:
Անչափահասների համար
Անշուշտ, անչափահասները չեն կարող ներկայացնել դիմումը ինքնուրույն. նրանց պետք է օգնի ծնող կամ հոգաբարձու:
Պարտավորությունների կատարումը՝ իրավունքների և պարտականությունների համադրություն
Այս գործընթացի հաջող ավարտը կախված է թե՛ դիմողի իրավունքներից, թե՛ պարտավորություններից:
Իրավունքներ ու պարտավորություններ
| Իրավունքներ | Պարտավորություններ |
|---|---|
| Պահպանել հարկային գաղտնիությունը | Ժամանակին կատարել հարկային պարտավորությունները |
| Ներկայացնել դիմում | Արդարացված փաստաթղթերով ապահովել հարկային կրիչ իրականացման իրավունքը |
Այսպիսով, հարկային պարտավորությունների կատարումը, ինչպես նաև համապատասխան փաստաթղթերի ներկայացումը, հանդիսանում է ՀՀ հարկային համակարգի կարևոր մաս: Տրամաբանված պատրաստությամբ և անհրաժեշտ ապացույցներով, ֆիզիկական անձը կարող է խուսափել բարդություններից:
ՀՀ ՊԵԿ 357-Ա որոշման նշանակությունը և դրա տրամաբանական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.03.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 357-Ա որոշումը առկա է ֆինանսական և իրավական համակարգում հարկային պարտավորությունների կատարումը վերահսկելու նպատակով։ Այս որոշումը կարևոր նշանակություն ունի, քանի որ այն ուղղված է հարկային իրավահարաբերությունների կարգավորմանը և տնտեսվարողների վարքագծի խթանմանն, ինչը, իր հերթին, նպաստում է պետության բյուջեի համալրմանը։
Հարկային պարտավորությունների չկատարումը պայմանավորված կարող է լինել տարբեր գործոններով՝ անձի ֆինանսական դժվարություններով, հարկային օրենսդրության բացակայությամբ կամ պարզապես տեղեկացվածության բացակայությամբ։ 357-Ա որոշումը հնարավորություն է տալիս պետական մարմիններին հարկային պարտավորությունները նվազագույն մակարդակում պահպանելու համար համապատասխան միջոցներ ձեռք բերել։ Հարկային մարմինները, այս որոշման շնորհիվ, կարող են ավելի արդյունավետ կերպով հետևել և վերահսկել հարկային պարտավորությունների կատարման գործընթացը։
Դիտարկվող անձի իրավունքները և պարտականությունները
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է, որ ֆիզիկական անձը, ում վրա ազդում է 357-Ա որոշումը, իր իրավունքները գիտակցի։ Անհրաժեշտ է, որ յուրաքանչյուր անձ, ով ենթարկվում է հարկային պարտավորությունների, իմանա, որ նա ունի իրավունք դիմել հարկային մարմնին համապատասխան տեղեկություններ ստանալու և իր պարտավորությունները կատարելու համար։ Որոշումը նաև ենթադրում է, որ անձը կարող է առաջադրել իր մոտեցումները, եթե նա գտնում է, որ հարկային պարտավորությունները չափազանց բարձր են կամ անհիմն են։
Այնուամենայնիվ, հարկային մարմինները պարտավոր են վարել գործընթացը օրենքի շրջանակներում՝ չկորցնելով արդարության սկզբունքները։ Հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի թափանցիկ և հրապարակային համակարգով, որպեսզի քաղաքացիներն առնչվեն վստահելի և արդար դատաքննության։ Օրինակ, եթե անձը կարծում է, որ իր հարկային պարտավորությունների գանձումը կատարվում է կեղծիքների կամ սխալների հիման վրա, նա իրավունք ունի ներկայացնել դիմում` նշելով իր կասկածները և պահանջելով պտուղներ։
Իրավական հետևանքները և արդյունավետությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 357-Ա որոշման իրավական հետևանքներն ընդգրկում են ինչպես անձի, այնպես էլ պետական մարմինների գործառույթների համակարգը։ Այս որոշման կիրառումը կարող է պահանջել ժամանակ, սակայն երկարաժամկետ տեսանկյունից այն կարող է բարելավել հարկային համակարգի արդյունավետությունը և նվազեցնել հարկային սկանդալների թիվը։
ՀՀ ՊԵԿ-ը, այս որոշման միջոցով, կարող է ավելի արդյունավետ կերպով իրականացնել հարկային քաղաքականությունը և հսկել ֆինանսական միջոցների հավաքագրմանը։ Եթե հարկային մարմիններն արդյունավետորեն կիրառում են 357-Ա որոշումը, ապա հնարավոր է նաև նվազեցնել հարկային պարտավորությունների անարդյունավետ գանձումը, ինչը կարող է հանգեցնել պետության բյուջեի համալրմանը։
Այս համատեքստում, հարկային մարմինների աշխատանքը պետք է ուղղված լինի ոչ միայն հարկային պարտավորությունների գանձմանը, այլ նաև քաղաքացիների կրթմանը՝ հարկային համակարգի վերաբերյալ, որպեսզի նրանք ավելի լավ ըմբռնեն իրենց իրավունքներն ու պարտավորությունները։