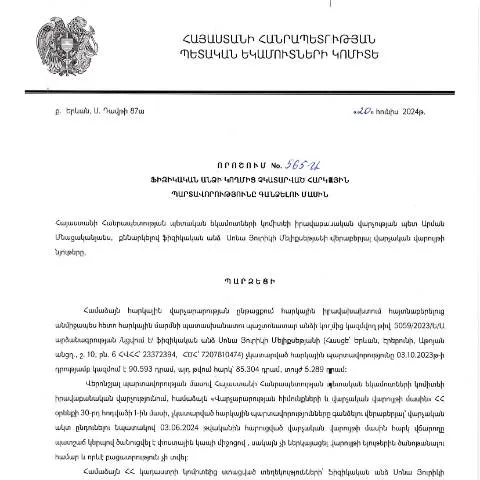
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 565-Ա որոշման բովանդակությունը
2024 թվականի հունիսի 20-ին Կառավարության որոշմամբ ընդունված 565-Ա որոշումը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը, որը կարևոր դեր ունի հարկային ուղղությամբ Հայաստանի Հանրապետության հարկային համակարգում։ Այս որոշումն անհրաժեշտ է բոլոր նրանց համար, ովքեր պարտավորություն ունեն հարկային մարմինների առջև, սակայն տարբեր պատճառներով չեն կատարել իրենց պարտավորությունները։
Օրենքի հիմքը և պատմական համատեքստը
Պետական հարկային քաղաքականությունն ու հարկային պարտավորությունների կատարումը կարևորագույն նյութերից է պետության ֆինանսական կայունության համար։ 565-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության և վարչական գործընթացների մասին օրենսդրական ակտերի վրա։ Այն ևս մեկ քայլ է ՀՀ ՊԵԿ-ի կողմից հարկային միջոցների հավաքագրման և հարկատուների իրավունքների պաշտպանման ուղղությամբ։
Ովքեր են տուժող կողմեր և ինչպես կարող են դիմել
565-Ա որոշման շրջանակներում՝ տուժող կողմերը կարող են լինել այն ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Նրանք ունեն իրավունք դիմել հարկային մարմիններին, որպեսզի պարզեն իրենց պարտավորությունները և ստացվեն համապատասխան տեղեկություններ։
Հարկային պարտավորությունների կատարման գործընթացը
- Հարկային մարմինն անցկացնում է պարտավորությունների վերլուծություն:
- Հարկատուները կարող են ներկայացնել ապացույցներ իրենց դեպքում:
- Հարկային մարմինը որոշում է, թե ինչպես պետք է իրականացվի պարտավորությունների կատարումը:
Ֆիզիկական անձանց դիմումների ձևակերպման գործընթաց
Հարկային պարտավորությունների կատարումը կարող է կատարվել մի շարք ձևաչափերով։ Դիմումատուները կարող են ընտրել, թե ցանկանում են դիմել առցանց, փոստով, թե անձամբ։
Առցանց դիմում
Առցանց դիմումը կարելի է ներկայացնել ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով՝ օգտագործելով թվային ստորագրություն։ Սա առավել արագ և արդյունավետ տարբերակ է, որը խուսափում է երկար սպասելուց։
Փոստով կամ անձամբ դիմում
Եթե քաղաքացին ցանկանում է դիմել փոստով կամ անձամբ, նա պետք է լրացնի համապատասխան ձևը (օրինակ՝ Dimum Dzev N2) և ուղարկի այն հարկային մարմին։ Անհրաժեշտ է հետևել բոլոր անհրաժեշտ փաստաթղթերին, որոնք պետք է ուղարկվեն դիմումի հետ։
Վավերագրերի նախապատրաստում՝ ըստ իրավիճակի
Վավերագրերի կազմը կարող է տարբեր լինել՝ կախված դիմողի իրավիճակից։ Ամեն դեպքում, անհրաժեշտ է սկսել հետևյալ փաստաթղթերից՝
- Անձնագիր՝ նույնականացման համար:
- Հարկային կոդը կամ TIN:
- Դիմումի ձևը, որը լրացված է ճիշտ և լիարժեք:
Հատուկ դեպքեր
Հատուկ դեպքեր, ինչպես օրինակ՝ արտասահմանում բնակված քաղաքացիները, մինորները կամ հարկային հատուկ իրավիճակներում գտնվող անձիք, կարող են ներկայացնել լրացուցիչ փաստաթղթեր՝ ըստ իրենց դեպքերի։
Համակարգի ոչնչացումը և որոշման իրավական ուժը
565-Ա որոշումը մտնում է ուժի մեջ անմիջապես ընդունումից հետո և ենթակա է պետական վերահսկողության։ Այդ պատճառով, հարկային մարմինները պարտավոր են հետևել և վերահսկել բոլոր պարտավորությունների կատարման գործընթացները։
Իրավական հետևանքները և հնարավոր բողոքարկումը
Հարկային պարտավորությունների չկատարման դեպքում, քաղաքացիները կարող են բողոքարկել հարկային մարմինների որոշումները։ Այս գործընթացը պետք է իրականացվի հատուկ հանձնաժողովի միջոցով։ Բողոքարկման համար անհրաժեշտ է ներկայացնել բոլոր համապատասխան փաստաթղթերը, որոնք հիմք են կազմում բողոքի համար։
Բողոքի ներկայացման ընթացակարգը
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել համապատասխան բողոքման ձևը:
- Ուղարկել կամ ներկայացնել դիմումը առանձին ներկայացնող կազմակերպությանը:
Համակարգի տեխնոլոգիական զարգացում և թվային ձևակերպումներ
Հայաստանի Հանրապետության հարկային համակարգը ակտիվորեն զարգանում է տեխնոլոգիական առումով։ Դիմումի ներկայացման ժամանակը նվազեցնելու և գործընթացը պարզեցնելու համար ներդրվում են նոր համակարգեր, որոնք թույլ են տալիս քաղաքացիներին առավել հեշտությամբ ներգրավվել պետական ծառայությունների տրամադրման գործընթացում։
Բարձր տեխնոլոգիական լուծումներ
Տվյալ գործընթացներում կիրառելի են նորագույն տեխնոլոգիաները, միաժամանակ ապահովելով անվտանգություն և արագություն:
Պլանավորված փոփոխություններ և արդիականացում
Հայաստանի Հանրապետության կառավարությունը ծրագրում է լրացուցիչ փոփոխություններ կատարել հարկային օրենքներում, որոնք կօգնեն բարելավել գործընթացները և առավելագույնս հեշտացնել քաղաքացիների համար:
Իրավական հաստատումների բարելավումներ
Պլանավորված փոփոխությունները ընդգրկում են նաև ավելի պարզ ու հասանելի ընթացակարգերի ներդրում, ինչը կդիտվի որպես քայլ դեպի արդիականացված և բարեկեցիկ հարկային համակարգ:
Վերջնաժամկետներ և գործընթացների շարունակականությունը
Հարկային պարտավորությունների կատարման վերջնաժամկետները խիստ վերահսկվում են, և ցանկացած ուշացում կարող է հանգեցնել վարչական պատիժների։ Կառավարությունը մշտապես բարելավում է համակարգը, чтобы ապահովել անմիջական արձագանքները և վարույթների շարունակականությունը:
Ամփոփում
565-Ա որոշումը կարևոր նշանակություն ունի Հայաստանի Հանրապետության հարկային համակարգում և նրա նպատակն է ապահովել հարկային պարտավորությունների կատարելության արդյունավետությունը։ Հարկային մարմինների աշխատանքը և քաղաքացիների մասնակցությունը հստակեցումներին կարևոր դեր ունեն։
Ակնարկ հարկային պարտավորությունների գանձման գործընթացի մասին
Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսվում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 565-Ա որոշմամբ, պարունակում է մի շարք ընթացակարգեր և պահանջներ, որոնք պետք է հաշվի առնել յուրաքանչյուր ֆիզիկական անձի համար: Իհարկե, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, այդ թվում՝ տուգանքների, լրացուցիչ վճարումների և նույնիսկ քրեական պատասխանատվության:
Հարկային պարտավորությունների, ինչպիսիք են եկամուտների, սեփականության կամ հարկերի բնույթի այլ ձևերի, գանձումը կարող է սկսվել միայն այն դեպքում, երբ անձը չի կատարել իր պարտավորությունները սահմանված ժամկետներում: Որոշման մեջ նշված ժամկետները պետք է խիստ պահպանվեն, այլապես կարող են առաջանալ իրավական հետևանքներ:
Հարկային վարչության կողմից իրականացվող գործընթացում նաև կարևոր է, որ ֆիզիկական անձինք ունենան իրենց հարկային թիվը (TIN), որը կարող է ստացվել ՀՀ ՊԵԿ-ի կողմից: Այս թիվը կիրառում է շատ կարևոր դեր պարտավորությունների և հարկերի հաշվարկման գործընթացում:
Դիմումի ներկայացման կարգ և պահանջներ
Ֆիզիկական անձը, որի հարկային պարտավորությունները չեն կատարվել, պարտավոր է ներկայացնել համապատասխան դիմում ՀՀ ՊԵԿ-ի իրավաբանական վարչությանը: Դիմումը կարող է ներկայացվել ինչպես առկա, այնպես էլ էլեկտրոնային ձևով՝ օգտագործելով պետական ծառայությունների կայքը կամ համապատասխան e-services համակարգը:
Դիմումը պետք է պարունակում հետևյալ տեղեկատվությունը՝ անձի անուն, ազգանուն, ՀՎՀՀ, անձնագիր/ՀԾՀ, ինչպես նաև պարտավորությունների նկարագրություն և պարտավորությունների ժամկետները: Հատուկ նշվում է, որ դիմումը պետք է ուղեկցվի բոլոր անհրաժեշտ փաստաթղթերով, որոնք կարող են հաստատել պարտավորությունների չկատարումը:
Ավելին, դիմումը պետք է ներկայացվի սահմանված ձևով՝ ներբեռնված PDF ֆայլերով, որոնք պետք է ունենան QR-кոդ և 16-անիշ վավերացման թիվ:
Դիմումն ուղարկելուց հետո այն ենթակա է ուսումնասիրության համընկնող ժամանակացույցի, որը կարող է տևել 10 աշխատանքային օր, սակայն սահմանված ժամկետի ընթացքում պատասխան չստանալու դեպքում, դիմողը ունի իրավունքում դիմել վերապրումի գործընթացին:
Պարտավորությունների հետաձգման հնարավորությունները և վարույթները
ՀՀ ՊԵԿ-ի 565-Ա որոշումը նաև նախատեսում է հնարավորություններ, որոնք վերաբերում են պարտավորությունների հետաձգմանն ու փոխադարձ համաձայնություններին: Ֆիզիկական անձինք, որոնք կարող են դեմ կանգնել ֆինանսական դժվարությունների, իրավունք ունեն դիմել հարկային վարչության՝ հետաձգման կամ վճարման հարմարավետ պայմանների ապահովման վերաբերյալ:
Այս գործընթացը ներառում է մի շարք փաստաթղթերի ներկայացում, որոնք ապացուցում են ֆինանսական վիճակը և պարտավորությունների կատարման հնարավորությունները: Ընդ որում, հետաձգման ժամկետները կարող են փոփոխվել՝ կախված յուրաքանչյուր դիմումի յուրահատկություններից:
Կարևոր է նշել, որ հետաձգման հարցերը լուծվում են վարչության կողմից, և որոշումները կայացվում են յուրաքանչյուր դեպքի առնվազն առանձին: Սա ենթադրում է, որ հարկ վճարողի բոլոր իրավական և ֆինանսական փաստաթղթերը պետք է լինեն լիարժեք և ճշգրիտ, որպեսզի հնարավորություն ընձեռվի քննարկել հետաձգման խնդիրը:
Վարույթի ընթացքում հարկային մարմինը կարող է նաև առաջարկել փոխադարձ պայմաններ՝ պարտավորությունները կատարելու համար, այսինքն՝ հնարավորություն տալ մի քանի փուլերով վճարել պարտավորությունները: