Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
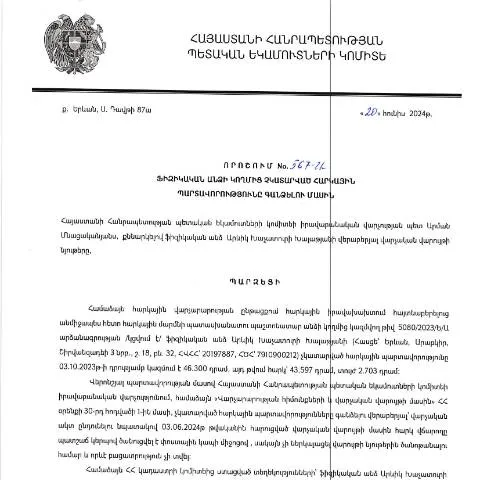
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հրապարակված 567-Ա որոշումը 20.06.2024թ. ունի կենտրոնական դերակատարություն հարկային պարտավորությունների գանձման գործում, հատկապես այնպիսի ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշումը սահմանում է ընթացակարգեր, որոնք պահանջվում են հարկային պարտավորությունների գանձման համար, ապահովելով դրանց իրավական հիմքերը։
Այս փաստաթուղթը ոչ միայն կարգավորում է հարկային պարտավորությունների գանձման գործընթացը, այլ նաև երաշխավորում է, որ հարկատուները կարող են պաշտպանել իրենց իրավունքները, եթե նրանք ենթարկվում են գանձման համար։ Ուստի, այն ունի լուրջ հետևանքներ, և հարկատուները պետք է ուշադիր ծանոթանան դրա կետերին։
Ովքեր են պետք է ներկայացնեն 567-Ա որոշման շրջանակներում
Այն ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, պետք է ներկայացնեն այս փաստաթուղթը։ Հարկային պարտավորություններն ընդգրկում են եկամուտների հարկ, շահութահարկ և այլ հարկեր, որոնք նախատեսված են ՀՀ օրենքով։ Եթե անձը չի կատարել իր պարտավորությունները, ապա այս որոշման շրջանակներում նա կարող է դիմել համապատասխան մարմիններին։
- Հարկային պարտավորությունների տեսակները՝ եկամտային, շահութային, հասարակական ծառայությունների համար նախատեսված վճարներ և այլն։
- Ներկայացման ժամկետը՝ հարկատուները պետք է լինի ուշադիր ժամկետների նկատմամբ, քանի որ ուշացումը կարող է հանգեցնել ավելորդ տուգանքների։
Վստահության հիմքեր և կարևոր դրույթներ
Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է օրենքով, և յուրաքանչյուր ֆիզիկական անձ իրավունք ունի ցանկանում նրա կրթվածությանը և գանձման գործընթացի իրավական հիմքերին։ 567-Ա որոշման շրջանակներում կան մի շարք կարևոր կետեր, որ իրավունք են տալիս հարկատուներին՝ պաշտպանել նրանց իրավունքները և շահերը։
Ապրանքների և ծառայությունների գանձման կանոնները
Դիմորդները պետք է ստուգեն, թե արդյոք նրանց հասցեագրված տեղեկությունները ճիշտ են։ Յուրաքանչյուր որոշման շրջանակներում խորհրդատվություն կարելի է ստանալ հարկային մարմիններից։
Ինչպես ճիշտ լրացնել 567-Ա փաստաթուղթը
Բոլորը, ովքեր դիմում են 567-Ա որոշման շրջանակներում, պետք է լրջորեն վերաբերվեն փաստաթղթի լրացման գործընթացին։ Դրա համար կարևոր է հետևել որոշակի կանոններին և ծանոթանալ լրացման բոլոր մանրամասներին, ինչպիսիք են.
- Ուղեցույցի բաժինը՝ որտեղ հարկադիրորեն պետք է նշվեն բոլոր պահանջվող տեղեկությունները, ինչպիսիք են անձի անունը, ազգանունը, անձնագրի տվյալները և հարկային պարտավորությունների տեսակները։
- Առանձնահատուկ հանձնարարականները՝ եթե դիմորդը չունի հարկային պարտավորություններ, ապա պետք է նշել համապատասխան պատճառները և փաստաթղթային ապացույցները։
Այս փաստաթղթում նշված բոլոր կետերը պետք է լրացվեն զգուշությամբ, քանի որ սխալ կամ բացթողում կարող է հանգեցնել վարչական պատասխանատվության։
Անհրաժեշտ փաստաթղթերը և գործընթացի ընթացքը
567-Ա որոշման հիման վրա հարկային պարտավորությունները գանձելու գործընթացի ընթացքում դիմորդները պետք է տրամադրեն ոչ միայն լրացված ձևաթուղթը, այլ նաև մի շարք այլ փաստաթղթեր, որոնք կարող են ներառել.
- Անձնագրի պատճեն
- Հարկային պարտավորությունների վերաբերյալ տեղեկություններ
- Տվյալների հաստատող փաստաթղթեր
Այս փաստաթղթերի մի մասը կարող է պահանջվել ճանապարհային ծախսերի արդիականացմանն ուղղված լրացուցիչ տեղեկություններ, որոնց անհրաժեշտությունը կարող է առաջանալ հարկային մարմինների կողմից։
Ծրագրի ժամանակահատվածը և ժամկետները
567-Ա որոշման իրականացումը ունի որոշակի ժամկետներ՝ սկսած դիմումի ներկայացման պահից։ Ստորև ներկայացված են հիմնական ժամանակահատվածները.
| Ծրագրի փուլ | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | 2024թ. հունիսի 20-ից |
| Հետադարձ կապը հարկային մարմինների կողմից | 2024թ. օգոստոսի 15 |
| Վերջնական որոշման կայացում | 2024թ. սեպտեմբերի 1 |
Այս կտրվածքներում հարկատուները պետք է ուշադիր լինեն ժամկետներին, քանի որ դրանց բաց թողնելը կարող է հանգեցնել լրացուցիչ տուգանքների։
Պատասխանատվություն և հետևանքներ
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր տեսակի պատասխանատվության, այդ թվում՝ ֆինանսական, վարչական և քրեական։ 567-Ա որոշումն ընդգրկում է նաև այն դեպքերը, երբ կարող է կիրառվել պատասխանատվություն։
Հարկային պարտավորությունների չկատարումը
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա կարող է ենթարկվել հետևյալ հետևանքներին.
- Տուգանքներ՝ հարկային պարտավորությունների չկատարելու դեպքում կարող են կիրառվել տուգանքներ, որոնք հնարավո՛ր է մեծանան ընթացքում։
- Քրեական պատասխանատվություն՝ եթե պարտավորությունները չեն կատարվել դիտավորությամբ, ապա կարող է կիրառվել քրեական պատասխանատվություն։
Ամփոփելով
ՀՀ ՊԵԿ իրավաբանական վարչության 567-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների վերահսկման և գանձման գործընթացում։ Այն ապահովում է հարկատուների իրավունքները պահպանելու անհրաժեշտություն, բայց նաև հստակեցնում է պարտավորությունները, որոնց պետք է հետևել։ Դիմորդները պետք է ուշադիր լինեն գործընթացի և պարտավորությունների նկատմամբ, որպեսզի խուսափեն բացթողումներից և տուգանքներից:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 567-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի պարտավորությունների գանձմանը, կարևոր դեր է խաղում հարկային պարտավորությունների կատարման ողջ գործընթացում: Այս որոշումը հիմք է հանդիսանում, որպեսզի հարկ վճարողները, որոնք չեն կատարել իրենց պարտավորությունները, անմիջապես ենթարկվեն օրենսդրական գործողությունների:
Հարկային պարտավորությունների կատարման գործընթացը սկսում է, երբ անձը չի կատարել իր ներկայացրած հարկային հայտարարագրերի համաձայն պարտավորությունները: Արդյունքում, ՀՀ ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը, որը կարող է ներառել տարբեր քայլեր՝ սկսած ծանուցման ուղարկումից մինչև հարկային պարտավորությունների գանձման իրավական միջոցների կիրառում:
Այս համատեքստում, հարկ վճարողները պարտավոր են վերահսկել իրենց հարկային պարտավորությունները, իսկ ՀՀ ՊԵԿ-ը պետք է ապահովի, որ պատշաճ միջոցներ ձեռնարկվեն ոչ միայն պարտավորությունների կատարումը խթանելու, այլ նաև հարկ վճարողի իրավունքները պաշտպանելու նպատակով:
Հավաքված հարկերի հաշվետվություն և իրականացման կարևորությունը
Հարկային պարտավորությունների գանձումը նախատեսում է ոչ միայն պարտավորությունների վճարումը, այլ նաև հարկերի հավաքման արդյունավետության բարձրացումը: 567-Ա որոշման շրջանակներում, հավաքված հարկերի հաշվետվությունը անհրաժեշտ է, որպեսզի ՀՀ ՊԵԿ-ը կարողանա գնահատել կատարված աշխատանքը և ուղղել իրավական կարգավորումները:
Քանի որ հարկերի հավաքումը առանցքային դեր ունի երկրի տնտեսական զարգացման գործում, հարկային վարչության աշխատանքը նպատակ ունի բարելավել հավաքման մեթոդները և կիրառել նոր տեխնոլոգիաներ: Այս ամենի շնորհիվ, հարկային վարչությունը կարող է առավել արդյունավետ և թափանցիկ կերպով իրականացնել պարտավորությունների հավաքման գործընթացը:
Ավելին, հարկային մարմինները պետք է համագործակցեն ֆինանսական հաստատությունների և այլ պետական մարմինների հետ, որպեսզի կարողանան ապահովել հարկային դրույքաչափերի ճիշտ կիրառումը և հարկերի հավաքման գործընթացների բարելավումը:
Տեղեկատվության պաշտպանություն և գաղտնիություն
Երբ հարկային պարտավորությունները գանձվում են, տվյալներ հավաքվում են անձի մասին: Այս պարագայում տեղեկատվության պաշտպանությունը և գաղտնիությունը կարևոր են, որպեսզի հարկ վճարողների իրավունքները չխախտվեն: ՀՀ օրենքները, ներառյալ «Տվյալների պաշտպանության մասին» օրենքը, նախատեսում են, որ ցանկացած հավաքված տեղեկատվություն պետք է պաշտպանվի և օգտագործվի բացառապես օրենքով նախատեսված նպատակներով:
ՀՀ ՊԵԿ-ը պարտավոր է ապահովել, որ հայտարարագրերը և այլ փաստաթղթեր, որոնք ներկայացվում են հարկ վճարողների կողմից, պահպանվեն անվտանգ և գաղտնի: Տվյալների պահպանման համար կիրառվում են տեխնիկական և իրավական միջոցներ, որոնք նախատեսում են վերահսկողություն, որպեսզի բացառվեն երրորդ անձանց կողմից տվյալների մուտքը:
Հարկ վճարողները նաև իրավունք ունեն ստանալ իրենց մասին հավաքված տեղեկատվությունը, և նրանք կարող են դիմել ՀՀ ՊԵԿ-ին, եթե նկատում են, որ իրենց իրավունքները խախտվում են: Այս տեսանկյունից, հարկային մարմինների գործունեությունը պետք է լինի թափանցիկ և պատասխանատու: